Kur şokları ekonomide hangi sektörlerin ağırlık kazandığını ve emeğin gelirden aldığı payı değiştirebilir. Kur şokları sonucunda, Türkiye’de 2019–2022’de ihracata daha açık sektörlerin ağırlığı artarken yüksek emek paylı bazı hizmetlerin payı geriledi; 2022 sonrasında bu hareket büyük ölçüde tersine döndü.
Bu serinin ilk yazısında, döviz kuru şoklarının bölüşümü hangi kanallardan etkileyebileceği üzerinde durduk (Cömert ve Oyvat, 2026a). Kur şoklarının ticaret, enflasyon, kârlar ve ücret payı ile bilançolar üzerinden farklı bölüşüm etkileri yaratabileceğini teorik olarak tartıştık.
İkinci yazımızda ise bu tartışmayı Türkiye’de 2019–2024 dönemindeki emek payı hareketleri üzerinden ampirik olarak ele aldık (Cömert ve Oyvat, 2026b). Bulgularımız, 2019–2022 arasında emek payında yaşanan düşüşte kâr marjlarındaki artış ile ara girdi maliyetlerinin emek maliyetlerine oranındaki yükselişin birbirine yakın ölçüde rol oynadığını gösteriyordu[1]. 2022–2024 dönemindeki toparlanmada ise emek payındaki artışın yaklaşık dörtte üçünün ara girdi maliyetlerinin emek maliyetlerine oranındaki düşüşle ilişkili olduğunu göstermiştik. İkinci yazıda ayrıca bu dinamiklerin sektörler arasında önemli ölçüde farklılaştığını gördük. Sanayide ara girdi maliyetlerinin emek maliyetlerine göre seyri emek payındaki dalgalanmaları daha fazla açıklarken, hizmetlerde kâr marjlarındaki değişimler daha belirleyici görünüyordu. Bu farklılıklar, toplam emek payının sektörlerin kendi içindeki bölüşüm değişimlerinin yanı sıra sektörlerin ekonomi içindeki ağırlıklarından da etkilenebileceği anlamına geliyor.
Serinin bu üçüncü yazısında esas olarak döviz kuru şokları sonucunda sektörlerin ekonomi içindeki ağırlıklarında oluşabilecek değişimin emek payı üzerindeki etkisine odaklanacağız. Basitleştirerek söylersek, yerli paranın önemli ölçüde değer kaybetmesi, ihracata dönük sektörlerin TL cinsinden gelirlerini, maliyetlerini ve dolayısıyla kârlılıklarını, iç pazara dönük sektörlerden farklı etkileyebilir. Bu farklılaşma sektörlerin toplam katma değer içindeki göreli ağırlıklarını da değiştirebilir. Özellikle ihracata dönük sektörlerin cari fiyatlarla ölçülen ağırlığı, daha çok iç pazara yönelik emek yoğun sektörlere göre daha fazla artabilir. Eğer kur şokundan daha fazla yararlanan sektörler aynı zamanda daha düşük emek payına sahipse, bu sektörlerin ekonomi içindeki ağırlığının artması toplam emek payını ayrıca aşağı çekebilir. Sonraki aşamalarda kur artışlarının ücretlerin ve yurt içi fiyat artışlarının gerisinde kalması ise bu göreli ağırlık değişimlerinin tersine dönmesine katkıda bulunabilir.
Ekonominin sektörel kompozisyonunun değişmesi olarak adlandırabileceğimiz bu süreç, sektörlerin toplam katma değer içindeki ağırlıklarının değişmesini ifade eder. Bu değişim, başlangıçta işçilerin, üretimin veya yatırımın bir sektörden diğerine fiziksel olarak kaymasını gerektirmez. Kur şoku göreli fiyatları ve sektörlerin TL cinsinden gelirlerini farklılaştırdığı için, cari fiyatlarla ölçülen sektörel katma değer ağırlıkları üretim miktarları değişmeden de değişebilir. Daha uzun dönemde ise üretim, yatırım ve istihdamın sektörler arasındaki dağılımı da değişebilir.[2]
Aşağıda önce basit bir iki sektörlü örnek üzerinden bu mekanizmayı tartışacağız. Ardından, ikinci yazıda kullandığımıza benzer bir ayrıştırmayla Türkiye’de toplam emek payındaki değişimin ne kadarının sektörlerin kendi içindeki değişimlerden, ne kadarının ise sektörel kompozisyondaki değişimden kaynaklandığına odaklanacağız. Sonrasında ise bu değişimlerin döviz kuru hareketleriyle ilişkisini betimsel olarak tartışacağız.
Sektörel Değişimler Emek Paylarını Nasıl Etkiler?
Emek payının genel düzeyini anlamak açısından basit ama önemli bir noktadan başlayabiliriz. Toplam emek payı, sektörlerdeki emek paylarının sektörlerin toplam katma değer içindeki paylarıyla ağırlıklandırılmış ortalamasıdır. Dolayısıyla toplam emek payı iki nedenle değişebilir. Birincisi, sektörlerin kendi içindeki emek payları değişebilir. İkincisi, farklı emek paylarına sahip sektörlerin ekonomi içindeki ağırlıkları değişebilir. Mesela daha emek yoğun ve/veya emek maliyetinin daha yüksek olduğu bir sektörün ekonomideki ağırlığı azalabilir veya artabilir. Çoğu zaman bu iki süreç aynı anda işler.[3]
Kur şokunun bu iki etkiyi nasıl yaratabileceğini daha açık görmek için ekonominin iki sektörden oluştuğunu varsayalım. Birinci sektör üretiminin önemli bir bölümünü dış pazarlara satan ihracata dönük sektör, ikinci sektör ise esas olarak iç pazara dönük üretim yapan bir sektör olsun. Başlangıçta iki sektörün ekonomi içinde belirli ağırlıkları, ara girdi kullanımları, emek maliyetleri ve kârları bulunduğunu düşünelim. Üretkenliğin ve üretim miktarlarının kur şokunun hemen ardından fazla değişmediğini, ücretlerin ise kur ve fiyat artışlarına gecikmeli tepki verdiğini varsayalım[4].
Yerli para değer kaybettiğinde ihracata dönük sektörün döviz cinsinden elde ettiği gelirin TL karşılığı hızla yükselir. Firmaların döviz cinsinden fiyatlarını ve ihracat miktarlarını kısa dönemde değiştirmediğini düşünürsek, bu artış mekanik olarak gerçekleşir. Buna karşılık kullanılan ithal girdilerin TL maliyeti de kur oranında artar. Ücretler ve yurt içinde üretilen girdilerin fiyatları aynı hızda artmıyorsa, ihracat gelirlerindeki artış maliyet artışını aşar. Böyle bir durumda sektörün kârları yükselir ve emek payı düşer.
İç pazara dönük sektörlerin (örn. hizmet sektörü) durumu farklıdır. Bu sektör kur şoku sonucunda ihracatçı sektör gibi doğrudan bir gelir artışı elde etmez. Buna karşılık ithal ara girdilerin TL maliyeti yükselir. Firmalar bu maliyet artışını fiyatlarına yansıtabildikleri ölçüde kârlarını koruyabilirler ancak sektördeki fiyatlar ve buna bağlı gelirler, şokun ilk aşamasında ihracata yönelik sektörlerin gerisinde kalır ve ancak gecikmeli olarak artar. Keza bu sektördeki ücret artışlarının da kur şokunun ilk aşamasında kur artışının gerisinde kalması çok olasıdır. Dahası, bahsettiğimiz iç pazara dönük hizmet sektörü gibi sektörler kamu hizmetlerini de kapsıyorsa, kur krizinin ilk aşamasında kamu faaliyetlerinin ağırlığı ve memur maaşları ihracata dönük sektörün gerisinde kalabilir. Sonraki dönemde memur maaşlarına yapılan enflasyon düzeltmeleri ile, eğer kur artışı devam etmez ve reel kur değerlenirse, memur maaşlarındaki göreli artışların sürmesi bu sektörün ekonomideki payının toparlanmasını sağlayabilir[5].
Bu iki sektörün kur şokuna farklı tepkisi toplam emek payını iki ayrı kanaldan etkiler. Birinci kanal sektör içi bölüşüm etkisidir. İhracata dönük sektörde TL gelirleri ücretlerden ve diğer maliyetlerden daha hızlı yükselirse kârlar artar ve o sektörün emek payı düşer. İkinci kanal ise sektörel kompozisyon etkisidir. Aynı gelişme ihracata dönük sektörün toplam katma değer içindeki ağırlığını artırırsa, düşük emek payına sahip sektör toplam ekonominin daha büyük bir bölümünü oluşturmaya başlar ve daha yüksek emek payına sahip olan sektörün payı geriler. Böylece toplam emek payı bir kez de sektörlerin ağırlıklarının değişmesi nedeniyle geriler.
Peki Türkiye’de 2019–2024 döneminde sektörel kompozisyon etkisi gerçekten ne kadar önemliydi? Bunu görmek için ikinci yazıda kullandığımız Yıllık Sanayi ve Hizmet İstatistikleri’ne dönüp, toplam emek payındaki değişimi sektörlerin kendi içindeki emek payı değişimleri ile sektörlerin toplam katma değer içindeki ağırlıklarındaki değişim olarak ayrıştırabiliriz[6].
Türkiye’de Sektörel Kompozisyonun Rolü
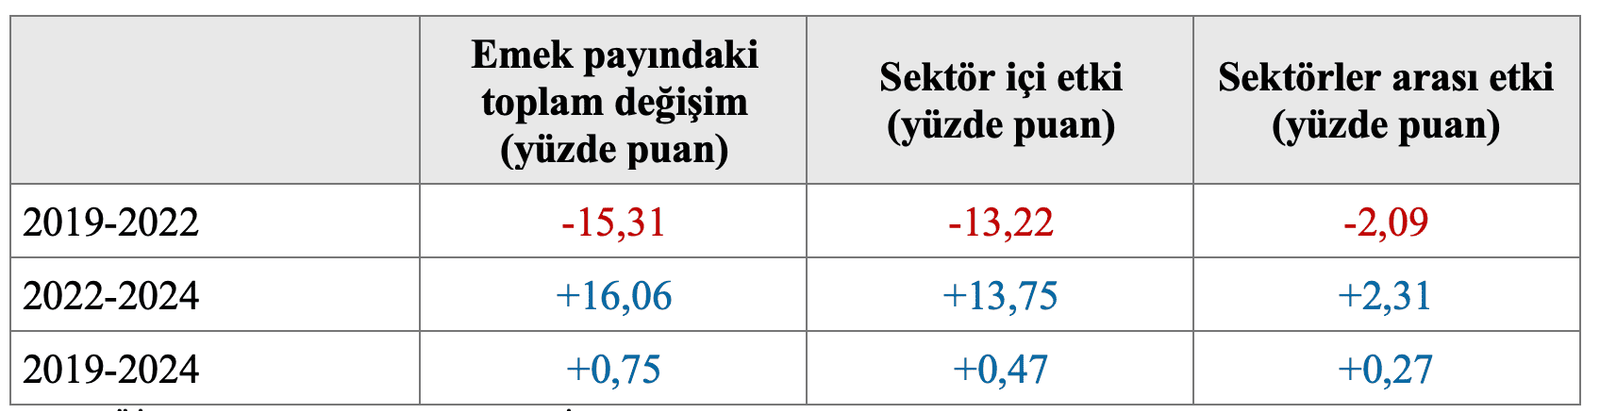
İlk olarak Tablo 1’de, ikinci yazıda da kullandığımız Shapley ayrıştırmasıyla toplam emek payındaki değişimi 16 ayrı ana sektör için, sektör içi değişim ve sektörler arası kompozisyon değişimi olarak ayrıştırıyoruz[7]. Analize göre personel maliyetlerinin katma değerden aldığı paydaki 2019-2022 arasındaki %49,4’ten %34,1’e düşüşün 2,09 puanı ve 2022-2024 arasındaki %34,1’den %50,1’e artışın 2,31 puanı sektörel kompozisyonun değişiminden kaynaklanmıştır. Kompozisyon etkisinin işaret değiştirmesi önemlidir. Sektörlerin ağırlıklarındaki değişim ilk dönemde toplam emek payını aşağı çekerken ikinci dönemde yukarı çekmiştir.
Bu sayılar azımsanacak düzeyde değil, ama emeğin katma değerden aldığı paydaki büyük dalgalanmada sektörler arası bileşimden çok her sektörün kendi içindeki emek-sermaye arasındaki değişimin etkisi olduğuna işaret ediyor[8]. Sektörler arası etki 2019-2022 döneminde emek payındaki toplam düşüşün %13,7’sini, 2022-2024 dönemindeki artışın ise %14,4’ünü açıklıyor. Emek payındaki 2019 ile 2024 arasındaki 0,75 puanlık artışın ise 0,27 yüzde puanı sektörel kompozisyonun değişiminden kaynaklanıyor.
Tablo 1: 16 ana sektör için emek payındaki değişimin sektör içi ve sektörler arası değişimlere göre ayrıştırılması
Not: TÜİK Yıllık Sanayi ve Hizmet İstatistikleri’ne dayalı kendi hesaplamalarımız. Emek payı, toplam personel maliyetinin katma değere oranı olarak hesaplanmıştır.
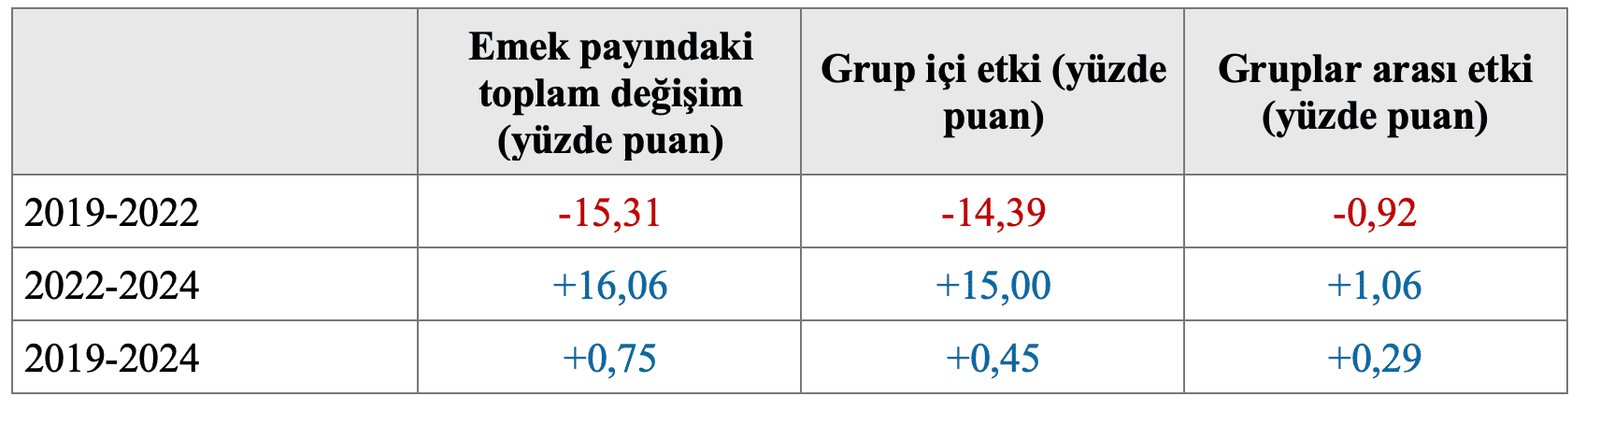
Tablo 2 ise ekonomiyi sanayi ve inşaat ile hizmetleri kapsayan sanayi dışı falliyetler olarak ikiye ayırarak benzer bir analizin sonuçlarını gösteriyor. Analizi sadece sanayi ve sanayi dışı sektörler gibi iki grup üzerinden yaparsak sektörel kompozisyondaki değişimin rolünün daha da düştüğünü görüyoruz. Bu etkinin 2019–2022 dönemindeki düşüşe katkısı 0,92 puan, 2022–2024 dönemindeki artışa katkısı ise 1,06 puandır. Bu sayılar da göz ardı edilecek düzeyde değildir; ancak genel resimde grupların kendi içindeki emek payı değişimlerinin daha önemli olduğunu teyit etmektedir.
Tablo 2: Sanayi sektörü ve sanayi dışı sektör için emek payındaki değişimin grup içi ve iki grup arası değişimlere göre ayrıştırılması
Not: TÜİK Yıllık Sanayi ve Hizmet İstatistikleri’ne dayalı kendi hesaplamalarımız. Emek payı, toplam personel maliyetinin katma değere oranı olarak hesaplanmıştır. Sanayi sektörü, Madencilik ve taşocakçılığı (B), İmalat (C), Elektrik, gaz, buhar ve iklimlendirme üretimi ve dağıtımı (D), Su temini; kanalizasyon, atık yönetimi ve iyileştirme faaliyetleri (E)’ni kapsamaktadır.
Son olarak, madalyonun öteki yüzünde Tablo 3’te, Yıllık Sanayi ve Hizmet İstatistikleri’ndeki katma değerin 2019’da %11,89’unu oluşturan, çok daha küçük bir grup olan mesleki, bilimsel ve teknik faaliyetler ve bakım (eğitim, sağlık, sosyal bakım) sektörlerinin ekonomideki payındaki değişimin oldukça önemli olduğunu görüyoruz. Bu grup, eğitim ve sağlık gibi kamunun ağırlıklı olduğu, beyaz yakalı ve nitelikli profesyonel çalışanların yoğunlukta olduğu, emek yoğun sektörleri kapsıyor. Bu sektörlerdeki emek payı ekonominin geneline göre çok yüksek. Kur şoku öncesi durumu gösteren 2019 verisine göre emek payı mesleki, bilimsel ve teknik faaliyetlerde %62, idari ve destek hizmet faaliyetlerinde %83, eğitimde %95, insan sağlığı ve sosyal hizmet faaliyetlerinde %71 olurken, Yıllık Sanayi ve Hizmet İstatistikleri kapsamındaki bütün sektörlerde %49 olmuştur.
Tablo 3’e göre bu yüksek emek paylı grubun göreli ağırlığındaki değişim, 2019–2022 döneminde toplam emek payını 1,06 puan aşağı çekerken, 2022–2024 döneminde 1,14 puan yukarı çekmiştir. Bu da azımsanamayacak bir katkıdır. 2019’da toplam katma değerin yalnızca %11,89’unu oluşturan bu grup, 16 sektörlü ayrıştırmada hesaplanan toplam sektörel kompozisyon etkisinin her iki dönemde de yaklaşık yarısını açıklamaktadır. 2019–2024 dönemi bir bütün olarak ele alındığında ise iki ters yönlü hareket büyük ölçüde birbirini götürmüş ve net katkı 0,10 puan olmuştur.
Tablo 3: Mesleki, bilimsel ve teknik faaliyetler ve bakım (eğitim, sağlık, sosyal bakım) sektörleri ile diğer sektörler için emek payındaki değişimin grup içi ve iki grup arası değişimlere göre ayrıştırılması
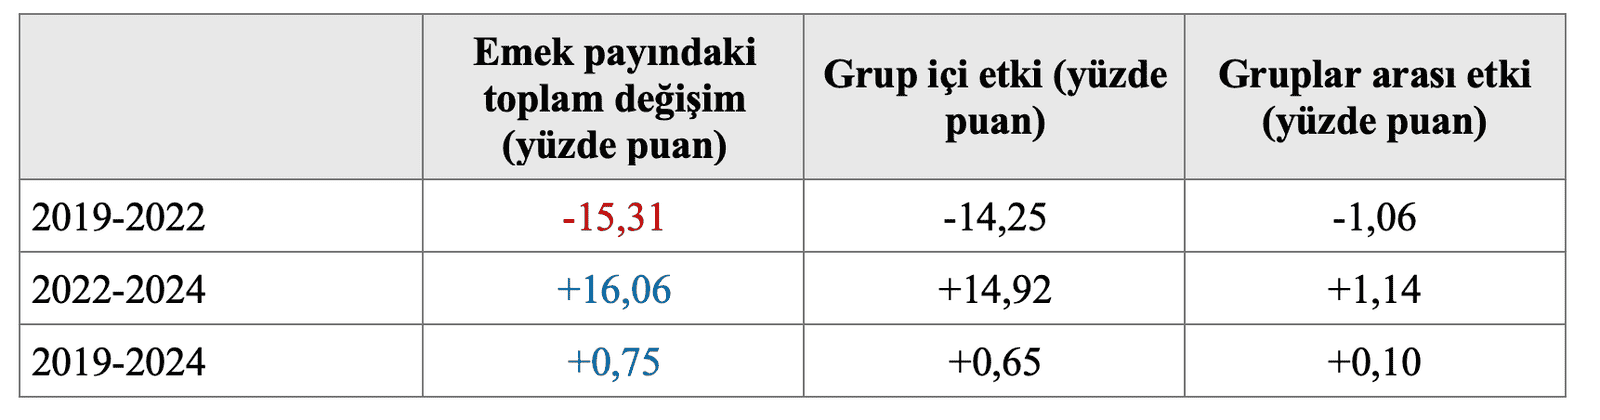
Not: TÜİK Yıllık Sanayi ve Hizmet İstatistikleri’ne dayalı kendi hesaplamalarımız. Emek payı, toplam personel maliyetinin katma değere oranı olarak hesaplanmıştır. Mesleki, bilimsel ve teknik faaliyetler ve bakım (eğitim, sağlık, sosyal bakım) sektörleri olarak mesleki, bilimsel ve teknik faaliyetler (M), idari ve destek hizmet faaliyetleri (N), eğitim (P), insan sağlığı ve sosyal hizmet faaliyetleri (Q) alınmıştır.
Sektörel kompozisyon kanalının arkasındaki mekanizmaya daha yakından baktığımızda, 2019–2022 döneminde ihracata oldukça açık ve ekonomide büyük bir ağırlığa sahip olan imalatın payı artarken, yüksek emek paylı mesleki, bilimsel ve teknik faaliyetler ile idari destek, eğitim, sağlık ve sosyal hizmetlerin ağırlığı gerilemiştir. 2022–2024 döneminde ise her iki hareket de büyük ölçüde tersine dönmüştür. İmalatın cari fiyatlarla katma değer payı %35,27’den %40,44’e yükseldikten sonra 2024’te %34,86’ya gerilerken, yüksek emek paylı mesleki, bilimsel ve teknik faaliyetler ile idari destek, eğitim, sağlık ve sosyal hizmetlerin toplam payı %11,89’dan %8,55’e düşmüş, ardından %11,95’e yükselmiştir (Tablo 4).
Dolayısıyla 2019–2022 döneminde imalatın ağırlığının artması ile yüksek emek paylı bu faaliyetlerin ağırlığının azalması aynı nominal yeniden-ağırlıklandırma sürecinin iki önemli yüzü olarak ortaya çıkarken, 2022 sonrasında her iki hareket de büyük ölçüde tersine dönmüştür.
Tablo 4: İmalat ile yüksek emek paylı M+N+P+Q grubunun toplam katma değer içindeki ağırlıkları
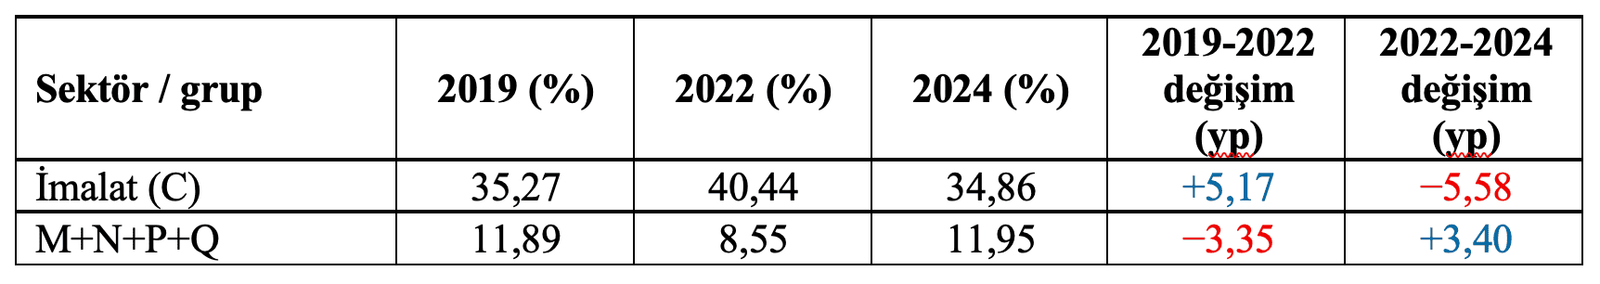
Not: TÜİK Yıllık Sanayi ve Hizmet İstatistikleri’ne dayalı kendi hesaplamalarımız. M+N+P+Q; mesleki, bilimsel ve teknik faaliyetler (M), idari ve destek hizmet faaliyetleri (N), eğitim (P), insan sağlığı ve sosyal hizmet faaliyetlerini (Q) kapsamaktadır.
Bu bulgular sektörlerin ihracat yönelimiyle de uyumludur. Sektörlerin dönem başındaki katma değer ağırlıkları dikkate alındığında, 2019 ihracat yoğunluğu ile nominal katma değer payındaki değişim arasındaki ağırlıklandırılmış korelasyon 2019–2022 döneminde yaklaşık +0,74, 2022–2024 döneminde ise yaklaşık −0,65’tir[9]. 2019 yılında ihracat yoğunluğu yaklaşık %30,2 olan imalat, ekonomideki büyük ağırlığı nedeniyle bu ilişkide merkezi bir rol oynamaktadır[10].
İhracat yoğunluğu ile sektörlerin kendi içindeki emek payı değişimleri de benzer bir yön değişimine işaret ediyor. 2019 ihracat yoğunluğu ile sektör içindeki emek payı değişimi arasındaki korelasyon 2019–2022 döneminde yaklaşık −0,52, 2022–2024 döneminde ise +0,61’dir. Dolayısıyla ilk dönemde ihracata daha açık faaliyetlerde emek payının daha fazla gerilemesi ile özellikle imalat gibi ekonomik ağırlığı yüksek ve ihracata açık faaliyetlerin cari fiyatlarla ölçülen katma değer içindeki ağırlığının artması aynı yönde çalışmış görünmektedir. Bu örüntüyü kur şokları ile emek payları arasında doğrudan bir nedensellik kanıtı olarak görmek gerekmiyor. Ancak kur hareketlerinin sektör içi bölüşüm ve sektörel yeniden ağırlıklandırma kanalları üzerinden birlikte çalışabileceği mekanizmaya önemli bir betimsel destek sunmaktadır[11]. Buradaki kompozisyon etkisinin ortaya çıkması için ihracata daha açık sektörlerin reel üretiminin diğer sektörlerden daha hızlı artması gerekmez. Sektörlerin göreli fiyatlarının farklı hızlarda değişmesi, reel üretim miktarlarında aynı yönde bir değişiklik olmasa da cari fiyatlarla ölçülen katma değer ağırlıklarını değiştirebilir.
Milli gelir ve sektör bazındaki fiyat değişimini gösteren deflatörlerin seyri bu yorumla uyumlu ek bir betimsel bulgu sunmaktadır. GSYH deflatörü ve seçilmiş sektörlerin fiyat deflatörlerinin gösterdiği gibi (Grafik 1), 2019–2022 dönemindeki güçlü kur artışlarıyla birlikte sanayi[12] fiyatları ekonominin genelinden ve burada ele aldığımız yüksek emek paylı hizmet faaliyetlerinin fiyatlarından daha hızlı artmıştır. Bu göreli fiyat hareketi, aynı dönemde sanayinin ve özellikle imalatın cari fiyatlarla ekonomideki ağırlığının artmasıyla uyumludur. Buna karşılık yüksek emek paylı hizmet faaliyetlerinin göreli ağırlığı gerilemiştir.
2024’e gelindiğinde ise kur artışının ücretlerdeki ve birçok hizmetin fiyatlarındaki artışın gerisinde kalmasıyla önceki dönemde sanayi lehine oluşan göreli fiyat hareketi önemli ölçüde tersine döndü. Sanayi fiyatları ekonominin geneline ve burada ele aldığımız yüksek emek paylı hizmet gruplarına göre daha yavaş artarken, imalatın Yıllık Sanayi ve Hizmet İstatistikleri kapsamındaki cari fiyatlarla katma değer payı da geriledi. Buna karşılık mesleki, idari ve bakım faaliyetlerinin göreli ağırlığı yeniden arttı. Bu değişimin ne kadarının göreli fiyat hareketlerinden, ne kadarının reel üretimdeki değişimlerden kaynaklandığını burada ayrıca ayrıştırmıyoruz. Ancak iki dönemde kur hareketlerinin diğer fiyat ve ücretlere göre farklı seyretmesiyle sektörel ağırlıkların yön değiştirmesi aynı mekanizmayla uyumlu görünmektedir. Bu tersine dönüş, yüksek emek paylı sektörlerin ekonomideki ağırlığının yeniden artması yoluyla toplam emek payındaki toparlanmaya da katkıda bulunmuş görünmektedir.
Grafik 1: GSYH deflatörü ve seçilmiş sektörlerin deflatörlerinin 2019-2026 dönemindeki değişimi (2019 ortalaması = 100)
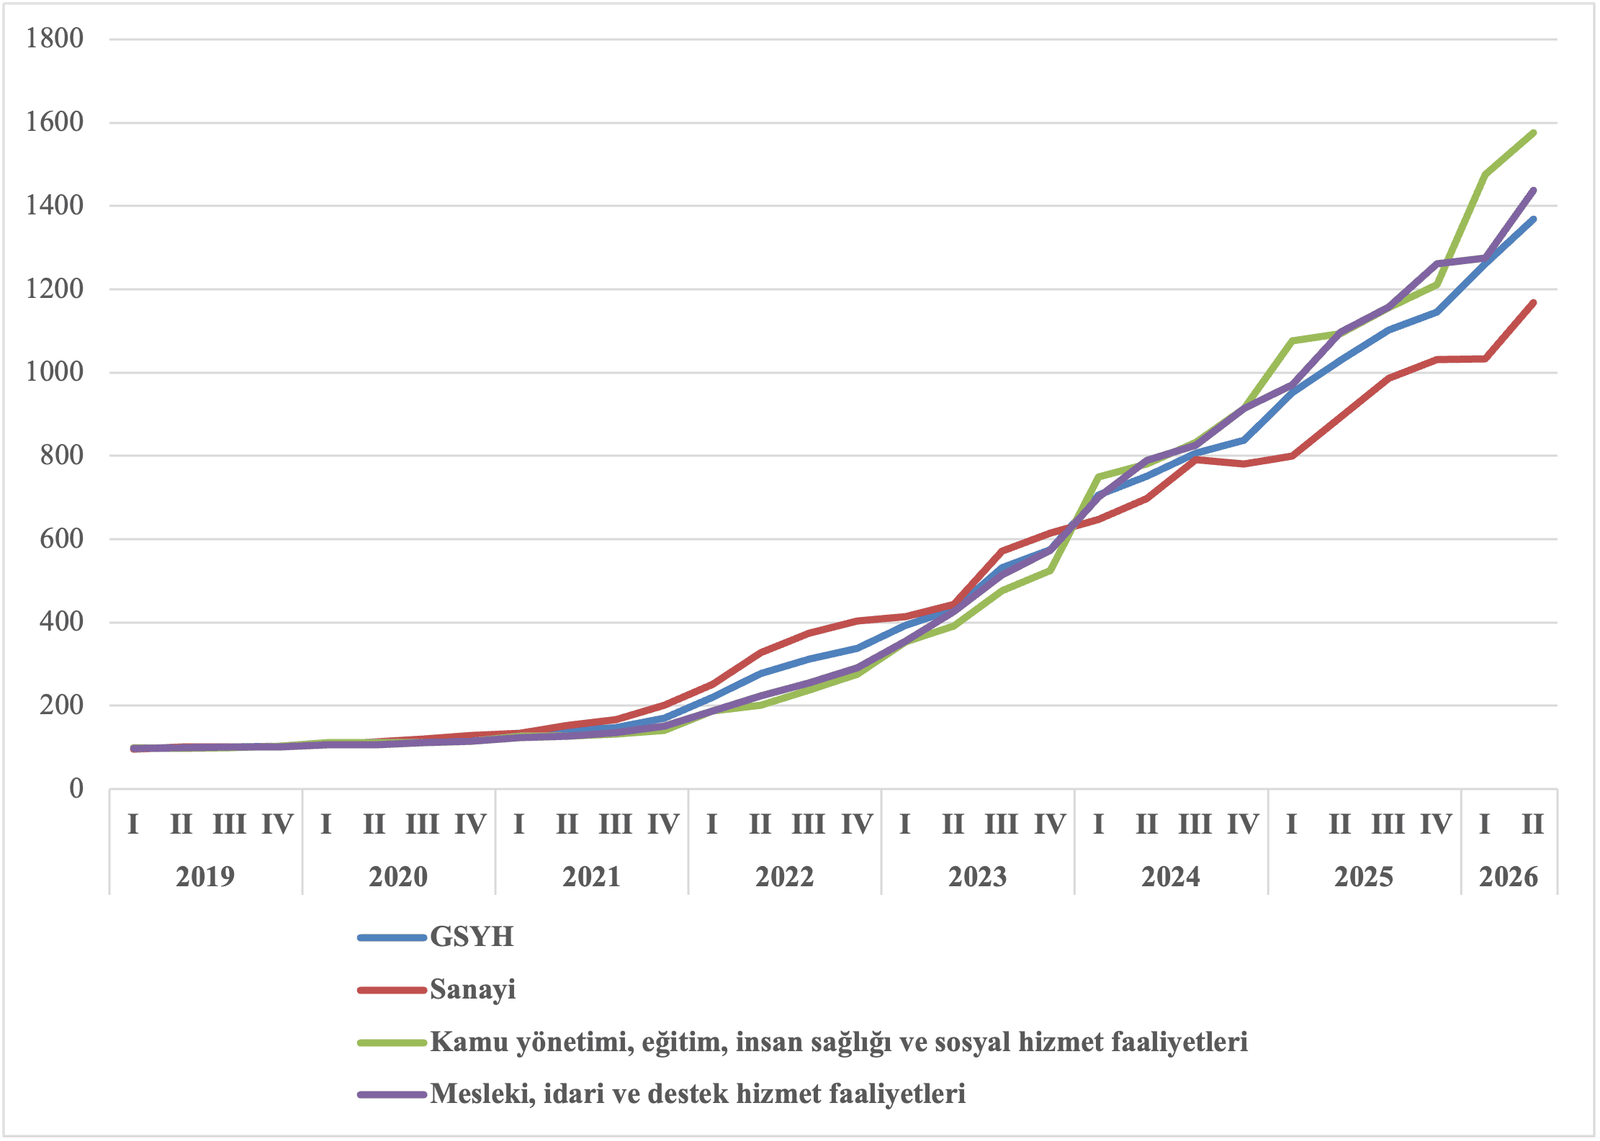
Not: TÜİK dönemsel gayrisafi yurtiçi hasıla verilerine dayalı kendi hesaplamalarımız. Açık yeşil çizgideki deflatör TÜİK Yıllık Sanayi ve Hizmet İstatistikleri’nde yer almayan kamu yönetimini de kapsamaktadır.
Sonuç
Özetlersek, döviz kuru şoklarının sektörel kompozisyonda yarattığı değişimler emek payının 2019–2024 dönemindeki dalgalanmasında göz ardı edilemeyecek bir rol oynadı. 16 sektörlü ayrıştırmada kompozisyon etkisi 2019–2022 döneminde emek payını 2,09 puan aşağı, 2022–2024 döneminde ise 2,31 puan yukarı çekti. İmalatın cari fiyatlarla katma değer ağırlığının önce artıp sonra gerilemesi ile yüksek emek paylı mesleki, idari ve bakım faaliyetlerinin ters yöndeki hareketi bu değişimin önemli bir parçasıdır.
Sektörlerin ihracat yönelimine ilişkin bulgular da aynı mekanizmayla uyumludur. İhracata daha açık sektörlerde iki ilişki birlikte ortaya çıkmaktadır: bu sektörlerin emek payları 2019–2022 döneminde daha fazla gerilerken, büyük ve ihracata açık faaliyetlerin cari fiyatlarla ekonomideki ağırlığı da artma eğilimi göstermiştir. 2022–2024 döneminde ise her iki hareket de tersine dönmektedir. Dolayısıyla bu bulgular, kur şoklarının sektörlerin kendi içindeki bölüşümü etkilemenin yanı sıra, göreli fiyatlar ve TL cinsinden gelirler aracılığıyla farklı emek paylarına sahip faaliyetlerin ekonomi içindeki göreli ağırlıklarını da değiştirebildiğine işaret etmektedir. Bu bulgular nedensellik kanıtı değildir, ancak farklı ampirik sonuçların aynı mekanizmayla uyumlu olması dikkate değerdir.
Bununla birlikte emek payındaki büyük dalgalanmanın ana bölümü sektörlerin kendi içindeki bölüşüm değişimlerinden kaynaklanmaktadır. Serinin daha önceki yazılarında vurguladığımız gibi, ücretlerin kur şoklarına nasıl tepki verebildiği, kurumsal yapılar ve tercihler de bu süreçte kritik rol oynuyor. Bir sonraki yazıda 2019–2024 dönemindeki ücret payı değişimlerinin ardındaki kurumsal nedenleri tartışacağız.
Kaynakça
Cömert, H. ve Oyvat, C. (2026a). Türkiye’de Döviz Kuru, Enflasyon ve Bölüşüm Arasındaki Dinamik İlişki (I). Katman İktisat Portalı.
Cömert, H. ve Oyvat, C. (2026b). 2019 Sonrası Emeğin Payındaki Dalgalanmaları Nasıl Açıklayabiliriz? Türkiye’de Döviz Kuru, Enflasyon ve Bölüşüm Arasındaki Dinamik İlişki (II). Katman İktisat Portalı.
Elsby, M. W. L., Hobijn, B. ve Şahin, A. (2013). The Decline of the U.S. Labor Share. Brookings Papers on Economic Activity, Fall 2013, 1–63.
Erduman, Y., Eren, O. ve Gül, S. (2020). Import Content of Turkish Production and Exports: A Sectoral Analysis. Central Bank Review, 20(4), 155–168.
Meza, F. ve Urrutia, C. (2011). Financial Liberalization, Structural Change, and Real Exchange Rate Appreciations. Journal of International Economics, 85(2), 317–328.
Notlar
- Düşüşün yaklaşık %47’si kâr marjlarıyla, %53’ü ise ara girdi maliyetlerinin emek maliyetlerine göre daha hızlı artmasıyla ilişkiliydi (Cömert ve Oyvat, 2026b). ↑
- Cari fiyatlarla sektörel ağırlıkların değişmesi ile reel üretimin ve istihdamın reel olarak sektörler arasında kayması aynı şey değildir. Reel kur hareketleriyle daha uzun dönemli sektörel yeniden dağılım arasındaki ilişkiye bir örnek için bkz. Meza ve Urrutia (2011). ↑
- Toplam değişimin sektör içi ve sektörler arası bileşenlere ayrıştırılmasına ilişkin doğrudan bir uygulama için bkz. Elsby, Hobijn ve Şahin (2013). ↑
- Türkiye açısından önemli bir noktayı baştan belirtmek gerekir. İhracata dönük sektörleri ithal girdiden bağımsız düşünmek gerçekçi değildir. Türkiye’de özellikle imalat sanayinde ihracatın önemli bir ithal girdi içeriği vardır ve bu bağımlılık sektörler arasında ciddi ölçüde farklılaşmaktadır.Bu nedenle kur şoku ihracatçı firmaların TL cinsinden gelirini artırırken aynı anda ithal ara girdi maliyetlerini de yükseltir. Sonuç, gelir tarafındaki artış ile ithal girdi ve emek maliyetlerindeki artışın göreli büyüklüğüne bağlıdır. Erduman, Eren ve Gül (2020), Türkiye’de ihracatın ithal içeriğinin genel olarak üretiminkinden daha yüksek olduğunu ve ithal girdi bağımlılığının sektörler arasında önemli ölçüde farklılaştığını göstermektedir. ↑
- Bu senaryonun gerçekleşmesi için reel ücretlerin artması gerekmez. ↑
- Yıllık Sanayi ve Hizmet İstatistikleri NACE Rev.2 kodlarını parantez içinde yazdığımız şu sektörleri kapsamamaktadır: Tarım, ormancılık ve balıkçılık (A); finans ve sigorta faaliyetleri (K); kamu yönetimi ve savunma, zorunlu sosyal güvenlik (O); hanehalklarının işverenler olarak faaliyetleri (T); uluslararası örgütler ve temsilciliklerinin faaliyetleri (U) ) ve diğer hizmet faaliyetleri içinde yer alan “Üye olunan kuruluşların faaliyetleri”. ↑
- Ayrıştırmada TÜİK Yıllık Sanayi ve Hizmet İstatistikleri kapsamındaki 16 ana NACE Rev.2 bölümü kullanılmıştır: Madencilik ve taşocakçılığı (B), İmalat (C), Elektrik, gaz, buhar ve iklimlendirme üretimi ve dağıtımı (D), Su temini; kanalizasyon, atık yönetimi ve iyileştirme faaliyetleri (E), İnşaat (F), Toptan ve perakende ticaret; motorlu kara taşıtlarının ve motosikletlerin onarımı (G), Ulaştırma ve depolama (H), Konaklama ve yiyecek hizmeti faaliyetleri (I), Bilgi ve iletişim (J), Gayrimenkul faaliyetleri (L), Mesleki, bilimsel ve teknik faaliyetler (M), İdari ve destek hizmet faaliyetleri (N), Eğitim (P), İnsan sağlığı ve sosyal hizmet faaliyetleri (Q), Kültür, sanat, eğlence, dinlence ve spor (R) ve diğer hizmet faaliyetleri (S, üye olunan kuruluşların faaliyetleri hariç). ↑
- Sektörel etkinin toplam değişim içindeki payının daha sınırlı olması genellikle beklenen bir sonuçtur. Kur şokunun kompozisyon etkisinin büyük olabilmesi için, kurdan güçlü biçimde etkilenen ve emek payları diğer sektörlerden belirgin biçimde farklı olan faaliyetlerin ekonomide önemli bir ağırlığa sahip olması ve kur şoku sonrasında bu ağırlıkların da önemli ölçüde değişmesi gerekir. Türkiye gibi iç pazara dönük hizmetlerin büyük ağırlık taşıdığı bir ekonomide bunun gerçekleşmesi kolay değildir. Bu açıdan 2019–2022’deki düşüşün %13,7’sinin, 2022–2024’teki artışın ise %14,4’ünün sektörel kompozisyondan kaynaklanması, bu kanalın toplam emek payındaki dalgalanmaya ekonomik olarak anlamlı bir katkı yaptığını göstermektedir. ↑
- Sektörlerin ihracat yoğunluğu, TÜİK–TCMB Sektör Bilançoları’ndaki 2019 yılı yurt dışı satışlarının net satışlara oranı alınarak tarafımızca hesaplanmıştır. 2019 yılı, incelediğimiz dönemin başlangıcındaki sektörel ihracat yönelimini sabitlemek amacıyla kullanılmıştır. 2018 yıllık verisi Ağustos ayındaki büyük kur şokunun öncesini ve sonrasını aynı gözlem içinde birleştirdiğinden, sektörlerin önceden var olan ihracat yönelimi ile kur şokunun TL cinsinden satışlar ve iç talep üzerindeki etkilerini birbirine karıştırabilir. Bu nedenle 2019’u kur şoklarından tamamen bağımsız bir yıl olarak değil, 2019–2024 analiz döneminin başlangıcındaki ihracat yönelimini gösteren daha tutarlı bir ölçü olarak kullanıyoruz.
Sektörlerin katma değer ağırlıkları TÜİK Yıllık Sanayi ve Hizmet İstatistikleri’ndeki cari fiyatlarla faktör maliyetiyle katma değer verilerinden hesaplanmıştır. Ağırlıklandırılmış korelasyonlarda 2019–2022 dönemi için 2019, 2022–2024 dönemi için ise 2022 katma değer payları kullanılmıştır. TÜİK’in 2022 verilerinde R ve S sektörlerinin katma değerleri bu iki sektörün birleşik gözlemi olarak ele alınmıştır. R ve S’nin 2019 ihracat yoğunlukları sırasıyla yaklaşık %1,9 ve %2,2 olduğundan, bu birleştirmenin sonuçlar üzerindeki etkisi ihmal edilebilir düzeydedir. Buradaki hesaplamalar panel korelasyonu değil, 2019 ihracat yoğunluğunun iki ayrı dönemdeki sektör değişimleriyle eşleştirildiği sektörlerarası kesitsel korelasyonlardır. R ve S, 2022 verilerindeki gizlilik nedeniyle birleşik bir R+S gözlemi olarak ele alınmış ve analiz 15 karşılaştırılabilir birim üzerinden yapılmıştır. Sektörlere eşit ağırlık verildiğinde aynı korelasyonlar 2019–2022 dönemi için +0,54, 2022–2024 dönemi için −0,42’dir. Dolayısıyla ilişkinin yönü korunmakla birlikte ağırlıklandırılmış sonuçlara göre zayıflamaktadır. Bu fark, ekonomik ağırlığı yüksek sektörlerin, özellikle imalatın, toplam sektörel kompozisyon hareketindeki önemine işaret etmektedir. ↑ - Bu durum imalatı dışlanması gereken bir aykırı gözlem haline getirmiyor; tersine, toplam emek payındaki sektörel kompozisyon etkisi açısından ekonomik ağırlığı yüksek sektörlerin hareketi özellikle önemlidir. Bununla birlikte eşit ağırlıklı sektörler arası ilişkilerin daha zayıf olması nedeniyle bu bulguyu bütün sektörlerde geçerli mekanik bir ilişki veya nedensellik kanıtı olarak yorumlamıyoruz. ↑
- Yüksek emek paylı hizmetlerin göreli ağırlığındaki değişimde başka mekanizmalar da rol oynamış olabilir. Özellikle kamu istihdamının önemli olduğu eğitim ve sağlık gibi faaliyetlerde ücretlerin yüksek enflasyon ve kur hareketlerine gecikmeli uyarlanması, ilk dönemde bu faaliyetlerin göreli ağırlığının gerilemesine ve daha sonraki dönemde toparlanmasına katkıda bulunmuş olabilir. Bu mekanizmanın işlemesi için reel ücretlerin artması gerekmez. ↑
- Burada ‘imalat’ NACE Rev.2 C bölümünü ifade etmektedir. Grafik 1’deki ‘sanayi’ ise ulusal hesapların daha geniş sanayi toplamıdır ve imalatla aynı faaliyet kapsamına sahip değildir. Bu nedenle Grafik 1’deki sanayi deflatörü ile Tablo 4’teki imalat katma değer payı bire bir aynı kapsamı göstermemektedir. Ancak grafik Tablo 2’deki sanayi sektörü ile uyumludur. ↑
Yazar, yapay zeka araçlarını yukarıda belirttiği kapsamda bilimsel yayın etiğine bağlı kalarak kullandığını beyan etmektedir. Yapay zeka desteğiyle üretilen içeriklerin tüm sorumluluğu yazara aittir.