İktisadi değer temalı bu ikinci yazımızda, bir öncekinde söz verdiğimiz üzere değer çevrimini bireysel işletme/firma bazında detaylandırmaya devam ediyoruz.
Bir önceki yazıda, politik iktisadın temel sorunsalı olan iktisadi değer kavramını kısaca tartıştıktan sonra değerin bireysel işletme/firma bazında çevrimine çok kısa bir giriş yaptık. Bu yazıda kavramı biraz daha somutlaştırmak için çevrimin farklı ama birbirleriyle iç içe olan süreçlerini detaylandıralım.
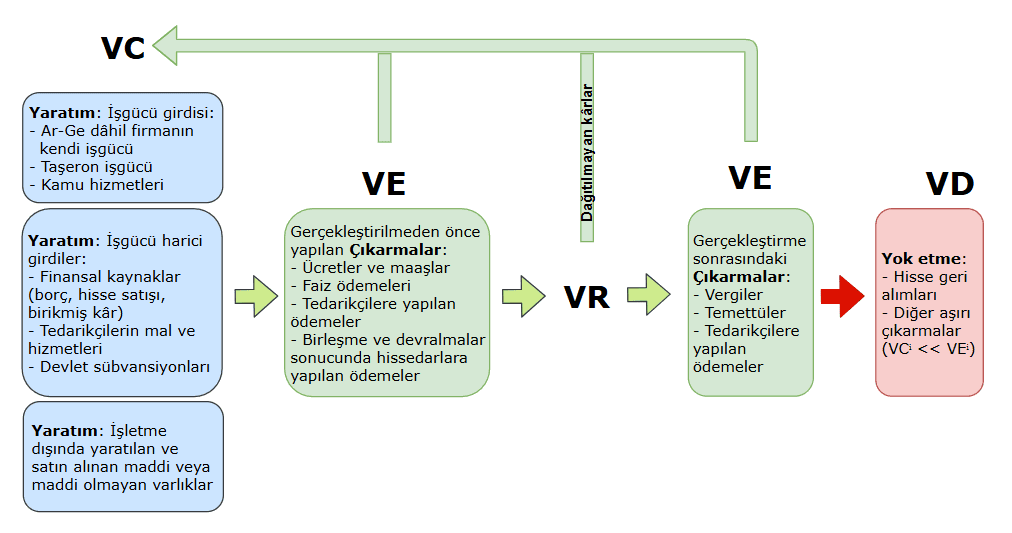
VC: Değer yaratımı, VE: Değer tüketimi, VR: Değer gerçekleştirimi VD: Değer yok edimi
Şema: Firma bazında değer yaratımı, tüketimi ve yok edilmesi süreci ve kullanılan kaynaklar
Yukarıdaki şema, iktisadi değeri, üretim sürecinde yaratılan (VC – value creation); belli bir fiyat karşılığında el değiştirdikten sonra gerçekleştirilen (VR – value realization); öncesinde ve akabinde işletmenin kendisi de dahil olmak üzere değer yaratımı sürecine dahil olmuş, ancak dahil olmaları hepsinin eşit katkı verdikleri anlamına gelmeyen aktörler tarafından ‘çıkarılan’/tüketilen (VE – value extraction) veya ‘çarçur’ ya da yok edilen (VD – value destruction) bir toplam olarak betimliyor. Bu hâliyle şemanın klasik Marksist üretim şemasından esinlendiği görülebilir. Ancak modern bir ekonomide ve modern işletmelerde sürece katılan aktörlerin ve kullandıkları kaynakların çeşitliliği ile aktörler arası ilişkilerin karmaşıklığı, şemayı detaylandırmayı ve ilgili analizi politik iktisat literatüründe, bazı istisnalar hariç, genelde göz ardı edilen ‘firma bazında’ yapmayı zorunlu kılıyor. Bunu yaparken amacımız tek tek parçaların toplamından daha fazla anlam içeren sistemin bütününü göz ardı etmek değil. Bütünün parçaları, bütünün, yani sosyal düzenin nasıl oluştuğu, içinde yaşayanlara nasıl davrandığı ve hangi yönlere hareket ettiği gibi temel sorulara tek başlarına cevap veremezlerse de (Baran ve Sweezy, 1966), devlet, aile ve işletme gibi kapitalizmin temel kurumlarının öznel analizleri, bütünü anlama çabasının vazgeçilmez yardımcıları olmaya devam ediyor. Bu anlamda, iki yazarın yirminci yüzyılın tekelci kapitalizm analizine dönemin büyük şirketlerinin (giant corporations) incelemesiyle başlamaları tesadüf değil. Elbette ki sistemin bütününün nasıl işlediğini tamamen göz ardı eden ana akım iktisadın düştüğü tuzağa düşmemeye dikkat etmek kaydıyla.
Çevrimi açıklarken, öncelikle değer yaratımını (VC) kolektif bir süreç olarak ele alıyoruz (Bowman ve Ambrosini, 2000; Lazonick, 1994; Lazonick ve Mazzucato, 2013). Değer yaratımı, emek girdileri ile mali kaynaklar, ara mallar, kamu destekleri gibi diğer girdiler ve işletmenin maddi ya da maddi olmayan mevcut üretken varlıkları arasındaki etkileşimlerin bir sonucudur ve işgücünün deneyimi ve öğrenmesinden kaynaklanan üretkenlik kapasitelerinin geliştirilmesini içerir. Şemada emek ve emek harici girdiler şeklinde sınıflandırıldığı üzere, işletmenin içinde ya da dışında bulunan çok sayıda aktör, yaratılan değerden doğrudan ya da dolaylı olarak pay çıkarma beklentisiyle, işletmeye parasal veya nicel olarak ölçülebilir ya da ölçülemez kaynaklar sağlar. Bu aktörler üretim sürecinin her aşamasında yaratılan değere eklemeler yapar. Yaratılan ürün ücreti karşılığında alıcılara satıldığında değer gerçekleşmesi (VR) sağlanmış olur.
Bu yaklaşımda açıklığa kavuşturulması gereken bir karmaşıklık vardır. Her ne kadar işletme düzeyinde bir bakış açısı sunsak da, değerin “toplumsal” niteliği, değerin yaratıcılarının yalnızca işletmenin kendi aktörleriyle sınırlı olmadığını ima etmektedir. Gelecekteki işgücünün akademik ve mesleki eğitimi de dahil olmak üzere, işletmeler için gerekli altyapı yatırımları için fon sağlayan vergi mükelleflerinden; bu yatırımları kişisel tasarrufları ve daha üretken olmak için gösterdikleri diğer çabalarla tamamlamaya hazır hane halklarına; ve yeni geliştirilerek ilk kez tüketilecek olanlar da dahil olmak üzere birçok risk ve belirsizlik içeren mal ve hizmetleri satın almaya istekli tüketicilere kadar, değer yaratma ve gerçekleştirme bütünsel bir süreçtir. Buna ek olarak, bir sektörde, genellikle nihai ürünlerin aslan payını sağlayan sınırlı sayıdaki büyük işletmelerin dışında, sektör içinden veya dışından sayısız başka işletme, temel araştırmalardan satış sonrası hizmetlere değin ara mal ve hizmetlerin tedariki yoluyla bu sürece katkıda bulunur. Bu katkıların bazıları, sosyal ve ekonomik verileri toplamaktan sorumlu şirketler veya devlet kurumları tarafından ya tam olarak ölçülmemektedir ya da yüksek kaliteli eğitim gibi belirli katkıların finansal olmayan niteliği nedeniyle nicel olarak ölçülebilmeleri imkânsızdır. Sonuç olarak, odak noktamız işletme olduğu için, şemayı baz alan ampirik bir analiz işletme bazındaki mevcut verilerle sınırlı kalacaktır; bu da değer yaratma sürecinin tamamında her bir aktörün nicel ya da nitel katkısını tam olarak belgelendirebilecek kapsamlı bir değer analizi yapmamıza hiçbir zaman imkân vermeyecektir. Her hâlükârda, değer yaratma sürecini tek bir işletme düzeyinde ölçmek için benimsemek zorunda olacağımız bu dar bakış açısı, kavramsal ve analitik tartışmalarda sürece daha geniş bir perspektiften bakmamızı engellememelidir.
Değer yaratımı sırasında ve gerçekleştirme sonrasında, farklı aktörlerin aralarındaki güç ilişkilerine bağlı olarak hem girdi hem de çıktı formundaki değeri çeşitli biçimlerde kendilerine mal etmelerini değer çıkarma (VE) olarak tanımlıyoruz. Burada hem girdi hem de çıktı formunu ayrı ayrı belirtmemizin nedenini açıklamamız gerekiyor. Daha önce iktisadi değerin ancak üretilen malın satılması yoluyla gerçekleştirilebileceğini söyledik. Girdiler ya da kaynaklar ise değer yaratma süreci başlar başlamaz farklı aktörler tarafından tüketilmeye ya da ‘çıkarılmaya’ başlar. Çalışanlara ya da tedarikçilere yapılan ödemeler, finansörlere yapılan faiz ödemeleri, ürünler satılsın ya da satılmasın gerçekleştirilen zorunlu tüketimler, yani çıkarılan değerlerdir. Temettü, işletme vergisi ya da bazı tedarikçilere ancak ürünün satışı karşılığında yapılacak ödemeler (örneğin Boeing firmasının bazı uçak modellerinin kanatlarını üreten Japon firmalara, anlaşmaları gereği ancak uçakların satışı durumunda yapacağı ödemeler) ise değerin gerçekleştirilmesi sonrasında yapılan çıkarımlardır. Bu ayrıma gitmemizin sebebi, değer yaratımı sürecinin hiçbir zaman değer çıkarma sürecinden bağımsız düşünülemeyeceğini vurgulamaktır. Yaratılan değer gerçekleştirilsin ya da gerçekleştirilmesin, çıkarma süreci yaratma süreciyle el ele gider.
Literatürde sıkça kullanılan ‘değer paylaşımı/dağıtımı’ (value distribution) terimi yerine değer çıkarma terimini tercih etmemizin sebebi, farklı aktör gruplarına eşitsiz bir şekilde tahsis edilen payların tespit edilmesinde güç ve iktidar ilişkilerinin belirleyici olmasıdır. Bu anlamda değer paylaşımı, ödüllerin (yani artığın veya kârın) paylaşımının bir bakıma adil olduğunu ya da bir tür tarafsızlık durumunu ima etmektedir. Bu görüşe katılmıyoruz. Bunun yerine, iktisadi değerin veya artığın tahsisinin güç ve iktidar ilişkileri aracılığıyla gerçekleştiğini (Bowman, 2009; Lazonick, 1994; Tomaskovic-Devey vd., 2015) ve bu ilişkilerin bazı aktörlerin katkılarından daha fazlasını elde etmelerine olanak tanıdığını, diğer aktörlerin ise yarattıklarından daha azını elde edebildiklerini düşünüyoruz. Dolayısıyla, değer sömürüsüne ya da el koymasına yol açan eşitsiz koşullar, hem bir süreç olarak değer yaratma anında hem de bir sonuç olarak değer gerçekleştirme anında ortaya çıkmaktadır. Örneğin, ücretler ya da tedarikçilere yapılacak ödemeler, değerin aynı zamanda kârın gerçekleşmesinden önce belirlenip yapılmaktadır. Bu anlamda değer ‘paylaşımı’, kâr üzerinden değil, yapılan toplam katkıya karşılık (mesela toplam emek), çıkarılan toplam değerin (mesela toplam ücretler) eşitsiz dağılımı ile gerçekleşir. Kârın seviyesi ile doğrudan bağlantılı olan işletme (kurumlar) vergisinin miktarı bile, şirketlerin binbir çeşit yasal olan ya da olmayan vergi kaçırma stratejileri sonucunda kesin olarak ölçülebilirliğini yitirmektedir. Bu durumda, hem şirketlere yaptığı dolaylı ve doğrudan destekler aracılığıyla devletin toplam değere katkısının, kurumlar vergisi yoluyla toplam değerden çıkarımı karşısındaki büyüklüğü her iki açıdan da ölçülemez hâle gelmekte, hem de devletler ve şirketler arasındaki güç, ittifak ve taviz ilişkileri herhangi bir sabit ‘paylaşımı’ imkânsızlaştırmaktadır.
Şemada VC’den VE’ye giden okla temsil edilen değer, iktisadi aktörler tarafından ücret, maaş, mal ve hizmet alımı, faiz, temettü ve vergi biçimlerinde çıkarılır. Dolayısıyla, finansal aktörler tarafından yapılan çıkarma (Haslam vd., 2013; Mazzucato ve Shipman, 2014) sürecin yalnızca bir parçasıdır ve şekilde gösterildiği üzere ürünler satıldıktan sonra yaratılan yeni değerin gerçekleştiği (VR) anda değil, aktörlere ödemeler yapılmaya başlandığı anda başlar. Çalışanlar, alacaklılar (kredi verenler), hissedarlar (hisse geri alımı) veya tedarikçiler gibi belirli aktörlere, şirket zarar etse bile ödeme yapılır. Esasen, aktörlerin elde ettiği değer, üretken faaliyetin vazgeçilmez bir parçasıdır ve bu değer, makro düzeyde mal ve hizmetlere olan talebi yaratarak bunların arzını da meşrulaştırır (Lazonick, 1994). VE’den VC’ye geri dönen oklar bu yönü ifade etmektedir. Yukarıda belirttiğimiz gibi, yaratılan değer ile elde edilen değer birbirinden bağımsız değildir. Bir aktör tarafından halihazırda elde edilmiş olan (çıkarılan) değer payının bir sonraki üretim faaliyeti ve kapasite geliştirme döngüsüne ne ölçüde yeniden yatırıldığı, değer yaratma sürecinin zaman içindeki sürdürülebilirliğini belirler. Yani, en başta işletmenin kendisi olmak üzere değer elde edenlerin bunu gelecekte değer yaratımını artırabilecek şekillerde yeniden kullanmaları hayati önem taşımaktadır. Kilit nokta, aktörlerin ne ölçüde elde ettikleri değerin önemli bir kısmını bir sonraki somut veya soyut yenilikçi yatırım ve üretim turunu mümkün kılmak veya finanse etmek için angaje olduklarıdır. Bu ise ancak işgücünün örgütsel adanmışlığı (Bowman ve Ambrosini, 2009; Lazonick, 1994), devletin ve diğer kamu kuruluşlarının kurumsal adanmışlığı (Block, 2008) ve dış finansörlerle iç karar vericilerin mali adanmışlığı (Lazonick, 2010) yoluyla gerçekleşebilir.
Sonuç olarak, değer çıkarma, mal ve hizmetlerin üretilmesi, satılması ve gelirlerin aktörler tarafından tüketilmesi yollarıyla üretken çabanın somutlaşmasına ve bir sonraki çevrimin yeniden başlatılabilmesine imkân sağlar. Ancak bu tanım ister şirket ister ulusal gelir bağlamında olsun, “katma değer” muhasebesiyle çelişmektedir (Mazzucato ve Shipman, 2014; Tomaskovic-Devey vd., 2015). Bir şirket, tüm üretken faaliyetler bir felaketle ortadan kalkmadığı veya yenilikçi faaliyetin herhangi bir gelir getirmemesi nedeniyle tüm Ar-Ge çabalarının boşa gitmediği sürece, zarar etse bile değer çevrimi içindedir. Bu, üretim sürecinde çıkarılan toplam değerin (VE), yaratılan ve gerçekleştirilen değerden daha yüksek olduğu bir net negatif değer yaratma durumudur (toplam VC/VR < toplam VE).
Değer gerçekleştirme (VR) önceden garanti edilemediği için değer yaratma miktarı ya da mali değer olarak sonucu belirsiz bir süreçtir. Gerçekleştirme öncesi ya da sonrası değer çıkartma ise aktörlerin farklı güç seviyeleri nedeniyle eşitsiz bir süreçtir. Belirli bir aktörün değer yaratma sürecine yaptığı katkının ötesinde bir değer çıkarması ve bunun işletmenin gelecekteki yatırıma ve üretime (üretken faaliyete) yönlendireceği kaynaklarının giderek azalmasına yol açması halinde, zaman içinde bir değer yok etme süreci ortaya çıkar. VE’den VD’ye uzanan kırmızı okla gösterilen bu süreçte, değer yok edimi, bugün değer elde ederken, yarın için yeterince yeni kaynak ayırmamak ve yeni değer yaratma yetkinlikleri (capabilities) geliştirmemek anlamına gelir. Bu da gelecekte değer yaratma kapasitesini giderek azaltır, hatta yok eder. Değer yok edimi tüm işletmelerde görülebilir ve uzun dönemli rekabet açısından da temel dezavantaj kaynağıdır. Yok edici aktör, mevcut aktörlerden (yöneticiler, tedarikçiler, finansörler, hissedarlar, devlet ve hatta çalışanlar) herhangi biri olabilir. Şemada neden hisse geri satın almanın (stock buyback) doğrudan değer yok edici bir kalem olduğunu sonraki yazılarda açıklayacağız.
Aşırı seviyelere ulaşmış bir değer yok etme süreci, orta ve uzun vadede şirketin varlığını sona erdirebilir ya da makro düzeyde, bir ülkede, yarattıklarından daha fazlasına el koyan gruplar ile elde ettiklerinden daha fazlasını yaratan gruplar arasındaki eşitsizliklerin artması yoluyla ekonomik ve sosyal bozulmaya yol açabilir. Bunun başlıca istisnası, bir şirketin, sektörün ya da ülkenin, önceki yıllarda değer yaratma sürecinde biriktirdiği güçlü konumu sayesinde (şirketse tekelci gücü, ülkeyse hegemonik gücü), çalışanlarının, tedarikçilerin, diğer şirketlerin ya da yabancı ülkelerin yarattığı değerleri, değer yaratma sürecine katkısı minimal olan (ve hatta hiç olmayan) aktörler adına el koyma (value capture) ve uzun süreli bir kolektif değer yıkımıyla kalıcı eşitsizlikler yaratma ‘yetisi’dir. Ampirik göstergeler açısından bakıldığında, bu durum, hisse geri alımları ve temettüler yoluyla önemli ölçüde değer sömürüsü ve yıkımı gerçekleştiren bazı şirketlerin, olması gerektiği gibi hızla ortadan kalkmamasının nedenini sorgulatmaktadır. Cevap, üretim sürecinin doğasıyla ilgili görünmektedir. ‘Çıkarılan’ değerin tamamı şirket içinde yaratılmamakta ve hissedarlar (ve üst düzey yöneticiler) tarafından gerçekleştirilen değer yok edimi, diğer aktörlerin aleyhine uzun süreler boyunca gerçekleşebilmektedir.
Dolayısıyla, şema, her bir aktörün katkısı ampirik olarak hiçbir şekilde tam olarak ölçülemeyeceği için, en azından kavramsal düzeyde, sektör veya ulusal ekonomi düzeylerinde de yapılandırılabilir. Benzer bir şema Harvey (1982) tarafından tasarlanmıştır. İki şemanın karşılaştırması başka bir yazının konusu olabilir.
Yazıyı bitirmeden önce, değere ilişkin kavramsal karmaşıklığın ne düzeyde olduğunu kısaca özetlemek gerekiyor. Ana akım yaklaşımlara alternatif olan yaklaşımlarda, değer yaratmada emeğin kilit rolünün kabul edilmesi (Bowman ve Ambrosini, 2000; Lazonick, 1994; Lazonick ve Mazzucato, 2013), ve işletme içindeki (Lazonick, 1994; Lazonick ve Mazzucato, 2013; Tomaskovic-Devey vd., 2015) ya da işletme ile dış aktörler arasındaki güç dinamiklerinin değerlendirilmesi (Bowman ve Ambrosini, 2000; Tomaskovic-Devey ve ark., 2015) gibi önemli ortak noktalar bulunmasına rağmen, değer çıkarma süreci (VE) hem gerçekleştirilmesi hem de aktörleri açısından bir uyuşmazlığa tabidir. Değer kavramı farklı aktörler için farklı anlamlar ifade etmekle kalmaz (Bowman ve Ambrosini, 2009). Araştırmacılar bu kavramı, faaliyetin finansal, değişimle ilgili veya üretime dayalı olmasına bağlı olarak da büyük ölçüde farklı şekillerde ele alırlar. Örneğin, finansallaşma literatüründe, mesela Mazzucato ve Shipman’da (2014) değer çıkarma, sadece ve sadece finansal aktörlerin yaratılan değere ‘adil olmayan’ bir biçimde, temettü ve hisse geri alma şekillerindeki el koyma yoluyla gerçekleşmekte, diğer aktörlerin yarattığı, çıkardığı ya da yok ettiği değerin herhangi bir tanımlamasına gidilmemektedir. Benzer şekilde, Bowman ve Ambrosini’de (2009) değer çıkarma yalnızca değişim (gerçekleştirme) esnasında herhangi bir aktörün katkı sunduğundan daha büyük bir değere el koyması şeklinde gerçekleşmekte, herhangi bir değişim ilişkisine tabi olmayan şirket üst yöneticileri ya da hissedarlar gibi aktörlerin el koydukları (bizim şemamızda çıkardığı ve/veya yok ettiği) değer analize dahil edilmemektedir. Görüldüğü üzere, ana akım olmayan yazarlarda dâhi değerin ve aktörlerin konumlanışları arasında ciddi kavrayış farklılıkları vardır.
Sonuç olarak, faaliyetlerin, kaynakların ve ürünlerin değerinin belirlenmesindeki öznel nitelikler ve kullanılan finans ve muhasebe ölçütlerinin ideolojik ve sınıfsal arka planları, metodolojik bir uzlaşma sağlanmasını oldukça karmaşık hâle getirmektedir. Konuyu daha da karmaşıklaştıran bir diğer husus da değer çıkarma (VE) ile değer yok etme (VD) arasındaki farkın net olmamasıdır.
Gelecek yazıda, gerçek bir firma tarafından hazırlanan ve paylaşılan verilerin imkân verdiği ölçüde, şemanın kısmi bir ampirik uygulamasıyla devam edelim. Bu yolla, şemaya dair hâlen oldukça kuramsal ve soyut düzeyde kalmış bu açıklamaları biraz daha netleştirmiş olacağız.
Kaynakça
Baran, P. A., & Sweezy, P. M. (1966). Monopoly capital: An essay on the American economic and social order. Monthly Review Press.
Block, F. (2008). Swimming Against the Current: The Rise of a Hidden Developmental State in the United States. Politics & Society, 36(2), 169-206.
Bowman, C., Ambrosini, V. (2000). Value creation versus value capture: Towards a coherent definition of value in strategy. British Journal of Management, 11(1), 1-15.
Bowman, C., & Ambrosini, V. (2010). How value is created, captured and destroyed. European Business Review, 22(5), 479-495.
Harvey, D. (1982). The Limits to Capital. Basil Blackwell.
Haslam, C., Andersson, T., Tsitsianis, N., & Yin, Y. P. (2013). Redefining business models: Strategies for a financialized world. Routledge.
Lazonick, W. (1994). Creating and extracting value: Corporate investment behavior and American economic performance, STEP Report R20. ISSN0804-8185.
Lazonick, W. (2010). Innovative Business Models and Varieties of Capitalism: Financialization of the U.S. Corporation. Business History Review, 84, 675–702.
Lazonick, W., Mazzucato, M. (2013). The risk-reward nexus in the innovation-inequality relationship: Who takes the risks? who gets the rewards? Industrial and Corporate Change, 22(4), 1093-1128.
Mazzucato, M., Shipman, A. (2014). Accounting for productive investment and value creation. Industrial and Corporate Change, 23(4), 1059-1085.
Tomaskovic-Devey, D., Lin, K., Meyers, N. (2015). Did financialization reduce economic growth? Socio-Economic Review, 13(3), 525-548.
Yazar bu yazının hazırlanmasında yapay zeka aracı kullanmamıştır.