
Bu yazıda iki ülke örneğinde kamu harcamaları, vergiler ve borçlanmanın bir bütün olarak nasıl gerçekleştiğini, kısaca kamunun finansal akım aritmetiğini/döngüsünü ortaya koymaya çalışacağım.
Giriş
Bu yazıda, ABD ve Türkiye örneklerinden hareketle kamu harcamalarının, vergi tahsilatının ve borçlanmanın ekonomi genelindeki finansal hesaplara nasıl yansıdığını göstermeye çalışacağım. Amacım, ekonomideki parasal akım içinde kamu sektörünün yerini ve bu akımın işleyişini ortaya koymaktır.
ABD
ABD örneğinde, ABD Hazinesinin günlük yayımladığı “Günlük Hazine Bülteni”nden[1] yararlanacağım. Bülten, Hazine harcamaları ve vergi tahsilatlarının yanı sıra yeni borçlanma ve borç itfası verilerini de içermektedir.
Tablo 1: Günlük Hazine Durum Tablosu
| Hazine Hesabına Girişler | Hazine Hesabından Çıkışlar |
| Gelirler | Giderler |
| Yeni Borçlanma | Borç İtfası |
Bu bültende yer alan tablolar sınıflandırıldığında yukarıda gördüğünüz Günlük Hazine Durum Tablosu ortaya çıkacaktır. Gelirler, federal hükümet tarafından elde edilen vergi gelirleri ve sosyal güvenlik sistemi tahsilatlarını içerirken, giderler ise federal hükümetin harcamalarını temsil etmektedir. Yeni borçlanma, hazine hesabına giriş kategorisinde sınıflandırılırken, borç itfası hazine hesabından çıkışlar kategorisinde yer alacaktır.
Bu noktada doğrudan 20 Ekim 2026 gününde yayınlanan Günlük Hazine Bülteni verilerine odaklanarak bir aşama daha ilerleyelim.
Tablo 2: Günlük Hazine Durum Tablosu (20 Ekim 2026) (Milyon Dolar)
| Hazine Hesabına Girişler | Hazine Hesabından Çıkışlar |
| 9.200 | 30.865 |
| 312.795 | 282.522 |
Kaynak: Günlük Hazine Durum Tablosu (20 Ekim 2026), https://fiscaldata.treasury.gov/static-data/published-reports/dts/DailyTreasuryStatement_20261020.pdf
20 Ekim 2026 tarihli verilere göre ABD Hazinesi aynı gün 9.2 milyar dolar vergi tahsil etmiş ve 30.8 milyar dolar kamu harcaması yapmıştır. Ayrıca 312.7 milyar dolarlık yeni tahvil ihracı gerçekleştirilmiş, 282.5 milyar dolarlık tahvilin itfası yapılmıştır. Bu işlemler sonucunda Hazine hesabına giren tutarlar hangi kanallardan ve hangi hesaplardan aktarılmıştır? Hazine hesabından çıkan ödemeler ise hangi hesaplardan karşılanmış ve hangi hesaplara yönelmiştir? Şekil-1’de vergi tahsilatı ve kamu harcamasının, banka ve Fed bilançosu üzerinde nasıl geliştiği ve hangi hesaplarda değişikliğe neden olduğu gösterilmiştir.
Şekil 1: Vergi Tahsilatı Sonrası Bilançoların Değişimi
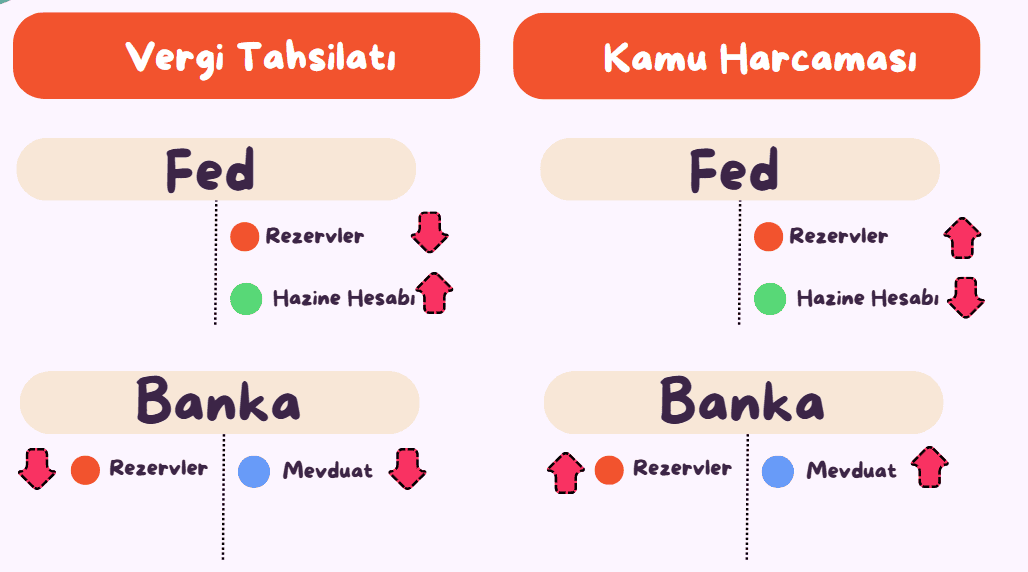
Vergi ödemesi yapıldığında, mükellefin ticari bankadaki mevduatı azalır. Ödeme bankalararası sistemde sonuçlandırılırken ilgili bankanın Fed nezdindeki rezerv bakiyesi düşer ve aynı tutar Fed tarafından Hazine Genel Hesabı’na (TGA) aktarılır. Böylece Hazine’nin Fed’deki hesap bakiyesi artar. Kamu harcaması yapıldığında, ödeme TGA bakiyesinden çıkar. Fed, ödeme tutarını Hazine Genel Hesabı’ndan düşer ve alıcının bankasının Fed nezdindeki rezerv hesabına aktarır. Alıcının bankası da bu tutarı alıcının mevduat hesabına kaydeder. Böylece TGA bakiyesi azalırken bankanın Fed’deki rezervleri ve alıcının ticari bankadaki mevduatı artar. Sonuç olarak, mükelleflerin vergi ödemeleri bankalararası mutabakat sürecinde bankaların Fed nezdindeki rezerv bakiyelerini azaltırken Hazine Genel Hesabı’nın (TGA) bakiyesini artırır. Kamu harcamalarında ise akış tersine işlemektedir. TGA bakiyesi azalırken ödemeyi alan bankanın rezerv bakiyesi ve alıcının mevduatı artmaktadır. Benzer bir biçimde hazinenin yeni borçlanması ilk akışı, itfası ise ikinci akışı harekete geçirmektedir. Bu nedenle, vergiler ile yeni hazine borçlanması hazine hesabına girişler kategorisinde ve harcamalar ile borç itfası hazine hesabından çıkışlar kategorisinde yer almaktadır. Bütün bu artimetiğin sonucu gün sonunda Hazine hesabı ya artmakta yada azalmaktadır. 20 Ekim 2026 tarihinde aşağıdaki sonuç doğmuştur.
9.200 + 312.795 – 30.865 – 282.522 = 8.608
Hazinenin Fed üzerinde tuttuğu hesabın 20 Ekim 2026 tarihinde 8.6 milyar dolar arttığı sonucu ortaya çıkmaktadır. 19 Ekim 2026 tarihinde 965 milyar olan Hazine hesabı, 20 Ekim 2026 tarihinde 973 milyar dolar seviyesine yükselmiştir. ABD örneğinde Hazine, güne önceki günden devreden bir bakiyeyle başlar; vergi tahsilatları ve borçlanma bu bakiyeyi artırırken kamu harcamaları ve borç itfaları azaltır. 20 Ekim 2026 itibariyle Fed bilançosunda[2] yer alan rezervlerin tutarı yaklaşık 3 trilyon iken hazine hesabının tutarı ise yaklaşık 1 trilyon düzeyindedir.
Bu örnek, “kamu önce harcar, vergiyi sonra toplar” ifadesinin ABD Hazinesi’nin fiilî ödeme mekanizmasını açıklayan bir işlem sırası olarak alınamayacağını göstermektedir. Bu nedenle mevcut para akışı, TGA’nın mevcut bakiyesi ve hesaba giren ve hesaptan çıkan tutarlar üzerinden incelenmelidir. Günlük toplamlar işlemlerin gün içindeki sırasını göstermediğinden, bu veriler tek başına “önce harcama, sonra vergi” şeklinde bir işlem sırasını doğrulamamaktadır. Daha doğru ifade, TGA’nın güne önceki günden devreden bir bakiye ile başladığı; gün içindeki tahsilat, borçlanma, harcama ve itfaların bu bakiyeyi değiştirerek gün sonu bakiyesini belirlediğidir.
Türkiye
Türkiye örneğini de veriler üzerinden inceleyelim. ABD’de günlük olarak yayımlanan bu veriler, Türkiye’de aylık olarak yayımlanmaktadır. Türkiye’de veriler aşağıdaki şekilde sunulmaktadır.
Tablo 3: Günlük Hazine Durum Tablosu
| Hazine Hesabı |
| Gelirler |
| Giderler |
| Yeni Borçlanma |
| Borç İtfası |
Bu veriye Bütçe Finansman İstatistikleri[3] sayfası üzerinden ulaşılmaktadır. Merkezi Yönetim Bütçe Dengesi ve Finansmanı tablosuna bakıldığında en son veri 2026 Eylül ayına aittir.
Tablo 4: Merkezi Yönetim Bütçe Dengesi ve Finansmanı (Eylül 2026) (Milyon TL)
| MERKEZİ YÖNETİM BÜTÇE GELİRLERİ | 1.253.148 |
| MERKEZİ YÖNETİM BÜTÇE HARCAMALARI | 1.785.390 |
| MERKEZİ YÖNETİM BÜTÇE DENGESİ | -564.287 |
| MERKEZİ YÖNETİM BÜTÇE FİNANSMANI | 308.542 |
| KASA/BANKA VE DİĞER İŞLEMLER | 255. 576 |
Kaynak: Merkezi Yönetim Bütçe Dengesi ve Finansmanı (Eylül 2026), https://muhasebat.hmb.gov.tr/merkezi-yonetim-butce-istatistikleri
Merkezi Yönetim Bütçe Dengesi ve Finansmanına ilişkin aylık tabloda, her dönemin gelirleri ile harcamaları karşılaştırılarak bütçe dengesi hesaplanmaktadır. Tablo 3’de 564,2 milyar TL bütçe açığına karşılık 308,5 milyar TL borçlanma gösterilmiştir. Tablonun en altındaki “Kasa/Banka ve Diğer İşlemler” kalemi ise TCMB bilançosunda yer alan Hazine ve Maliye Bakanlığı hesabındaki değişimleri içermektedir. Bu hesaptaki değişimler tabloda ters işaretle gösterilmektedir. Buna göre, bütçe açığının finansmanında Hazine ve Maliye Bakanlığının TCMB nezdindeki hesabındaki bakiyenin 255,5 milyar TL azaltılmasından[4] yararlanılmıştır. Türkiye örneğinde bu tablo aylık olarak yayımlandığından günlük işlemlerin akışına ilişkin çıkarım yapılamamaktadır. Buna rağmen Muhasebat Genel Müdürlüğü tarafından online yayımlanan muhasebe yetkilileri klavuzunda[5] işlemlerin günlük yapıldığı açık bir şekilde görülmektedir. Sonuç olarak Hazine ve Maliye Bakanlığı, her aya TCMB nezdindeki hesabında önceki aydan devreden bakiye ile başlamaktadır. Ay boyunca vergi tahsilatları ve yeni borçlanma bu bakiyeyi artırırken kamu harcamaları ve borç geri ödemeleri azaltmaktadır. Bu işlemlerin net etkisi, ay sonundaki hesap bakiyesini belirlemektedir.
Sonuç
ABD ve Türkiye örneklerinde gördüğümüz gibi, kamu harcamaları, vergi tahsilatı ve borçlanma birbirinden bağımsız işlemler değildir. Vergiler ve yeni borçlanma Hazine hesabına para girişi sağlarken, kamu harcamaları ve borç itfaları bu hesaptan para çıkışına yol açar. Hazine, dönem içinde hiç vergi tahsil etmemiş veya yeni borçlanma yapmamış olsa bile, önceki dönemden devreden bakiyesini kullanarak harcama yapabilir. Bu işlemlerin net etkisi, Hazine hesabının dönem sonu bakiyesini belirlemektedir.
ABD’de günlük, Türkiye’de ise aylık veriler üzerinden izleyebildiğimiz bu akım, kamu maliyesinin nasıl işlediğini anlamak için bütçe gelir ve giderlerine bakmanın tek başına yeterli olmadığını ortaya koyuyor. Hazine hesabındaki hareketleri ve önceki dönemden devreden bakiyeyi de hesaba katmak gerekiyor. Bu örnekler, “kamu önce harcar, vergiyi sonra toplar” ifadesinin kamunun fiilî ödeme mekanizmasını açıklayan bir işlem sırası olarak alınamayacağını da gösteriyor.
Notlar
- Günlük Hazine Bülteni, https://fiscaldata.treasury.gov/datasets/daily-treasury-statement/operating-cash-balance ↑
- Fed Bilançosu, https://www.federalreserve.gov/releases/h41/20261015/ ↑
- Bütçe Finansmanı İstatistikleri, Merkezi Yönetim Bütçe Dengesi ve Finansmanı, https://www.hmb.gov.tr/kamu-finansmani-istatistikleri ↑
- TCMB Analitik Bilançosu’nda P.2Bb koduyla gösterilen “Kamu Mevduatı”, Hazine ve Maliye Bakanlığı ile kamu kurumlarının TCMB nezdinde tuttukları Türk lirası ve döviz cinsinden vadesiz ve vadeli hesapları kapsamaktadır. Bu kalemde söz konusu hesaplar toplulaştırılarak gösterildiğinden, yalnızca Hazine ve Maliye Bakanlığına ait hesaplardaki değişimi ayrıştırmak mümkün değildir. ↑
- Muhasebe Yetkilisi Klavuzu, https://muhasebe.muhasebat.gov.tr/Kilavuz/ ↑
Yazar, yapay zekâ araçlarını yukarıda belirttiği kapsamda bilimsel yayın etiğine bağlı kalarak kullandığını beyan etmektedir. Yapay zekâ desteğiyle üretilen içeriklerin tüm sorumluluğu yazara aittir.