2018-2023 dönemindeki kur şokları Türkiye imalat sanayiini nasıl etkiledi? Yüksek ve düşük ihracatçı sektörleri karşılaştıran bu yazı, markup, döviz borcu ve kambiyo karı üzerinden ticaret ve bilanço kanallarının birlikte nasıl işlediğini gösteriyor.
Hasan Cömert ve Cem Oyvat (2026, 16 Temmuz; 2026, 3 Ağustos), Katman Portal’da yakın zamanda yayımladıkları yazı dizisinin ilk iki yazısında Türkiye’de döviz kuru şoklarının yalnızca bir enflasyon meselesi olmasının ötesinde, ülkedeki bölüşüm ilişkilerini de ciddi bir şekilde etkileyen bir mekanizmaya sahip olduğunu net bir şekilde ifade edip, durumu çok iyi özetleyen bir tanımlama yaptılar: “Döviz kuru Türkiye gibi gelişmekte olan ülkeler için en önemli varlık fiyatıdır” (2026a; 2026b).
Gerçekten de, ekonominin her zerresine bu denli sirayet eden bir kavramın etki kanallarını incelemek, ülkemizdeki birçok durumu anlamak açısından ciddi bir önem arz etmektedir. Bahse konu yazılarda, döviz kuru şoklarının etkisinin dört ayrı kanaldan işleyebileceği belirtilmişti: ticaret, enflasyon, markup (kâr marjı)/ücret payı ve bilanço etkisi. Bu yazıda bu kanallardan ikisi olan ticaret ve bilanço kanallarını, bölüşüm ilişkilerinden ziyade firma davranışları üzerinden ele alıyorum. Buradaki temel motivasyonum ise, ağır kur ve enflasyonist baskı altındaki firmaların fiyatlama mekanizmalarının birbirlerinden ayrışıp ayrışmadığını, eğer ayrıştıysa da bunun hangi koşullara bağlı olduğunu göstermektir.
Bu iki kanaldan ticaret kanalı, yabancı piyasalarda satış yapan firmaların (veri setinde sektörlerin) kur artışından (TL’nin değer kaybı) faydalanabileceğini savunmaktadır. Ama bu faydalanma elbette ki belli başlı varsayımlara tabidir. Öncelikle firmanın maliyetlerinin kur artışıyla aynı hızda yükselmemesi gerekmektedir; bu koşul sağlandığında avantaj, firmanın döviz cinsinden fiyatını düşürüp satış miktarını artırmasına gerek kalmadan da ortaya çıkabilir, zira ihracat gelirinin TL karşılığı kur artışıyla birlikte mekanik olarak yükselir (Cömert ve Oyvat, 2026c).[1] Bununla birlikte, firma yabancı para cinsinden fiyatını gerçekten düşürürse ve bu malın talep esnekliği yüksekse, yani fiyattaki azalış satış miktarında büyük bir artışa yol açarsa, avantaj ayrıca güçlenebilir. Türkiye gibi ithal girdi bağımlılığının yüksek olduğu ülkelerde kur şokundan kaynaklı maliyetlerin yükselmesi, kur kaynaklı avantajın sınırlanmasına sebep olabilir. Net sonuç, sektörün ihracattan elde ettiği hasıla ile ithal girdi ve diğer döviz kaynaklı maliyetler arasındaki dengeye bağlıdır. Bununla birlikte, bu etkinin pozitif olduğu varsayıldığı takdirde dahi, iç piyasalara üretim yapan firmalarla ihracatçı firmalar arasında bu noktada farklılaşmalar görülebilir. Diğer kanal olan bilanço kanalı ise doğrudan yabancı para cinsinden varlıklar ve yükümlülüklerin göreli durumunu merkeze alan bir anlatı içermektedir. TL’nin yabancı para birimi karşısındaki değer kaybı, firma bilançosunda yabancı para cinsinden yükümlülüklerin TL cinsinden değerini artırarak firmanın net servetini (net worth) azaltacaktır. Döviz geliri olan firmalar için bu durum bir dengeleme mekanizması ortaya koysa da, borçların döviz gelirinden fazla olduğu durumda firmaların riskleri de artmış olur.
Yazının temel araştırma sorusu da tam olarak burada ortaya çıkmaktadır: Türkiye’de çeşitli kur şokları ve yüksek enflasyon/düşük faiz politikalarının uygulandığı 2018-2023 döneminde imalat sanayiindeki sektörler bu kanallardan nasıl etkilenmiş ve bu anlamda birbirlerinden farklılaşmışlar mıdır? Ampirik olarak bu sorulara cevap vermek için TCMB tarafından yayımlanan sektörel bilanço istatistiklerinden (gelir tablosu, finansal oranlar ve banka kredisi riski verileri) faydalanıyorum.
Analizi imalat sanayiiyle sınırlı tutmamdaki sebep, hizmet sektöründe (özellikle taşımacılık gibi alanlarda) hem fiyatlama sisteminin, hem de ihracat gelirinin farklı dinamiklerle işliyor olmasıdır. Ticaret kanalının sektörler arası bir farklılığa sebep olup olmadığını ölçmek için imalat sanayii içindeki sektörleri karşılaştırılabilir örneklemlere ayırmak gerekiyor. Bu nedenle, imalat sanayii içinde ağırlığı en büyük 10 sektörden oluşan bir havuz belirleyip, bu havuzu ihracat oranına göre beşer sektörlük iki gruba ayırdım: yüksek ihracatçı ve düşük ihracatçı[2]. Böylece hem ekonomik ağırlığı birbirine yakın, hem de ihracat yönelimi farklı iki grup üzerinden yönetilebilir bir karşılaştırma kurmayı hedefliyorum. Yazıda öncelikle ele alınan dönemin genel makroekonomik çerçevesini sunup, daha sonra sektörel bilançolardan elde edilen bulguları paylaşacağım.
Dönemin Makroekonomik Çerçevesi
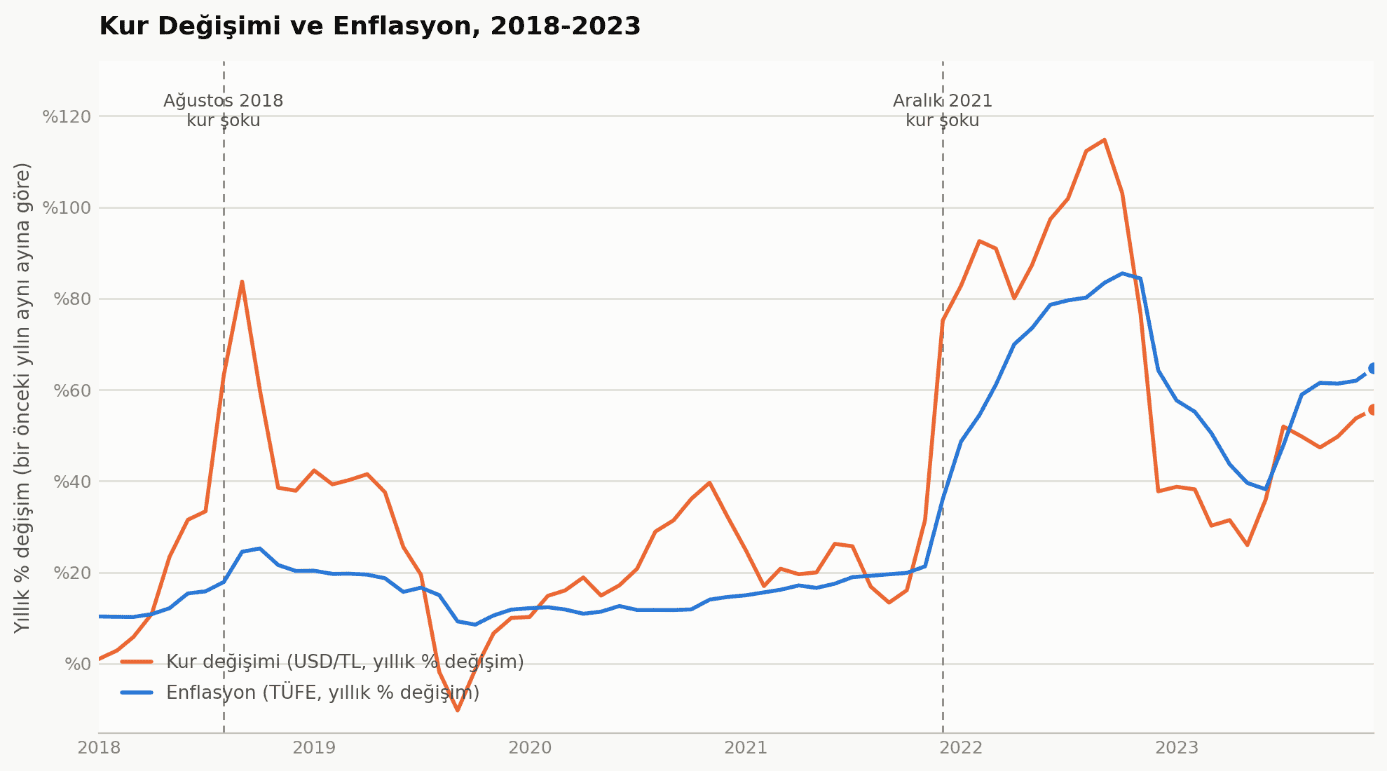
Dönem kur ve enflasyonist hareketler açısından ele alındığında, bir yandan ülkemizin genel geçer sorunlarını yansıtması bakımından alışıldık, diğer yandan bu atmosfer karşısında alınan önlemler bakımından olağandışı bir yapının olduğu görülüyor. Nitekim Şekil 1’den de anlaşılacağı üzere, bu dönem Türkiye ekonomisinde tekrarlayan kur şokları ve bu şokların ardından ortaya çıkan enflasyonist dalganın damga vurduğu bir dönem olarak karşımıza çıkıyor. Bu dönem içerisinde iki şok özellikle belirginleşiyor: Ağustos-Eylül 2018’de kurdaki değişimin %80’lerin üzerine çıkması ile Aralık 2021’de yaşanan %75’lik sıçrama. Bu şoklardan sonra artışın bir süre daha devam etmesi ve enflasyonun kurdaki değişimi gecikmeli olarak takip etmesi, dönemin öne çıkan diğer gözlemleri arasında yer alıyor.
Şekil 1: 2018-2023 Döneminde Kur ve Enflasyonun Seyri
Kaynak: TCMB, EVDS
Tarih boyunca birçok kez kur ve enflasyon sarmalına girmiş ülkemiz için bu durum yeni değil elbette. Ancak bu dönemi öncekilerden ayıran önemli bir özellik var: TCMB, kur ve enflasyondaki sıçramalara politika faizini artırarak karşılık vermedi; aksine, birçok kez faiz indirimine gitti. Yüksek kur ve düşük faiz ortamında uygulamaya konan Türkiye Ekonomi Modeli, firmaları hem ucuz krediyle beslemek, hem de rekabetçi kurun avantajlarından faydalanarak onları ihracat kanalıyla başarılı kılmak üzerine kurgulanmıştı. Gelinen noktada, özellikle 2023 seçimleri sonrasında bu politika terk edilmiş ve Mehmet Şimşek’in gelişiyle terk edilen programın ne denli başarılı olduğunu bütünlüklü bir şekilde tartışmak bu yazının konusu değil. Fakat, bu tartışmayı yukarıda ele aldığım bağlamda somut bir zemin oturtmak için, ihracat özelliklerine göre seçtiğim belli başlı sektörlerin 2018-2023 döneminde bu ortama nasıl tepki verdiğine bakıyorum.
İmalat Sanayiinde Genel Durum ve Sektör Seçimi
Tablo 1: 2018-2023 Döneminde İmalat Sanayinde Genel Görünüm
| NACE Kodu | Sektör | İhracat Oranı (%) | İmalat Sektörü İçerisinde Ağırlığı (%, ) |
| 10 | Gıda ürünlerinin imalatı | 18,75 | 14,66 |
| 11 | İçeceklerin imalatı | 3,25 | 0,69 |
| 13 | Tekstil ürünlerinin imalatı | 20,44 | 8,52 |
| 14 | Giyim eşyalarının imalatı | 31,64 | 5,17 |
| 15 | Deri ve ilgili ürünlerin imalatı | 17,73 | 0,74 |
| 16 | Ağaç, ağaç ürünleri ve mantar ürünleri imalatı (mobilya hariç) |
16,99 | 1,37 |
| 17 | Kağıt ve kağıt ürünlerinin imalatı | 19,27 | 3,10 |
| 18 | Kayıtlı medyanın basılması ve çoğaltılması |
10,94 | 0,63 |
| 20 | Kimyasalların ve kimyasal ürünlerin imalatı |
24,54 | 6,37 |
| 21 | Temel eczacılık ürünlerinin ve eczacılığa ilişkin malzemelerin imalatı |
12,41 | 1,25 |
| 22 | Kauçuk ve plastik ürünlerin imalatı | 25,84 | 5,65 |
| 23 | Diğer metalik olmayan mineral ürünlerin imalatı |
19,11 | 4,96 |
| 24 | Ana metal sanayii | 31,40 | 12,91 |
| 25 | Fabrikasyon metal ürünleri imalatı (makine ve teçhizat hariç) |
25,25 | 6,61 |
| 26 | Bilgisayarların, elektronik ve optik ürünlerin imalatı |
27,68 | 1,67 |
| 27 | Elektrikli teçhizat imalatı | 40,92 | 5,76 |
| 28 | Başka yerde sınıflandırılmamış makine ve ekipman imalatı |
32,65 | 5,45 |
| 29 | Motorlu kara taşıtı, treyler (römork) ve yarı treyler (yarı römork) imalatı |
47,61 | 8,45 |
| 30 | Diğer ulaşım araçlarının imalatı | 53,75 | 1,63 |
| 31 | Mobilya imalatı | 18,11 | 1,69 |
| 32 | Diğer imalatlar | 42,73 | 1,24 |
| 33 | Makine ve ekipmanların kurulumu ve onarımı |
23,77 | 1,50 |
Kaynak: TCMB, EVDS
Not: İhracat oranı, her sektörün yurt dışı satışlarının toplam satışlarına oranının incelenen dönem boyunca aritmetik ortalaması alınarak hesaplanmıştır. İmalat sanayi içindeki ağırlık ise sektörün net satışlarının toplam imalat sanayi net satışları içindeki payını ifade etmektedir.
Ele alınan dönemde imalat sanayiinin genel durumunu özetlerken iki olgu göze çarpıyor. Bunlardan ilki, Türkiye imalat sanayiinde ihracat oranları çok geniş bir yelpazeye yayılmasıdır (yüzde 3’ten yüzde 53’e kadar). Buna ek olarak, alt sektörler arası ağırlık dağılımında ise daha büyük bir çarpıklık karşımıza çıkıyor. İmalat sanayindeki en büyük dört alt sektör toplamın neredeyse yarısını oluştururken, en küçük on alt sektörün toplam payının %2’nin altında kalması, üretimin belirli sektörlerde yoğunlaştığını gösteriyor. Çalışmanın ilerleyen kısmını son derece etkileyen diğer husus da, ihracat oranıyla sektör büyüklüğü arasında net bir ilişkinin olmamasıdır. İhracat oranı yüksek, fakat sektörde ağırlığı düşük alt sektörler bulunurken (örneğin NACE 30), iç piyasaya dönük, ama imalat sanayii içerisinde oldukça önemli bir yeri olan alt sektörler de bulunuyor (NACE 10). Esasında bu bilgi, ihracatçı olan/olmayan alt sektör karşılaştırması için seçilecek örnekleme karar verirken beni oldukça zorladı, zira çalışmanın en başında doğrudan ihracat oranına göre yaptığım en yüksek ve en düşük oranlı 5 sektör karşılaştırması kavramsal olarak basit ve savunulabilir görünse de, birtakım sorunlar ortaya çıkardı: en az ihracatçı olan sektörlerin piyasadaki toplam ağırlığı %4,7’de kalırken, en ihracatçı 5 sektör %22,5’lik bir büyüklüğü temsil ediyordu. Böyle bir durumda karşılaştırdığım iki grup yalnızca ihracattaki performanslarıyla değil, ekonomideki rolleriyle de ayrışıyor, bu da özellikle incelemek istediğim meseleye içkin belli başlı sorulara net cevaplar bulmamı da engelliyordu; elde edilecek farklılıklara yönelik yorumların ihracat davranışından mı, yoksa sektör büyüklüğünden mi kaynaklandığına dair net bir çıkarımda bulunulması mümkün olmayacaktı. Bu sorunu ortadan kaldırmak için başka bir yöntemle alt sektörleri seçmeye karar verdim. Ekonomik ağırlığı açısından benzer iki grup oluşturmak için öncelikle imalat sanayii içindeki net satış ağırlığına göre en büyük 10 sektörü belirleyip, bu grup içerisinde ihracat oranına göre iki grubu belirledim. Sonuçta elde edilen grupların ekonomik ağırlıkları hem birbirlerine yakın ki, bu bana karşılaştırma imkânı tanıyor (yüksek ihracatçı grup %37,7, düşük ihracatçı grup %41,8), hem de aralarında anlamlı bir ihracat oranı farkı bulunuyor (sırasıyla ortalama %36,8 ve %23,0).
Tablo 2: Seçilen Sektörler ve Başlıca Özellikleri
| Kod | Alt Sektör | Grup | İhracat Oranı , (%) |
İmalat Sektörü içerisindeki Ağırlık, (%) |
Firma Sayısı | Büyük Firma Net Satış Payı, (%) |
| 29 | Motorlu Kara Taşıtı | Yüksek İhracatçı | 47,61 | 8,45 | 4.185 | 86,7 |
| 27 | Elektrikli Teçhizat | Yüksek İhracatçı | 40,92 | 5,76 | 6.454 | 76,9 |
| 28 | B.y.s. Makine ve Ekipman |
Yüksek İhracatçı | 32,65 | 5,45 | 16.366 | 51,4 |
| 14 | Giyim Eşyaları | Yüksek İhracatçı | 31,64 | 5,17 | 17.778 | 42,8 |
| 24 | Ana Metal Sanayii | Yüksek İhracatçı | 31,40 | 12,91 | 3.974 | 87,3 |
| 22 | Kauçuk ve Plastik Ürünler |
Düşük İhracatçı | 25,84 | 5,65 | 10.340 | 56,6 |
| 25 | Fabrikasyon Metal Ürünleri |
Düşük İhracatçı | 25,25 | 6,61 | 21.531 | 49,2 |
| 20 | Kimyasallar | Düşük İhracatçı | 24,54 | 6,37 | 7.021 | 76,0 |
| 13 | Tekstil Ürünleri | Düşük İhracatçı | 20,44 | 8,52 | 11.471 | 59,8 |
| 10 | Gıda Ürünleri | Düşük İhracatçı | 18,75 | 14,66 | 19.306 | 72,4 |
Kaynak: TCMB, EVDS
Tablo 2, bu kritere göre seçilen 10 sektörü göstermektedir. Yüksek ihracatçı ve düşük ihracatçı olarak sınıflandırılan grupların imalat sanayii içinde payları birbirine yakın olup (yüksek ihracatçı grup %37, düşük ihracatçı grup %41), bu durum sağlıklı bir karşılaştırma yapmayı mümkün kılmaktadır. Ayrıca, sektörel yoğunluk bilgisi sayesinde örneklemlerin ortalamada benzer rekabet koşullarında oldukları görülmektedir. Bu durum markuplar/kâr marjları üzerine yapacağım gözlemlerde önemli bir kaynak olacaktır, zira markupları en çok etkileyen durumlardan biri de sektör içi rekabet koşullarıdır. Böylece benzer rekabet koşullarına sahip alt sektörleri karşılaştırarak, aralarında kaynaklanması muhtemel farkların ağırlıklı olarak dış ticaretteki pozisyonlarından kaynaklanabileceğine dair çıkarımlar yapmak mümkün olacaktır.
Bulgular: Markup Davranışı
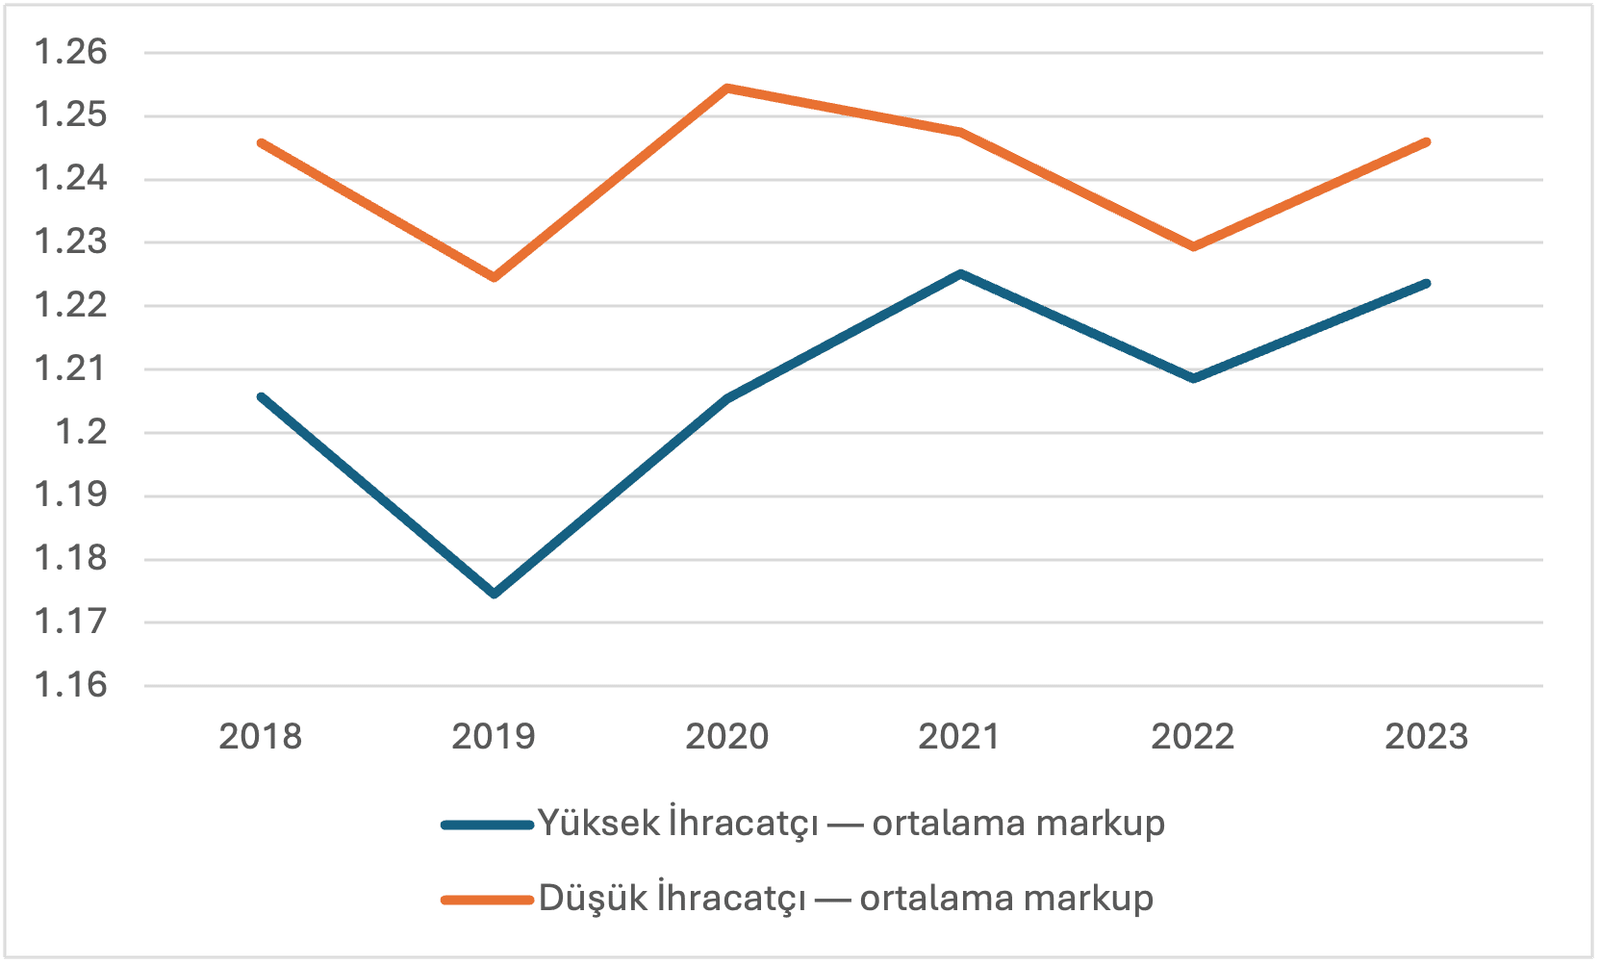
Şekil 2: Alt Sektörlerdeki Markup Oranları (2018-2023)
Kaynak: TCMB, EVDS
Ele alınan dönemdeki ortalama markup oranları belli özellikler ortaya koymaktadır. Öncelikle, yüksek ihracatçı grubun markup’ı (net satış/satışların maliyeti), dönem boyunca düşük ihracatçı gruptan yapısal olarak sürekli daha düşük seyretmektedir — 2018’de 1,206’ya karşı 1,246. Bu durum, uluslararası rekabete daha açık olan sektörlerin fiyatlama gücünün doğal olarak daha sınırlı olabileceği fikriyle tutarlı bir bulgu olarak karşımıza çıkmaktadır. Fakat, seviyeden ziyade değişime baktığımda da şunu görüyorum: 2018-2023 arasında düşük ihracatçı grubun markup’ı dönem sonunda dönem başındaki düzeyine geri dönerken (net değişim neredeyse %0), yüksek ihracatçı grubunki %1,5 artmış durumdadır. Bu farkın en belirgin olduğu yıl 2021: yüksek ihracatçı grubun markup’ı bir önceki yıla göre %1,66 artarken, düşük ihracatçı grubunki %0,56 gerilemektedir. 2021 yılı, yıl boyunca kademeli olarak kurun belli seviyelerde arttığı ve yılın son dönemine doğru bu artışın hızlandığı bir dönemdi. Esasında bu gözlem bana şunu düşündürmekte: yapısal olarak daha düşük bir fiyatlama gücüne sahip olsalar da, ihracatçı sektörler kur baskısı arttıkça markuplarını görece daha fazla yükseltme eğilimindedir.
Yüksek ihracatçı grubun kur şoku karşısında markup oranlarında bir artışa gitmesinin belli başlı sebepleri olabilir. Bir yandan bu aksiyon salt kâr artırma refleksi olarak yorumlanabilecekken, diğer yandan gelecekteki olası zararları karşılamak için bir ön alma operasyonu da olabilir. Bu noktada sektörlerin yabancı para cinsinden yükümlülüklerini inceleyerek, kur şokunun yaratabileceği bilanço etkileri karşısında ne durumda olduklarını gözlemlemek gerekiyor.
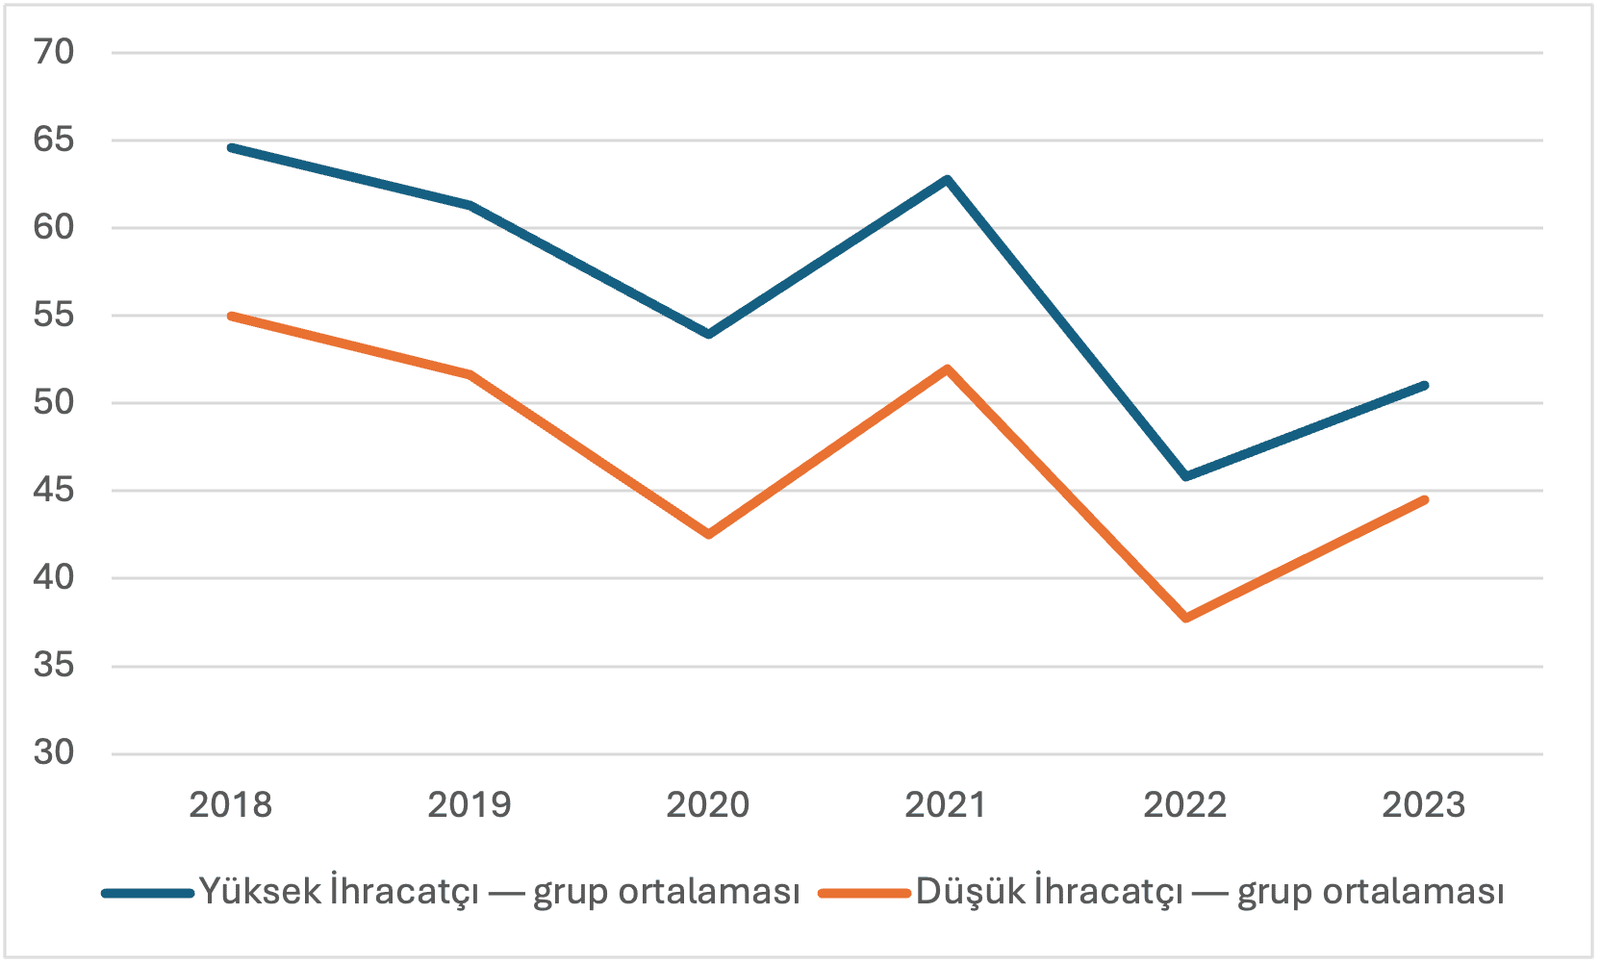
Şekil 3: Yabancı Para Cinsinden Kredilerin Oranları
Kaynak: TCMB, EVDS
Şekil 3’ten elde edilen ilk izlenim, yüksek ihracatçı grubun yabancı para (YP) kredi payının, dönem boyunca düşük ihracatçı gruptan sürekli daha yüksek olduğudur. Aralarındaki fark devamlı olarak 9-10 puan civarında kalmıştır. Bu bilgiyi markup bulgusuyla birlikte okuduğumda, şöyle bir yorum yapmak mümkündür: yüksek ihracatçı sektörlerin kur baskısı arttıkça markup’larını görece daha fazla yükseltmesi, taşıdıkları ağır döviz borcu yükünün gelecekte yaratacağı kambiyo zararına karşı bir tür önleyici tamponlama davranışı olabilir — kâr marjını şimdiden genişleterek, ileride oluşacak finansal zararı kısmen karşılamaya çalışıyor olabilirler. Özellikle 2021 yılı sonunda yaşanan büyük kur şokundan sonra iki grubun da YP cinsinden kredilerin payını azaltması, kurdan kaynaklı maliyetle baş etmenin başka bir yolu olarak da tanımlanabilir. İhracat oranı yüksek olan grupta yer alan alt sektörlere bakıldığında ağırlıklı olarak sermaye yoğun ve ithal ara mala ihtiyaç duyan sektörler olduklarını görmek mümkün. Ne yazık ki sektörlerin ara mal kullanım oranlarını TCMB veri tabanından bulamıyorum, bu noktada yaptığım çıkarım kitabi bir sınıflandırmaya bağlı kalıyor, lakin daha çok ithal ara mala ihtiyaç duyan firmaların yabancı para cinsinden kaynak arayışında olması da bu hikaye için tutarlı bir varsayımdır.
İhracatçı grubun döviz yükü ile markup artışı arasındaki olası bağlantı, bu artışın kârlılığa da yansıyıp yansımadığı sorusunu gündeme getiriyor. Bu nedenle son olarak brüt, faaliyet ve net kâr marjlarını karşılaştırıyorum. Böylece kur şoku karşısında fiyatlarını artırabilen firmaların, artan maliyetler ve finansal yükümlülükler sonrasında kâr marjlarını da koruyup koruyamadığını inceliyorum.
Bütün Bulgular Işığında Son Durak: Kârlılık Nasıl Etkilendi?
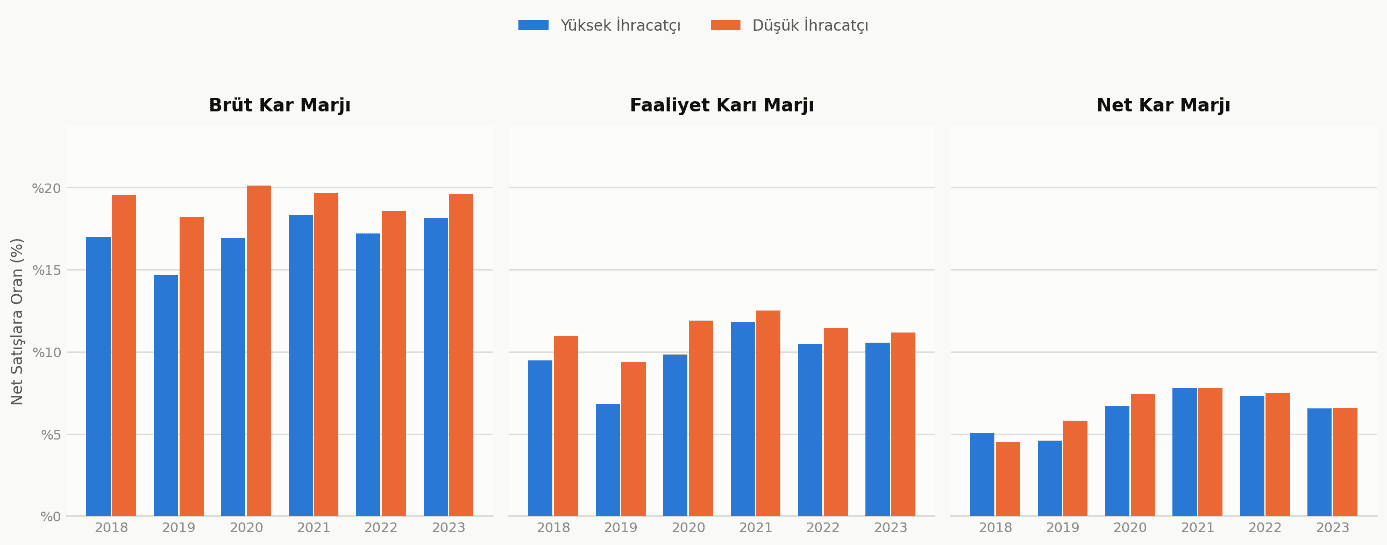
Kârlılığa üç kademede baktığımda (brüt, faaliyet, net), ilk iki kademede düşük ihracatçı grup sürekli önde: brüt kâr marjında 2-4 puan, faaliyet kârı marjında 1-2 puanlık bir farkla. Yüksek ihracatçı sektörlerin üretim ve asıl iş faaliyetinden elde ettiği kâr, uluslararası rekabetin sınırladığı fiyatlama gücü yüzünden yapısal olarak daha düşük denebilir, ki bunu markup oranlarında da gözlemlemiştik. (Şekil 4)
Şekil 4: Sektörlerin Kâr Oranları, %, 2018-2023
Kaynak: TCMB, EVDS ve yazarın hesaplamaları.
Ama net kâr marjına gelindiğinde tablo tamamen değişiyor: fark neredeyse kapanıyor, iki grup dönem boyunca birbirine çok yakın seyrediyor ve 2021’de tam olarak eşitleniyor (%7,8). Bu kapanmanın temelinde faaliyet kârından net kâra geçerken ihracatçı sektörlerin ihracatçı olmayanlara nazaran bazı avantajlar elde etmesi yatıyor ve bu avantajların kaynağını gelir tablosunda faaliyet kârı ile net kâr arasındaki kalemlere bakarak bulabiliyorum: kambiyo kârı ve zararı — yani şirketin döviz cinsinden varlık ve borçlarının, kur hareketi sonucu TL karşılığındaki değer değişiminden doğan kâr veya zarar. Yüksek ihracatçı grup, dönem boyunca her yıl net kambiyo kârı elde ediyor (kambiyo kârları, kambiyo zararlarını aşıyor) — bu fark net satışların %0,25 ile %1,76’sı arasında değişiyor. Düşük ihracatçı grupta ise bu kalem neredeyse sıfır, hatta 2018’de hafif negatif. Bunun mantığı şu: ihracatçı sektörlerin sadece döviz borcu değil, döviz cinsinden alacağı/geliri de var; kur yükseldiğinde bu alacaklar TL karşılığında değer kazanıyor ve defterlere kambiyo kârı olarak yazılıyor.
Sonuç
Sonuç olarak, bu yazıda, Cömert ve Oyvat’ın yazdığı iki yazıdan hareketle, ticaret ve bilanço kanallarının 2018-2023 döneminde imalat sanayiinde nasıl bir arada işlediğini inceledim. Ekonomik ağırlığı yakın ama ihracat yönelimi farklı iki sektör grubunu karşılaştırdığımda, karşımıza çok yönlü bir hikaye çıkıyor: yüksek ihracatçı sektörler, sınırlı fiyatlama gücü yüzünden brüt ve faaliyet kârlılığında iç piyasaya üretim yapan sektörlerden daha dezavantajlı durumda ve taşıdıkları ağır döviz borcu bilanço kanalının riskini gerçek kılıyor; ama aynı sektörlerin döviz cinsinden geliri de diğer gruba nazaran yüksek olduğu için kur yükseldiğinde net kambiyo kârı elde ediyorlar, ve bu kazanç net kârlılıktaki dezavantajı kapatarak iki grubu neredeyse eşitliyor. Kısacası, ticaret ve bilanço kanalları birbirinden bağımsız işlemiyor, aynı sektör içinde iç içe geçip birbirini dengeliyor; bu tablo, 2018-2023’ün yüksek enflasyon-düşük reel faiz rejimi altında şekilleniyor ve kur şokları karşısında “kazanan”/”kaybeden” sektörleri ayırmanın, tek bir göstergeye değil fiyatlama davranışı ile bilanço yapısının birlikte okunmasına bağlı olduğunu gösteriyor.
Kaynakça
Cömert, H., & Oyvat, C. (2026a, 16 Temmuz). Türkiye’de döviz kuru, enflasyon ve bölüşüm arasındaki dinamik ilişki (I). Katman Portal. https://katmanportal.com/turkiyede-doviz-kuru-enflasyon-ve-bolusum-arasindaki-dinamik-iliski-i/
Cömert, H., & Oyvat, C. (2026b, 3 Ağustos). 2019 sonrası emeğin payındaki dalgalanmaları nasıl açıklayabiliriz? Türkiye’de döviz kuru, enflasyon ve bölüşüm arasındaki dinamik ilişki (II). Katman Portal. https://katmanportal.com/2019-sonrasi-emek-paylarindaki-dalgalanmalari-nasil-aciklayabiliriz-turkiyede-doviz-kuru-enflasyon-ve-bolusum-arasindaki-dinamik-iliski-ii/
Cömert, H., & Oyvat, C. (2026c, 17 Eylül). Türkiye’de döviz kuru, enflasyon ve bölüşüm arasındaki dinamik ilişki (III): Sektörler arası değişimin rolü. Katman Portal. https://katmanportal.com/turkiyede-doviz-kuru-enflasyon-ve-bolusum-arasindaki-dinamik-iliski-iii-sektorler-arasi-degisimin-rolu/
Türkiye Cumhuriyet Merkez Bankası. (t.y.). Elektronik Veri Dağıtım Sistemi (EVDS). 27 Ağustos 2026 tarihinde şu adresten erişildi: https://evds3.tcmb.gov.tr/
Notlar
- YYazının hazırlanma sürecinden sonra yayınlanan Cömert ve Oyvat’ın dizideki üçüncü yazısında (2026, 17 Eylül) hocalar ticaret kanalındaki bu avantajı tam olarak bu şekilde, bir değerleme etkisi olarak modellemektedir: firmaların ihracat miktarlarını kısa dönemde değiştirmediği varsayımı altında dahi, döviz geliri TL karşılığında kur oranında yükselir; ücretler ve yurt içinde üretilen girdilerin fiyatları aynı hızda artmadığı sürece, ki ücretlerin ayarlanmasının genellikle yıllık düzlemde olduğu göz önünde bulundurulduğunda bu varsayım oldukça gerçekçidir, kâr marjı ve kâr payı artar, böylece firma ticaret kanalından faydalanmış olur. ↩
- Neden böyle bir metodolojiyi seçtiğimi sonraki kısımda açıklıyorum. ↩
Yazar, yapay zeka araçlarını yukarıda belirttiği kapsamda bilimsel yayın etiğine bağlı kalarak kullandığını beyan etmektedir. Yapay zeka desteğiyle üretilen içeriklerin tüm sorumluluğu yazara aittir.