Bu yazı, MMT (Modern Para Teorisi) tarafından iddia edilen “devlet önce harcar, sonra vergi toplar” iddiasını ABD özelinde konu alacaktır. Analizimizi, günlük verilere ve bilançolar üzerindeki değişimlere odaklayarak bu konudaki tartışmaya katkıda bulunmaya çalışacağız.
Giriş
Öncelikle bir ekonomide paranın yaklaşık %90’a yakınının bankalar tarafından ve geri kalanının devlet otoritesi tarafından yaratıldığını (Yılmaz, 2021) söylememiz gerekmektedir. Paranın büyük kısmını çok uzun bir süredir özel bankalar yaratmakta ve devlet otoritesi ise diğer kalan küçük kısmı (banknot/bozukluk para)[1] yaratmaktadır. Devletin yarattığı para cüzdanınızda kağıt ve bozukluk para olarak yer alırken bankanın yarattığı para aynı cüzdanda banka/kredi kartı yer almaktadır.Banka parası ile devlet parası arasındaki ilişki de banka rezervleri aracılığıyla kurulmaktadır (Yılmaz, 2026). Banka müşterilerinin nakit talebi arttığında, bankalar TCMB nezdindeki banka rezervleri karşılığı kadar nakit temin edebilmektedir. Anlaşılacağı üzere devletin banknot ve bozuk para yaratması; maaş ödemelerinde, dini bayramlarda, tatil dönemlerinde ve büyüme/enflasyon zamanlarında artmaktadır. Bu bilgiler, az sonra yapacağımız tartışmalar için büyük önem taşımaktadır. Devletin günümüz ekonomisindeki rolü, ekonomide yaratılan paranın bir kısmının harcama, vergi ve borçlanma kanalları üzerinden ekonominin ihtiyaçları ve büyümesi için kullanılmasıdır. Tartışmalı olan ise devletin bu kanalları hangi durumda ve hangi sırayla kullandığıdır. MMT, devlet harcamasının önce gerçekleştirildiğini, vergiyle ekonomideki paranın miktarının kontrol edildiği ve borçlanma ile de piyasadaki faizin kontrol edildiğini iddia etmektedir.
MMT ya da Modern Para Teorisi
MMT’in ekonomik yazında en çok tartışılan önermelerinden biri, kamu harcamalarının, vergi tahsilatından önce geldiğidir. Tymoigne ve Wray (2013, s. 5) şöyle diyorlar:
“Parasal egemenliğe sahip devlet, kendi para biriminin tekelci sağlayıcısıdır ve bu parayı fiziksel veya kaydi biçimde, istediği şekilde ihraç edebilir. Bu nedenle devlet, satın almak istediği mal ve hizmetlerin bedelini ödeme, geleceğe yönelik ödeme taahhütlerini yerine getirme ve ekonominin diğer sektörlerine fon sağlama konusunda sınırsız bir kapasiteye sahiptir. Egemen bir devletin kendi para sistemi aracılığıyla faaliyet gösterdiği bir ekonomik sistemde, harcama vergilendirmeden önce gerçekleşmelidir.”
Burada yazarlar, Amerika’daki ilk kolonilerden biri olan Massachusetts’te yaratılan kredi senedi (bills of credit) adı verilen kâğıt para aracına atıf yapmakta ve devletin önce vatandaşların harcayacağı parayı yaratıp sonrasında bunu vergi ve borçlanmayla geri topladığını ifade etmektedirler. Burada vergi yükümlülükleri yoluyla aynı zamanda devletin yarattığı paraya talep yaratıldığını da belirtmektedirler. Yazarlar, vergi ve kamu borçlanması işlemlerinin, devletin yarattığı parayı piyasadan toplayarak paranın değerini koruduğunu iddia etmektedirler. Bir döngüyle ifade etmek gerekirse, devlet ilk önce parayı harcayacak ve bu harcadığı parayı vergi tahsilatı ve kamu borçlanmasıyla toplayacaktır. Tüm bu önermelerin ve tarihsel alıntıların sonucunda MMT, egemen paraya[2] sahip bir hükümetin reel kaynakları harekete geçirdiği sürece finansal bir kısıtının olmadığını ve benzer şekilde harcama yapmak için vergi tahsilatı ve kamu borçlanması kısıtı olmadığını söylemektedir. Birçok heterodoks iktisatçı bu sonucun ilk kısmına katılmakta (ikinci kısmının teorik olarak doğru olduğunu fakat uygulamada bunun kanunlarla sınırlandığından geçerli olmadığını savunumaktadırlar) fakat MMT’in buraya varmak için kullandığı önermeleri eleştirmektedir. MMT, bu konuyu açıklamaya çalışırken, Hazine ve Federal Rezerv’in (Fed) bilançolarını konsolide etmektedir.
Tymoigne (2014, s. 11) şöyle diyor:
“Soru, Hazine’nin TGA’sında (Treasury General Account – Hazine Genel Hesabı) bulunan fonları nasıl elde ettiğine dönüşür; bunun yanıtı vergiler ve tahvil ihracı yoluyla olduğudur. İktisatçılar genellikle burada dururken MMT bir adım daha ileri giderek vergi ödemelerinde ve tahvil alımlarında kullanılan fonların nereden geldiğini sorar; bunun yanıtı Federal Rezerv’dir. Durum böyle olmalıdır, çünkü TT&L’ler (Treasury Tax and Loan – Hazine Vergi ve Kredi hesapları) bir yana bırakılırsa, vergiler ve tahvil ihracı rezervleri çeker, dolayısıyla fonları Federal Rezerv’in sağlamış olması gerekir. Buradan çıkan mantıksal sonuç, rezervlerin vergi tahsilatından ve tahvil ihraçlarından önce sisteme verilmesi gerektiğidir. MMT’nin çıkardığı teorik sonuç, (Hazine veya merkez bankası tarafından yapılan) hükümet harcamasının önce gelmesi gerektiğidir; yani hükümet harcaması vergilerden veya tahvil ihracından önce gelmelidir. Harcama, tıpkı bir bankanın banka hesaplarını alacaklandırarak harcama yapması gibi, yoktan para yaratımı yoluyla yapılır; vergiler ve tahvil ihracı ise para imhasına yol açar.”
MMT, bu yazıya konu olan önermesinin temelini yukarıdaki anlatı üzerine inşa etmektedir. Fed, rezervleri doğrudan yaratarak[3] bankacılık sistemine gerekli fonlamayı sağlayacaktır. Özel sektör bu fonlar sayesinde vergi ödemelerini gerçekleştirip tahvil alımı yapabilecektir. Bu işlemlerin bankalar aracılığıyla gerçekleştirilmesi sonucunda banka rezervleri azalırken Hazine’nin Fed nezdindeki hesabının bakiyesi artacaktır. Yazar, merkez bankasının rezerv sağlayan işlemlerini de geniş anlamda kamu harcaması kapsamında değerlendirmekte ve kamu harcamalarının vergi tahsilatı ile tahvil ihracından önce gelmesi gerektiği sonucuna ulaşmaktadır.
Grafik 1: MMT Önermesinin Şeması
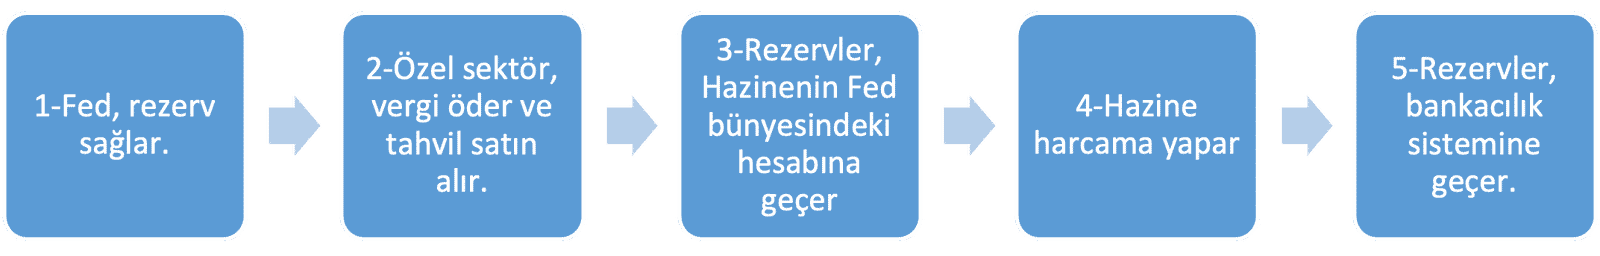
Bu önermenin sıralaması, Grafik 1’de gösterilmiştir. Yazar 2016’daki çalışmasında da bu görüşü sürdürmektedir. Yazara göre, kamu borçlanması ve vergi tahsilatı banka rezervlerini azaltacağından, bu işlemler öncesinde sisteme rezerv sürülmesi gerekmektedir. Yazar, Fed’in doğrudan Hazine’den tahvil satın alarak Hazine’nin rezervleri artırabileceğini (Tymoigne, 2016, s. 6) veya Fed’in vergi tahsilatı ve kamu borçlanması öncesi bankacılık sistemine rezerv sağlayabileceğini (Tymoigne, 2016, s. 8) ifade etmektedir. İlk durumda Fed Hazine’yi doğrudan fonlamaktayken, ikinci durumda dolaylı bir biçimde fonlamaktadır. Wray ise rezervlerin paranın olağan tanımına dahil edilmediğini belirtmekle birlikte, pratik amaçlar bakımından para ile başa baş değerde ve tam ikame edilebilir olduğunu ileri sürmekte (Wray, 2020, s. 5); ayrıca bu önermenin esas dayanağının merkez bankasının bankacılık sistemine rezerv sağlamasıyla başladığını yinelemektedir (Wray, 2020, s. 6).
Tymoigne (2024, s.116), Hazine ve Fed bilançolarının konsolide edilmesinin teorik bir soyutlama olduğunu kabul etmekle birlikte, bu yaklaşımın iki kurum arasındaki fiilî operasyonel ilişkiyi ve koordinasyonu betimleyen iyi bir ilk yaklaştırma (a good first approximation) olduğunu ileri sürmektedir.
Grafik 2: Konsolide Hükümet Bilançosu
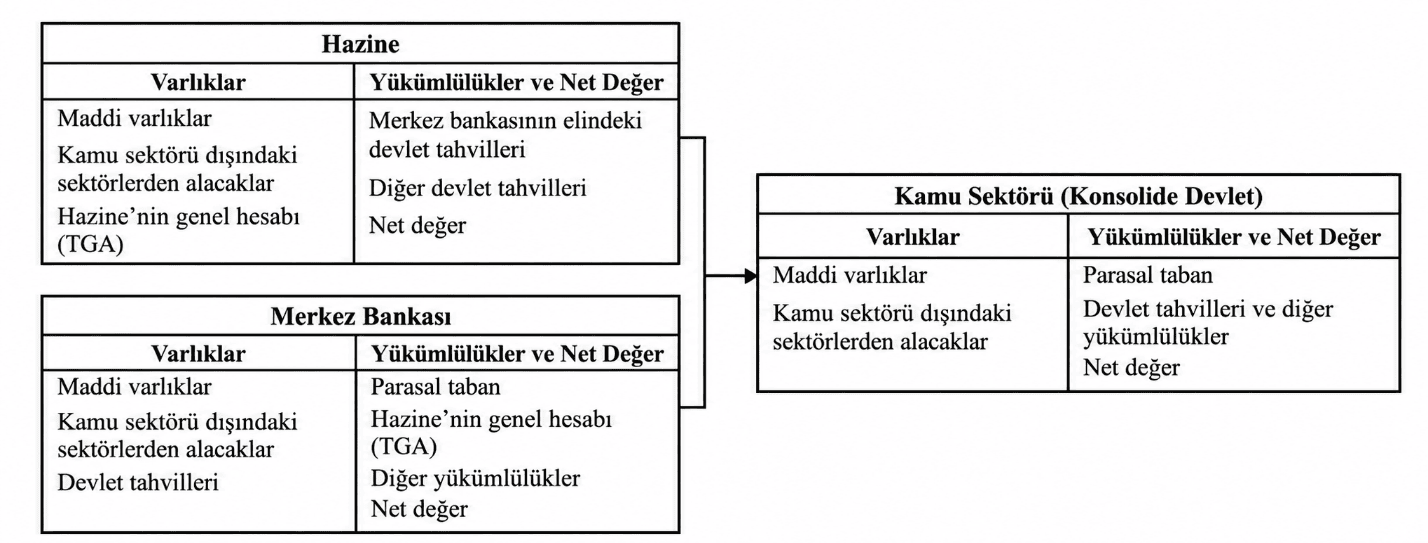
KKaynak: Tymoigne (2024, s.118)
Grafik-2 yazarın konsolide hükümet bilançosunu nasıl birleştirdiği göstermektedir.[4] Soyutlamaya dayanan bu bilanço kabul edildiğinde, devlet kamu harcaması yaparak rezerv yaratacak, aynı rezervi vergi yoluyla toplayarak veya borçlanma yoluyla ortadan kaldıracaktır. Vergi burada fiyat istikrarının sağlanmasında, kamu borçlanması ise piyasa faizinin düzenlenmesinde rol almaktadır.
MMT Eleştirisi
Wray ve Tymoigne ekseninde ilerleyen “devlet önce harcar, sonra vergi toplar” önermesini buraya kadar detaylı bir şekilde inceledik. Bir bütün olarak değerlendirildiğinde; önermenin birçok farklı heterodoks yazarın çeşitli konularda ortaya koydukları görüşlerin tek bir çerçevede biraraya getirilmesine ve soyutlamalara dayandığı görülmektedir. Bu bölümde en tepeden başlayarak eleştirimizi ortaya koymaya çalışacağız.
Önermenin temel dayanağını oluşturan konsolide hükümet bilançosu varsayımı kabul edildiğinde, her iki yazarın ulaştığı sonuç kendi analitik çerçevesi içerisinde tutarlıdır. Yazarlar bunun bir varsayım olduğunu söyleyip, gerçeğe en yakın yaklaştırma olduğunu iddia etmektedirler. Sonuçta konsolide hükümet bilançosu olmasa da iki kurum birbirine birçok durumda yardım etmektedir. “Hazine, merkez bankasının faiz oranı hedefini sürdürebilmesini sağlamak amacıyla para politikası işlemlerine rutin olarak dahil olmaktadır. Merkez Bankası ise Hazine’nin Kongre tarafından onaylanan bütçeyi sorunsuz bir şekilde uygulayabilmesini sağlamak amacıyla maliye politikası işlemlerine rutin olarak dahil olmaktadır (Tymoigne, 2024, s.124).” İki kurum arasında kapsamlı bir operasyonel koordinasyon bulunsa da bu durum, MMT’nin analitik düzeyde varsaydığı konsolide hükümet bilançosunun fiilen mevcut olduğu anlamına gelmemektedir. MMT yazarları da bu kurumsal gerçekliğin farkında olduklarından, argümanlarını merkez bankasının bankacılık sistemine rezerv sağlamasıyla başlayan ve nihayetinde Hazine’nin harcama yapabilmesine imkân veren bir işlem silsilesi (Grafik-2) üzerinden sürdürmektedirler. Bununla birlikte, bankacılık sisteminin rezerv ihtiyacı yalnızca Hazine’nin borçlanmasından kaynaklanmamaktadır. Nakit talebi, döviz işlemleri ve bankalar arası ödemeler gibi çok sayıda unsur rezerv talebini ve rezervlerin bankacılık sistemi içerisindeki dağılımını etkileyebilmektedir. Burada üzerinde durulması gereken temel nokta ise kamu borçlanmasına konu olan tahvilleri nihai olarak satın alacak kişi ve kurumların tahvil alımını banka mevduatlarını[5] kullanarak gerçekleştirmeleridir. Dolayısıyla tahvil talebinin varlığı ile bu işlemlerin nihai mutabakatı için bankacılık sisteminde rezerv bulunması birbirinden farklı meselelerdir. Tahvil alıcısının satın alma gücü banka mevduatı biçiminde mevcut olabilirken, işlemin rezervler üzerinden sonuçlandırılması ilgili bankaların ödeme ve rezerv pozisyonlarını ilgilendirmektedir. Bu nedenle, kamu tahvili alımlarının nihai mutabakatının rezerv gerektirmesi ile tahvilleri satın alacak kişi ve kurumların finansman kaynağı birbirinden ayrılmalıdır. Tahvil alıcılarının satın alma gücü banka mevduatlarından kaynaklanırken, rezervler söz konusu ödemenin bankacılık sistemi içerisinde nihai olarak sonuçlandırılmasına hizmet etmektedir. Bu çerçevede Fed’in, Hazine tahvili ihalelerinin mutabakatı sırasında bankacılık sisteminde yeterli rezerv bulunmasını sağlamaya yönelik işlemleri, tahvillerin satın alınması için gerekli finansal kaynağın yaratılmasından ziyade, ödemelerin sorunsuz biçimde nihai mutabakata bağlanmasıyla ilgilidir.
Bu noktada ABD’de dolar işlemlerinin gerçekleştirildiği kısaca takas ve mutabakat işlemlerinin yapıldığı platformlardan bahsetmemiz gerekmektedir. Fedwire, ABD Merkez Bankasının işlettiği, bankalar arasındaki dolar ödemelerinin gerçekleştiği, CHIPS ise büyük ölçüde uluslararası dolar işlemlerinde kullanılan özel bir bankalararası ödeme sistemi olup gün sonunda nihai mutabakatı Fedwire üzerinden gerçekleştirmektedir. Fedwire üzerinden gerçekleştirilen işlemlerin günlük ortalama değeri yaklaşık 4,7 trilyon dolar (Fedwire, 2026) iken, CHIPS üzerinden gerçekleştirilen işlemlerin günlük değeri yaklaşık 2,25 trilyon dolardır (Chips, 2026)[6]. Dolayısıyla, yalnızca bu iki büyük ödeme sistemi üzerinden günlük yaklaşık 7 trilyon dolarlık ödeme akışı gerçekleşmektedir. Buna karşılık, aynı dönemde ABD bankacılık sisteminin Fed nezdinde tuttuğu toplam rezerv bakiyesi yaklaşık 3 trilyon dolar düzeyindedir. Günlük ödeme akışının mevcut rezerv stokunun iki katından fazla olması, her bir ödemenin gerçekleştirilebilmesi için ödeme tutarı kadar yeni rezerv yaratılmasının gerekmediğini (Yılmaz,2020) göstermektedir. Bununla birlikte, söz konusu karşılaştırma mevcut rezerv stokunun tamamının günlük ödeme işlemlerinde kullanıldığı anlamına da gelmemektedir. Rezervler gün içerisinde farklı ödemelerin nihai mutabakatında tekrar tekrar kullanılabilirken, özellikle CHIPS gibi ödeme sistemlerinde uygulanan netleştirme mekanizmaları çok daha büyük bir brüt ödeme hacminin daha sınırlı miktarda likidite ve nihai rezerv transferiyle sonuçlandırılmasına imkân vermektedir. Dolayısıyla ödeme sisteminin işleyişi açısından belirleyici olan, gerçekleştirilen işlemlerin toplam değeri kadar rezerv stokunun bulunması değil, nihai mutabakat yükümlülüklerinin yerine getirilebilmesi için gerekli rezervlerin uygun zamanda ve ilgili bankaların kullanımına hazır olmasıdır.
Grafik 3: Fed Repo İşlemleri
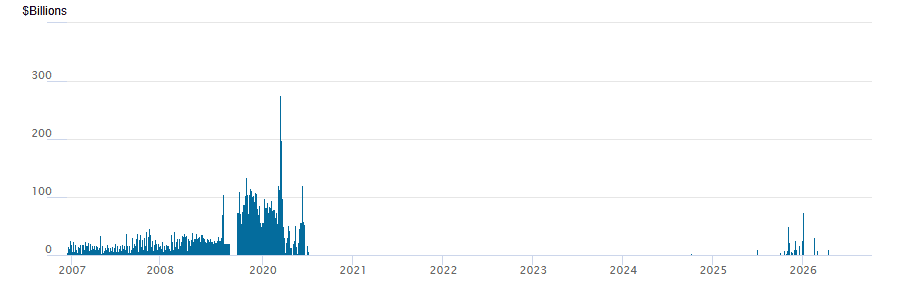
Kaynak: https://www.newyorkfed.org/markets/desk-operations/repo[7]
Buraya kadar yazdıklarımızı uygulamada göstermek istersek Fed repo işlemleri ve Hazine aylık borçlanma verisini karşılaştırmak yerinde olacaktır. Grafik-3’ten Fed’in yaptığı repo işlemleri görülmektedir. Veriler 2007–2026 dönemini kapsamaktadır. Bu dönemde Fed, bankacılık sistemine rezerv sağlamak amacıyla QE (Parasal Genişleme) kapsamında varlık alımları gerçekleştirmiştir. Bununla birlikte, söz konusu işlemlerin amacı ile MMT’in üzerinde durduğu rezerv sağlama nedeni birbirinden farklıdır. Özellikle 2008 küresel finansal krizi sonrasında gerçekleştirilen QE programları; finansal piyasalardaki likidite sıkışıklığını gidermek ve uzun vadeli faizleri düşürmek amacıyla uygulanmıştır. Bu amaçlar, MMT’nin merkez bankası repo işlemlerini Hazine tahvili alımlarında kullanılacak rezervleri önceden sağlama ve böylece Hazine’yi dolaylı biçimde finanse etme mekanizması olarak yorumlamasından önemli ölçüde farklıdır. Bunun yanısıra 2021 yılından itibaren 2026 yılına kadarsa repo işlemi yapılmamıştır.
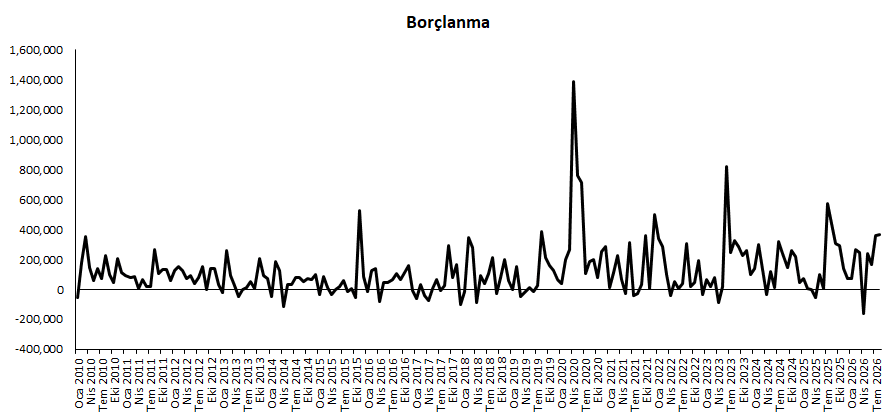
Grafik 4: Hazine Borçlanması (Milyon Dolar)
Kaynak: https://fred.stlouisfed.org/series/MTSMFBP133FMS
Grafik-4’de hazinenin aylık yeni borçlanma verisi görülmektedir. Fed’in repo işlemleri ile Hazine’nin kamu borçlanmasına ilişkin veriler birlikte incelendiğinde, MMT’nin ileri sürdüğü yönde düzenli, bire bir ve mekanik bir ilişkinin varlığı gözlenmemektedir. MMT’nin açıklaması, Fed’in önce rezerv sağlamasına; bankaların bu rezervleri vergi ödemelerinin ve Hazine tahvili alımlarının takasında kullanmasına; bu işlemler sonucunda banka rezervleri azalırken Hazine’nin Fed nezdindeki hesabının bakiyesinin artmasına ve Hazine’nin daha sonra bu hesaptan harcama yapmasına dayanmaktadır. Ancak incelenen dönemde repo işlemleri ile Hazine borçlanmasının zamanlaması ve büyüklüğü arasında bu işlem sırasını doğrulayacak sistematik bir paralellik görülmemektedir. Finansal stres dönemlerinde her iki seride artışlar gözlenebilmekle birlikte, 2021 sonrasında Hazine’nin yüksek tutarlarda borçlanmaya devam ettiği dönemlerde Fed’in repo yoluyla rezerv sağlama işlemlerinin büyük ölçüde ortadan kalktığı görülmektedir. Bu gözlem, Hazine borçlanmasının gerçekleşebilmesi için her borçlanma işlemi öncesinde Fed’in ilave rezerv yaratmasının gerekli olmadığını göstermektedir.
Sonuç
Bu çalışmada, MMT yazınında sıklıkla dile getirilen “devlet önce harcar, ardından vergi toplar” önermesinin ABD’nin mevcut kurumsal yapısı içerisinde neden geçerli olmadığı ortaya konulmaya çalışılmıştır. Buna karşılık, MMT’nin analizinin temelini oluşturan Hazine ve Fed bilançolarının konsolidasyonu varsayımı kabul edildiğinde, söz konusu önermenin kendi analitik çerçevesi içerisinde tutarlı olduğu gösterilmiştir. Ayrıca MMT yazarları, Hazine ile Fed arasındaki operasyonel koordinasyonun bu soyutlamanın gerçek kurumsal yapıya “yaklaştırma” sağladığını, söz konusu varsayımın gerekçelerinden biri olarak sunmaktadırlar. Bu çalışmada ise söz konusu yaklaştırmanın özellikle Fed rezervlerine yüklenen işlev bakımından sorunlu olduğu ileri sürülmüştür. MMT’in vurguladığı gibi Fed’in repo işlemleriyle Hazine harcamaları arasında düzenli, bire bir ve mekanik bir ilişkinin varlığı gözlenmemektedir
Kaynakça
Bell, S. (2000). Do taxes and bonds finance government spending? Journal of Economic Issues, 34(3), 603–620. https://www.jstor.org/stable/4227588
Chips (2026). https://www.theclearinghouse.org/payment-systems/CHIPS/CHIPS-Annual-Statistics
Fedwire (2026). https://www.frbservices.org/resources/financial-services/wires/volume-value-stats/fedwire-funds-service-monthly-statistics/
Tymoigne, E. (2014). Modern money theory and interrelations between the Treasury and the central bank: The case of the United States (Working Paper No. 788). Levy Economics Institute of Bard College.
Tymoigne, E. (2016). Government monetary and fiscal operations: Generalising the endogenous money approach. Cambridge Journal of Economics. Advance online publication. https://doi.org/10.1093/cje/bew012
Tymoigne, E., & Wray, L. R. (2013). Modern money theory 101: A reply to critics (Working Paper No. 778). Levy Economics Institute of Bard College.
Tymoigne, E. (2024). Consolidation technique. In Y. Nersisyan & L. R. Wray (Eds.), The Elgar companion to Modern Money Theory (pp. 116–132). Edward Elgar Publishing.
Wray, L. R. (2020). Sovereign currency and non-sovereign budgets: The modern money theory approach. Public Budgeting & Finance, 40(2).
Yilmaz, E. (2020). A new monetary analysis tool: The daily liquidity dataset. Ekonomista, (4), 600–615
Yilmaz, E. (2021). Parayı Kim Yaratır?, Scala Yayıncılık.
Yılmaz, E. (2026). Rezervleri Anlama Rehberi. Katman Portal. https://katmanportal.com/doi/10.5281/zenodo.23037688
Notlar
- Bu noktada; merkez bankasının repo, kredi ve benzeri işlemler yoluyla banka parası yarattığını ayrıca belirtmeliyiz. ↑
- MMT, parasal egemenliği şu şekilde tanımlamaktadır: Egemen devlet bir hesap birimi seçer; vergileri ve diğer yükümlülükleri (harçlar ve para cezaları) bu hesap birimi üzerinden belirler; kendi parasını ve borç yükümlülüklerini yine aynı hesap birimi cinsinden ihraç eder. Politika alanını azami ölçüde genişletmek için egemen devlet, parasının döviz kurunu yabancı bir para birimine veya değerli bir madene sabitlemez ve yabancı para cinsinden borç yükümlülüğü ihraç etmez (Wray,2020, s.3). ↑
- Tymoigne (2014, s.12) üzerinde, Hazinenin de dolaylı olarak rezervleri nasıl yaratacağını açıklamaktadır. ↑
- Parasal taban, dolaşımdaki para ve banka rezervlerinden oluşmaktadır ↑
- Bankalar, tahvil alımında rezervlerini kullanırlar. Kişi ve kurumlar ise, mevduat hesaplarıyla ödeme yaparlar. ↑
- Üstelik Fedwire ve CHIPS üzerinden geçen ödeme hacmi, dolar cinsinden gerçekleştirilen finansal işlemlerin tamamını kapsamamaktadır. ↑
- New York Fed web sayfayı üzerinden sadece grafik düzeyinde ulaşılabilir veri olduğu için ayrı bir görselleştirme yapılmamıştır. ↑
Yazar, yapay zekâ araçlarını yukarıda belirttiği kapsamda bilimsel yayın etiğine bağlı kalarak kullandığını beyan etmektedir. Yapay zekâ desteğiyle üretilen içeriklerin tüm sorumluluğu yazara aittir.