
Bu çalışmada ekonomi basınında sıkça kullanılan banka rezervlerinin ne olduğunu, nasıl çalıştığını ve rezervlerdeki değişimin nasıl analiz edilebileceğini göstermeye çalışacağım.
Banka rezervleri, paranın nasıl yaratıldığı konusunda ana akım iktisatçılar tarafından başat unsur olarak görülen ve bu anlamda para yaratımı anlatımının temeline konan bir kavramdır. Gelecek yazılarda paranın nasıl yaratıldığına ilişkin tartışmalarda banka rezervleri konusunu tarihsel süreç içerisinde daha ayrıntılı inceleyeceğiz. Bu yazı hem gelecekteki tartışmalara bir giriş niteliği taşımakta hem de banka rezervlerinin bankacılık sisteminde ne işlev gördüğünü muhasebesel/operasyonel çerçevede açıklamaya çalışmaktadır. Para yaratımı konusuna uzun zamandır kafa yoran bir akademisyen olarak konunun operasyonel gerçeklikten başlayarak anlatılması gerektiğini düşünmekteyim.
Aynı zamanda rezervlerin bankacılık sistemindeki rolünü anlatarak merkez bankalarının likidite yönetimini nasıl uyguladığını ve yine para politikasını nasıl yürüttüğünü bu çalışmada anlatmaya çalışacağım.
Banka rezervlerini operasyonel gerçeklik üzerinden anlatırken faydalanacağımız araç ülkemiz özelinde TCMB Analitik Bilançosu olacaktır. Analitik Bilanço, “TCMB Bilançosu kalemlerinin belirli parasal büyüklükleri ifade etmek üzere toplulaştırılması ve netleştirilmesi yoluyla oluşturulmaktadır. Analitik Bilançonun temel amacı, TCMB’nin önemli yükümlülüklerinin nasıl oluşturulduğunun gösterilmesi, TCMB ile kamu ve bankacılık kesimleri arasındaki ilişkilerin sergilenebilmesidir” (TCMB, 2016).
TCMB Tanımlaması
1932 yılından bu yana TCMB yıllık raporları incelendiğinde “tevdiat” (TCMB, 1933) ve “mevduat” (TCMB, 1959) adı altında gösterilen banka rezervleri kalemi nihayetinde Analitik Bilanço üzerinde “bankalar mevduatı” adıyla gösterilmektedir. Uluslararası literatürde “bank reserves” olarak adlandırılan, TCMB Analitik Bilançosunda “bankalar mevduatı” olarak geçen bu bilanço kalemiyle “banka rezervleri” kastedildiği için yazının kalanında aynı tanımı kullanacağım. Bu noktada, “rezerv” tanımlamasının da aslında bu kavramı tam olarak karşılamadığını belirtmek gerekir. Ancak bu konu başlı başına ayrı bir yazının içeriğini oluşturacağından, tartışmayı para konusunda yazan Katman yazarlarına bırakıyorum.
Rezervlerin Doğduğu Yer
Rezervler, merkez bankalarının kendi ülkesinde faaliyet gösteren diğer bankalarla yaptığı işlemlerden doğar ve merkez bankası bilançosunun yükümlülük tarafında, bankaların bilançolarının ise aktif tarafında yer alır.
Tablo 1: TCMB Analitik Bilançosunda ve Banka Bilançosunda Rezervlerin Gösterimi
TCMB
| AKTİF | PASİF |
| Bankalar Mevduatı |
BANKA
| AKTİF | PASİF |
| TCMB (Merkez Bankası) |
Tablo 1 üzerinde hem TCMB Analitik Bilançosunda hem de banka bilançosunda rezervlerin yeri gösterilmektedir. Türk bankacılık sisteminde konsolide bilançolara bakıldığında ilgili hesapların “Nakit Değerler ve Merkez Bankası” kalemi altında, “TCMB” ya da “Merkez Bankası” alt kaleminde muhasebeleştirildiği görülmektedir. Bu hesap TCMB ile bankalar arasındaki işlemlerden doğmaktadır. Buradaki mevcut hesap tanımı “bankaların mevduatlarını TCMB’ye yatırdığı” izlenimini vermekte ve konuyu anlamaya çalışanların yanlış yorumlamalarına sebep olmaktadır. Oysa, TCMB bankalara repo ile borç verdiğinde, bankalardan döviz ya da altın aldığında/borçlandığında, bankalardan tahvil aldığında veya bankalar TL banknotları TCMB’ye geri getirdiklerinde bu hesaplara artı bakiye yazılmakta ve basitçe, TCMB tarafından rezerv yaratılmaktadır. TCMB bankalarla ters repo yaptığında, bankalara döviz ya da altın sattığında, bankalara tahvil veya banknot sattığında bu hesaplardaki bakiye azalmaktadır. Bu durumda TCMB tarafından yaratılan rezerv yok edilmektedir. Rezervleri bankacılık sistemimizde yaratan da yok eden de TCMB’dir. Muhasebesel olarak bu hesap, TCMB’nin yükümlülüğünü ve işlem yaptığı bankalara karşı borcunu temsil etmektedir.
Rezervlerin Kullanım Alanı
Bu rezervler nerede kullanılır ve ne işe yararlar? Bu hesaplar TCMB bünyesinde bankaların birbirleriyle ve TCMB ile olan işlemlerinde kullandıkları temel hesaplardır. Bu hesaplar sayesinde bankalar, aralarındaki borç ve alacakları mahsuplaştırdıktan (clearing) sonra kesin ödemelerini (settlement) gerçekleştirirler. Bir örnek vererek bu durumu açıklayalım.
Yapı Kredi Bankası müşterisi Bay A, İş Bankası müşterisi Bay B’ye 1000 TL gönderir. Aynı anda İş Bankası müşterisi Bay C de Yapı Kredi Bankası müşterisi Bay D’ye 800 TL gönderir. Bu durumda iki işlemin doğurduğu borç hesaplanıp (Yapı Kredi Bankası İş Bankasına 200 TL borçlu olacaktır), kesin ödeme (Yapı Kredi Bankası İş Bankasına 200 TL öder) gerçekleşir. Daha basit bir dille, bankalar arası işlemlerde borç hesaplanıp kesin ödemesinin yapılması banka rezervleriyle gerçekleşir.
Tablo 2: Rezervlerin Çalışma Mekanizması
| Yapı Kredi | İş Bankası | Net İşlem | |
| Yapı Kredi | – | 1000 TL | 200 TL |
| İş Bankası | 800 TL | – | |
| Toplam İşlem | 1800 TL | ||
Tablo 2 üzerinde bankacılık sisteminde 1800 TL değerinde işlem yapılmasına rağmen net işlem büyüklüğünün 200 TL ile sınırlandığı açıkça görülmektedir. Kısaca 200 TL’lik bir rezerv ile 1800 TL tutarında işlem gerçekleştirilmiştir. Bu mekanizma sayesinde bankalar, ödeme hacmindeki her artış için aynı ölçüde likidite bulundurmak zorunda kalmamaktadır. Eldeki kaynakların çok daha ötesinde bir ödeme hacminin gerçekleştirilmesi mümkün olmaktadır. Yukarıdaki tabloda yalnızca iki banka ve iki müşteri üzerinden gösterilen bu mekanizmanın, onlarca bankanın ve milyonlarca müşterinin bulunduğu gerçek bir ödeme sisteminde ne denli önemli olduğu kolaylıkla anlaşılabilir. Buradaki basitleştirilmiş örnekte mahsuplaşma mekanizması öne çıkarılmış olmakla birlikte, gerçek ödeme sistemlerinde brüt ödeme hacminin rezerv stokunu aşabilmesinde rezervlerin gün içinde tekraren kullanılması, TCMB’nin likidite araçlarıyla rezerv yaratması ve ödeme sistemi mekanizmaları (RTGS uygulamaları) da rol oynamaktadır.
EFT- FAST Sistemleri
Bankacılık sistemimizde Türk lirası işlemleri, TCMB bünyesinde bulunan Elektronik Fon Transfer (EFT) Sistemi, Perakende Ödeme Sistemi (PÖS) ve Fonların Anlık/Sürekli Transferi (FAST) Sistemi aracılığıyla gerçekleştirilir. Şimdi bu sistemlerin günlük işlem hacimlerine ve işlem adetlerine bakalım.
Tablo 3: EFT ve FAST Sistemlerinde Günlük İşlem Adedi ve İşlem Tutarı (28.08.2026)
| İşlem Adedi | İşlem Tutarı (TL) | |
| EFT | 14.697 | 5.797.855.600.459 |
| FAST | 16.289.908 | 275.094.590.240 |
| PÖS | 1.711.202 | 2.780.025.417.898 |
Kaynak: https://evds3.tcmb.gov.tr/tumSeriler/3503/bie_eftemkt2 ve https://evds3.tcmb.gov.tr/tumSeriler/3503/bie_osgmfast
EFT işlemleri, bankaların kendi aralarındaki borçlanmalarını, muhabir bankalarla yaptıkları işlemleri, TCMB ile yapılan karşılıklı ödemeleri ve büyük montanlı müşteri transferlerini içermektedir. PÖS işlemleri, EFT altyapısını kullanan üst limitsiz müşteriler arası ödemeleri içerirken, FAST işlemleri ise müşteriden müşteriye giden küçük tutarlı işlemleri kapsamaktadır.
28.08.2026 tarihinde TCMB Analitik Bilançosunda yaklaşık 3,9 trilyon TL rezerv bulunurken, aynı gün EFT, FAST ve PÖS sistemlerinde gerçekleşen brüt işlem hacmi yaklaşık 8,6 trilyon TL’dir. Burada ilk büyüklük belirli bir andaki rezerv stokunu, ikinci büyüklük ise gün boyunca gerçekleşen brüt ödeme hacmini ifade etmektedir. Bu karşılaştırma, günlük brüt ödeme hacminin aynı büyüklükte bir rezerv stokunu gerektirmediğini göstermesi açısından önemlidir. Gün içerisinde rezervlerin tekrar kullanılması, karşılıklı ödeme akımlarının birbirini dengelemesi ve gün içi likidite imkânlarının kullanılması gibi mekanizmalar sayesinde aynı rezerv birimleri birden fazla ödemenin gerçekleştirilmesine aracılık edebilmektedir.
Zorunlu Karşılıklar
Burada banka rezervlerinin Türkiye uygulamasındaki yapısına da değinmek gerekmektedir. TCMB Analitik Bilançosunda bankalara ait rezervler, “Serbest Mevduat” ve “Zorunlu Karşılıklar Bloke Hesabı” altında izlenmektedir. Türk lirası zorunlu karşılıklar belirli bir tesis dönemi boyunca ortalama olarak tutulmak zorunda, bu zorunlu karşılıkların bir bölümü ise bloke hesaplarda tesis edilmek durumundadır. Ortalama tesis yükümlülüğü gereği bankaların tesis dönemi boyunca tuttukları rezervlerin ortalaması esas alındığından, bloke hesap dışındaki rezervler dönem içerisinde kullanılabilmektedir. “Zorunlu karşılıkların dönem ortalaması olarak tesis edilmesi, beklenmeyen likidite şoklarının karşılanmasında likidite tamponu vazifesi görerek esnekliği artırmakta, bankaların likidite yönetimini kolaylaştırmakta ve para piyasası faiz oranlarındaki dalgalanmaların yumuşatılmasına katkı sağlamaktadır. Böylelikle, geçici likidite sıkışıklığı yaşanan dönemlerde bankaların, zorunlu karşılık bakiyelerini daha esnek kullanmaları sağlanarak, faiz oranlarındaki dalgalanmaların azaltılmasına imkân sağlanmıştır” (Tabak vd., 2020). Bloke hesaplarda tesis dönemi boyunca tutulması gereken miktar, dönem içerisinde kullanılamamaktadır. Zorunlu karşılıkların tesisi, yükümlülük hesaplama tarihini izleyen iki hafta sonraki Cuma günü başlamakta ve 14 gün sürmektedir (TCMB, Zorunlu Karşılıklar).
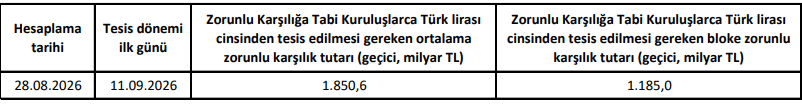
Tablo 4: Zorunlu Karşılığa Tabi Kuruluşlarca Türk Lirası Cinsinden Tesis Edilmesi Gereken Ortalama Zorunlu Karşılık Tutarı
Kaynak: TCMB ZK (2026)
Tablo 4 üzerinde Türk lirası cinsinden tesis edilmesi gereken ortalama ve bloke zorunlu karşılık tutarları görülmektedir. Analitik bilanço üzerinde banka mevduatları da “Serbest Mevduat” ve “Zorunlu Karşılıklar Bloke Hesabı” olarak ikiye ayrılmakta ve 11.09.2026 tarihli bloke miktarı yukarıdaki tablodaki veriyle tam olarak uyuşmaktadır. Serbest Mevduat içerisinde, 14 günlük dönem boyunca ortalama olarak tesis edilmesi gereken zorunlu karşılık yükümlülüğünün karşılanmasında kullanılan rezervlerin de bulunduğunu belirtmeliyiz.
Günümüzde temel olarak likidite yönetiminde tampon işlevi görmesi yanında, zorunlu karşılıklar, merkez bankaları tarafından kullanılan aktif bir para politikası aracı ya da makro ihtiyati tedbir aracı olarak da kullanılabilmektedir. Örneğin TCMB, zorunlu karşılığa tabi yükümlülüklerin kapsamını ve zorunlu karşılık oranlarını değiştirerek kredi koşullarını etkilemeye çalışmaktadır.
TCMB Ne Zaman Rezerv Sağlar?
Rezervler aynı zamanda TCMB likidite yönetiminin önemli bir parçasıdır. Bankacılık sisteminin TCMB nezdinde tuttuğu toplam rezerv miktarı, zorunlu karşılık yükümlülüğü bir yana bırakıldığında, otonom faktörler olarak adlandırılan ve TCMB’nin doğrudan kontrolü dışında gelişen işlemler sonucunda artıp azalabilmektedir. Banka müşterilerinin nakit talebindeki değişimler, Hazine tarafından gerçekleştirilen harcamalar, vergi tahsilatlarının TCMB nezdindeki Hazine hesaplarına aktarılması ve TCMB ile gerçekleştirilen döviz ve altın işlemleri bu faktörlere örnek gösterilebilir. Bu işlemler tekil bankalar arasındaki rezervlerin dağılımından farklı olarak bankacılık sisteminin toplam rezerv miktarını artırmakta veya azaltmaktadır. Analitik Bilançodaki bu kalemlerin günlük değişimleri, bankacılık sisteminin toplam rezerv miktarını artıran veya azaltan otonom faktörlerin etkisinin muhasebesel olarak izlenmesine imkân vermektedir.
TCMB, bankacılık sisteminin merkez bankası karşısındaki net fonlama ihtiyacını Sistemin Fonlama İhtiyacı (SFİ) çerçevesinde izlemektedir. Finansal sistemin merkez bankasından nette alacaklı olduğu durum likidite fazlasını, merkez bankasına borçlu olduğu durum ise likidite açığını tanımlar (TCMB, Enflasyon Raporu, 2024).
TCMB günlük ve gelecek döneme yönelik nakit akışları ile bankacılık işlemlerini izleyerek, bankacılık sisteminde likidite açığı oluştuğu durumda bankacılık sektörüne gerekli rezerv fonlamasını sağlamakta veya likidite fazlası olması durumunda bankacılık sektöründen rezerv çekmek üzere araçlar kullanmaktadır. TCMB, borç alma ve borç verme faizleriyle oluşturduğu faiz koridoru içerisinde kısa vadeli piyasa faizlerini politika faizi etrafında tutmaya çalışmaktadır. TCMB’nin likidite yönetiminin normal zamanlardaki temel amacı bu koridor içinde kısa vadeli piyasa faizlerinin politika faizinden sapmasını önlemek üzere sistemin ihtiyaç duyduğu likiditeyi gereken düzeyde tutmaya çalışmaktır.
Hatırlanacağı üzere bankalar, ödeme hacmindeki her artış için aynı ölçüde varlığa ihtiyaç duymaz. Aynı anda bir bankanın diğer bankaya doğru büyük montanlı TL ödemesi gerçekleşirken, başka bir bankadan/bankalardan da aynı bankaya TL nakit akışı gerçekleşmektedir. Bu nakit akışları gün içerisinde veya gün sonunda her zaman muntazam dengelenmeyebilir. TCMB likidite yönetimi iki başlık altında sınıflandırılmaktadır. Bunlar sırasıyla Açık Piyasa İşlemleri (APİ) ve hazır imkânlardır. APİ daha çok sistemik likiditenin ve para politikası koşullarının yönetimine, hazır imkânlar ise bankaların kısa vadeli/gün sonu likidite ihtiyaçlarının karşılanmasına hizmet eder. APİ araçları; “Repo/Ters Repo”, “Doğrudan Alım/Satım”, “Likidite Senedi İhracı” ve “Depo” işlemlerinden (TCMB, Piyasa İşlemleri, 2026) oluşmakta ve gelecek projeksiyonların sonucu olarak genelde takvime bağlı olarak yürütülmektedir. Hazır imkânlar ise, bankaların gün içindeki geçici likidite ihtiyaçlarını karşılamak ve ödeme sistemlerinde oluşabilecek tıkanıklıkları gidermek amacıyla temel olarak “Gün İçi Likidite İmkânı”, “Geç Likidite Penceresi”, “Likidite Desteği”, “BIST Repo/Ters Repo”, “Piyasa Yapıcısı Bankalara Sağlanan Likidite İmkânı” ve “Depo Borç Alma/Verme” araçlarından oluşmaktadır (TCMB, Piyasa İşlemleri, 2026). Mevzu bahis işlemlerle, TCMB tarafından bankalara likidite sıkışıklığı yaratan durumların aşılması ve sistemin sağlıklı çalışması için rezerv sağlanır.
Kısaca, ödeme işlemlerini nihai olarak tamamlayan rezervler olduğu için, sistemik likidite eksiği veya fazlası olması durumunda TCMB tarafından günlük ve gelecek projeksiyonlar çerçevesinde para politikası araçlarıyla (APİ uygulamalarıyla); günlük ödeme sorunlarının oluşmaması için de gün içi/geç likidite imkânlarıyla bankacılık sistemine rezerv sağlanmaktadır.
TCMB Analitik Bilançosu Üzerinden Sistemin Fonlama İhtiyacı Değişiminin Kaynaklarının Tespiti
SFİ, bankacılık sisteminin TCMB karşısındaki net fonlama pozisyonunu düzey olarak göstermekle birlikte, banka rezervlerinin belirli bir günde hangi bilanço işlemleri sonucunda ne ölçüde değiştiğini doğrudan göstermemektedir. Bu nedenle Analitik Bilanço kalemlerindeki günlük değişimlerden hareketle rezervleri artıran ve azaltan faktörleri ayrıştırmak gerekir. Aşağıda APİ’deki değişim sonrasında Bankalar Mevduatında ortaya çıkan değişimi muhasebesel olarak açıklamaya çalışacağız.
Tablo 5’te TCMB Analitik Bilançosu gösterilmektedir. Analitik Bilanço üzerinden, bankacılık sisteminin rezerv talebinin bir unsurunu oluşturan zorunlu karşılıklar ile para politikası işlemlerinden bağımsız olarak rezerv arzını artıran veya azaltan otonom faktörler izlenebilmektedir. Aktif tarafta dış varlıklar kalemi, büyük ölçüde TCMB’nin sahibi olduğu tüm yabancı para cinsinden dövizleri ve altınları göstermektedir. İç varlıklar kalemi ise, TCMB’nin sahip olduğu devlet iç borçlanma tahvillerini gösteren “Hazine Borçları” ve TCMB’nin firmalara sağladığı kredilerin kaydedildiği “Bankacılık Sektörüne Açılan Krediler” kalemlerinden oluşmaktadır. İç varlıklar kalemi toplulaştırılmış bir büyüklük olup başka unsurlar da içermektedir. Dolayısıyla, iç varlıklardaki her değişim doğrudan bir para politikası işlemi olarak yorumlanmamalıdır. Değerleme hesabında ise, TCMB bilançosunda yer alan döviz ve altın stokunun TL cinsinden değerinin değişimleri yansıtılmaktadır. Bilanço denkliği gereği, TCMB aktifinde döviz cinsi varlıkların değeri değişirken, pasifinde hiçbir karşı hareket olmayacağı için bu değişimin değerleme hesabındaki değişimle dengelenmesi gerekmektedir.
Tablo 5: TCMB Analitik Bilançosu
| Analitik Bilanço | |
| Aktif | Pasif |
| Dış Varlıklar | Dış Yükümlülükler |
| İç Varlıklar | Merkez Bankası Parası |
| Değerleme Hesabı | Rezerv Para |
| Emisyon | |
| Bankalar Mevduatı | |
| Fon hesapları | |
| Banka Dışı Kesim Mevduatı | |
| Diğer Merkez Bankası Parası | |
| Açık Piyasa İşlemleri | |
| Kamu Mevduatı | |
Kaynak: https://evds3.tcmb.gov.tr/tumSeriler/3001/bie_abanlbil
Bir işlem sonucu aktif varlıklarda görülen artışlar bankacılık sisteminde rezervleri artırmaktadır. Örnek vermek gerekirse; TCMB’nin, bir bankadan döviz satın alması halinde dış varlığı artmakta bunun karşılığında rezerv yaratmaktadır. Benzer şekilde, TCMB’nin bir bankaya döviz satması durumunda bilançosunda döviz varlığı azalmakta ve bilançosundan aynı tutarda rezerv silinmektedir. TCMB’nin bir bankadan devlet tahvili alması durumunda iç varlığı artmakta bunun karşılığında rezerv yaratmaktadır. Tersi durumda ise, TCMB bilançosunda devlet tahvili azalmakta ve bilançosundan aynı tutarda rezerv silinmektedir.
Analitik Bilançonun pasif tarafı iki temel kalemden oluşmaktadır. Bunlardan dış yükümlülükler TCMB’nin döviz cinsinden yükümlülüklerini gösterirken, merkez bankası parası TCMB’nin TL cinsinden yükümlülüklerini göstermektedir. Merkez bankası parası Tablo 5’te görülen dört alt kalemle birlikte diğer merkez bankası parası kaleminden oluşmaktadır. Bu kalemlerden APİ ve bankalar mevduatı hesapları dışarıda bırakıldığında, diğer kalemlerdeki artış ise sistemdeki rezerv miktarını azalmaktadır. Örnek vermek gerekirse, bankacılık sisteminden gelen nakit talebi arttığında, TCMB bilançosunda emisyon artacak ve buna mukabil rezerv hesabı azalacaktır. Benzer bir biçimde, vergi tahsilatlarının TCMB nezdindeki kamu mevduatına aktarılması sonucu kamu mevduatı hesabı artarken rezerv hesabı aynı tutarda azalacaktır.
Açık Piyasa İşlemleri bir politika aracı olduğundan ve bankalar mevduatı hesabı da bakiye/sonuç hesabı olduğundan bu iki hesabı ayırıp, rezervleri ve para politikasını etkileyen unsurları bir araya toplayarak analizimize devam edeceğiz. Bu iki kalem haricindeki kalemlerin değişimleri sistemik likiditeyi etkilemektedir. Elimizdeki tüm bilgilerin ışığında likidite durumu formülünü şu şekilde yazabiliriz.
-(∆Emisyon +∆Kamu Mevduatı +∆Fon Hesapları + ∆Banka Dışı Mevduat) + ∆Değerleme Hesabı +∆Net Dış Varlıklar +∆İç Varlıklar = Likidite Durumu Değişimi
Dikkat edilmesi gereken nokta, bu formülün temel olarak bir önceki döneme (gün, hafta, ay veya yıl) göre değişimi yansıtmasıdır. Likidite durumuna ilişkin sonucu değerlendirirken bunun değişim olduğu göz önünde tutulmalıdır. Analitik Bilançodaki APİ kalemi, TCMB’nin tüm bahsi geçen hesapların hareketlerinden ve zorunlu karşılıklardan doğan likidite açığı/fazlasını düzenlemek için yaptığı para piyasası işlemlerinin toplandığı ve pasif tarafta netleştirildiği kalemdir. Likidite durumu değişimine göre, Merkez Bankası mevcut ve gelecek projeksiyonları çerçevesinde gerekli olan rezervi APİ kaleminde toplanan araçlarla sağlayacak veya çekecek ve bu şekilde bilanço denkliği gereği bankalar mevduatında değişim yaşanacaktır.
Likidite Durumu + ∆API = ∆Bankalar Mevduatı
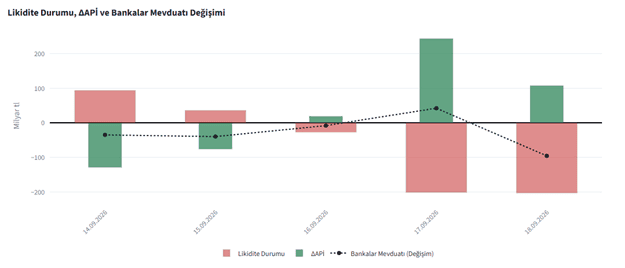
Grafik 1: Likidite Durumu, APİ ve Banka Mevduatları Değişimi Günlük Analizi
Kaynak: https://github.com/veridelisi/NewMonetaryAnalysisTool/blob/main/daily.py
Grafik 1 üzerinde 14.09.2026-18.09.2026 tarihleri arasında günlük likidite durumu değişimi, TCMB’nin APİ uygulamaları değişimi ve sonuçta banka mevduatlarında yaşanan değişim görülmektedir[1]. Para piyasası fonlarına ilişkin gelişmelerin gündeme gelmesiyle, 17 Eylül tarihinde TCMB bir basın duyurusu yayınlayarak, haftalık repo ihaleleri yoluyla sağlanan fonlama miktarını artıracağını açıklamıştır (TCMB, 2026, Duyuru). Grafiğe bakıldığında bu duyuru çerçevesinde, 17 Eylül ve 18 Eylül tarihlerinde net APİ değişiminin 350 milyar TL olduğu görülecektir.
Ulaştığımız sonucu, TCMB tarafından yayınlanan TCMB Net Fonlama verisi üzerinden düzey seviyesinde görebiliriz.
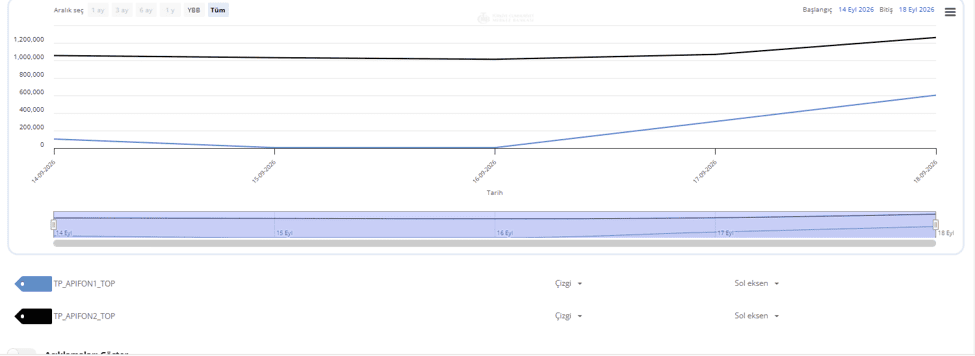
Grafik 2: TCMB Net Fonlama
Kaynak: https://evds3.tcmb.gov.tr/tumSeriler/3002/bie_apifon
16 Eylül tarihinde 0 TL olan toplam fonlama (mavi çizgi) 18 Eylül tarihinde 600 milyar TL’ye ulaşmış, aynı tarihlerde toplam sterilizasyon (siyah çizgi) ise yaklaşık 250 milyar TL artmıştır. Sonuç olarak iki güne ilişkin net APİ değişimi 350 milyar TL olmuştur. Söz konusu iki günde Net APİ pozisyonundaki toplam değişimin yaklaşık 350 milyar TL’ye ulaşması, APİ’nin banka rezervlerindeki günlük değişimin açıklanmasında ihmal edilebilir bir unsur olmadığını göstermektedir.
TCMB’nin likidite fazlası durumunda APİ ile likidite vermeden bankacılık sisteminde rezervlerin azalmasını tercih ettiği de görülmüştür. TCMB için önemli olan günlük işlem hacmini ve likidite ufku olarak nitelendirilen gelecek dönem işlemlerini karşılayacak kadar rezervin sistemde olmasıdır. Güler (2009) tarafından bu konuda gerçekleştirilen çalışma, bankanın bu konudaki yaklaşımını (tez üzerinde sayfa 38: likidite tablosu ve sayfa 45: uzun dönem likidite tablosu) çok açık göstermektedir.
Sonuç
Çalışmanın başında bahsettiğimiz para yaratımı tartışmasına dönerek, ana akım iktisatçıların banka rezervlerine yüklediği rolü ve bu yaklaşıma yönelik eleştirilerimizi açıklayarak çalışmayı sonlandıracağız. Türkiye uygulamasında bankalar, başta zorunlu karşılık yükümlülüklerini yerine getirmek ve günlük işlem/ödemelerin nihai mutabakatını gerçekleştirmek olmak üzere merkez bankası rezervlerine ihtiyaç duymaktadır. Ana akım iktisatçılar ise bankaların kredi verebilmesi için öncelikle yeterli miktarda rezerve sahip olması gerektiğini varsaymaktadır. Oysa bu çalışmada açıklanan kurumsal işleyiş, sürecin mekanik biçimde rezervlerden kredilere doğru işlemediğini göstermektedir. Bu konu gelecek yazılarda daha detaylı tartışılacaktır.
Bu çalışmada banka rezervlerinin nasıl yaratıldıklarını, TCMB para politikası aracı olarak nasıl kullanıldıklarını ve TCMB likidite yönetimindeki rollerini göstermeye çalıştım. Çalışma boyunca merkez üssümü TCMB Analitik Bilanço olarak kullanarak elimden geldiğince konuyu muhasebesel/operasyonel çerçevede özetlemeye dikkat ettim. Tekrarlayacak olursak,
- Banka mevduatları (banka rezervleri) hesabının TCMB tarafından yaratıldığını,
- Bankaların ödeme hacmindeki her artış için aynı ölçüde likidite bulundurmak zorunda olmadığını,
- TCMB’nin banka rezervlerini, zorunlu rezervler uygulaması yoluyla bir para politika aracı olarak kullanabildiğini ve
- Banka rezervlerinin, TCMB likidite yönetiminin en önemli aracı olduğunu
vurgulamak gerekmektedir.
Kaynakça
Eroğlu, N., Söylemez, A. O., & Alıç, C. (2016). TÜRKİYE’DE ZORUNLU KARŞILIKLAR VE TÜKETİCİ KREDİLERİ: EKONOMETRİK BİR MODEL DENEMESİ. Marmara Üniversitesi İktisadi Ve İdari Bilimler Dergisi, 38(2), 63-86.
Güler, H. (2009). Likidite yönetimi çerçevesinde dolaşımdaki para hacminin modellenmesi ve likidite tahmini [Uzmanlık yeterlilik tezi, Türkiye Cumhuriyet Merkez Bankası] https://www3.tcmb.gov.tr/kutuphane/TURKCE/tezler/halilguler.pdf
Tabak, Ş. Ş., Güler, H., & Talaslı, İ. A. (2020). Bankacılık sektörü rezerv tesis eğiliminin belirleyicileri (Ekonomi Notları, No. 20/01). Türkiye Cumhuriyet Merkez Bankası. https://tcmb.gov.tr/wps/wcm/connect/fad9aed1-c0bb-4955-9072-c848abba1610/en2001eng.pdf?MOD=AJPERES&CACHEID=ROOTWORKSPACE-fad9aed1-c0bb-4955-9072-c848abba1610-m-u8Dwc
Türkiye Cumhuriyet Merkez Bankası. (1933). 1932 yılı raporu. https://tcmb.gov.tr/wps/wcm/connect/7ed6727a-c3ff-4733-8c64-ebe1a33069a2/1932_Yiilik_Rapor.pdf?MOD=AJPERES&CACHEID=ROOTWORKSPACE-7ed6727a-c3ff-4733-8c64-ebe1a33069a2-mh5gFB7
Türkiye Cumhuriyet Merkez Bankası. (1959). 1958 yılı raporu. https://tcmb.gov.tr/wps/wcm/connect/dc1909a6-1b09-43d1-8f36-6a80c192eefa/1958_Yillik_Rapor.pdf?MOD=AJPERES&CACHEID=ROOTWORKSPACE-dc1909a6-1b09-43d1-8f36-6a80c192eefa-mh5uSOD
Türkiye Cumhuriyet Merkez Bankası. (2016). Türkiye Cumhuriyet Merkez Bankası bilançosu ve analitik bilanço: Örnek uygulamalar ve bilanço yansımaları. https://www.tcmb.gov.tr/wps/wcm/connect/e9da357f-da90-42d6-9a54-569587068795/Bilanco_ve_AB_Kitap.pdf?MOD=AJPERES&CACHEID=ROOTWORKSPACE-e9da357f-da90-42d6-9a54-569587068795-m3fB7PC
TCMB, Duyuru (2016), https://www.tcmb.gov.tr/wps/wcm/connect/TR/TCMB+TR/Main+Menu/Duyurular/Basin/2026/DUY2026-41
TCMB, Enflasyon Raporu (2024), https://tcmb.gov.tr/wps/wcm/connect/13169d35-2e71-4666-8e43-f3dc7e59cc92/Kutu_1.1_2024_iii.pdf?MOD=AJPERES&CACHEID=ROOTWORKSPACE-13169d35-2e71-4666-8e43-f3dc7e59cc92-p7Hdy3s
TCMB Piyasa İşlemleri (2026), https://www.tcmb.gov.tr/wps/wcm/connect/TR/TCMB+TR/Main+Menu/Temel+Faaliyetler/Piyasalar/
TCMB Zorunlu Karşılıklar (2026). https://www.tcmb.gov.tr/wps/wcm/connect/TR/TCMB+TR/Main+Menu/Temel+Faaliyetler/Para+Politikasi/Zorunlu+Karsilik+Oranlari/
Notlar
- Bu konuda daha fazla veri ve görselleştirme ihtiyacı hisseden okuyucu için https://rezervler.streamlit.app web sitesini yapay zeka araçları yoluyla tasarladım. ↑
Yazar, yapay zeka araçlarını yukarıda belirttiği kapsamda bilimsel yayın etiğine bağlı kalarak kullandığını beyan etmektedir. Yapay zeka desteğiyle üretilen içeriklerin tüm sorumluluğu yazara aittir.