Türkiye’de imalatın göreli ağırlığı gerilerken Ar-Ge ve ileri üretim yetkinlikleri belirli firma ve bölgelerde güçleniyor. Ankara Paradoksu, tartışmayı üretim kaybından çok kapasitenin nerede yoğunlaştığı, nasıl kullanıldığı ve değerin nasıl bölüşüldüğü sorularına taşıyor.
Sanayisizleşme denildiğinde akla ilk olarak kapanan fabrikalar, gerileyen sanayi istihdamı ve imalatın millî gelir içindeki payındaki düşüş geliyor. Bunların hiçbiri önemsiz değil. Fakat bu göstergeler tek başına bir ekonominin gerçekten ne kaybettiğini ya da kaybın niteliğini anlatmaya yetmiyor. Sanayinin payındaki gerileme bazı ekonomilerde yapısal dönüşümün sonucu olabilirken, bazılarında üretken kapasitenin aşınmasına işaret edebilir. Bu farkı anlayabilmek için yalnızca ne kadar üretim kaldığına değil, üretim yapısı değişirken hangi faaliyetlerin gerilediğine, yerlerini hangi faaliyetlerin aldığına, sermaye ile emeğin nereye yöneldiğine ve yeni üretken yetkinliklerin ekonominin geri kalanıyla nasıl ilişki kurduğuna bakmak gerekiyor. Dolayısıyla sorun sanayisizleşmeyi tartışmak değil, onu birkaç niceliksel göstergenin hareketine indirgeyerek eski üretim yapısı çözülürken onun yerine neyin geçtiği ve ortaya çıkan yeni bileşimin kalıcı bir büyüme dinamiği yaratıp yaratamadığı sorusunu göz ardı etmektir.
Bu soruya Türkiye açısından bakıldığında ilk dikkat çeken nokta, imalatın uzun dönemli seyrinin doğrusal bir gerileme göstermemesidir. İmalat sanayiinin cari fiyatlarla GSYH içindeki payı 2010’da yüzde 15,1 iken 2019’da yüzde 18,3’e yükseldi. Pay 2021’de yüzde 22,2’ye, 2022’de yüzde 22,1’e ulaştıktan sonra 2023’te yüzde 19,5’e, 2024’te yüzde 16,8’e ve 2025’te yüzde 15,6’ya geriledi. Dolayısıyla 2022 sonrasında imalatın ekonomi içindeki göreli ağırlığında belirgin bir geri çekilme görülüyor (TÜİK, 2021; 2022–2026).
Ancak bu gerilemeyi doğrudan üretim kapasitesi kaybı olarak yorumlamak da eksik kalır. Reel büyüme verileri, imalatın ekonominin genelinden sürekli kopmadığını, buna karşılık faaliyet kollarının dönemler itibarıyla farklı büyüme patikaları izlediğini gösteriyor. İmalat 2023’te yüzde 3,4 büyüdükten sonra 2024’te yüzde 0,1 daraldı ve 2025’te yüzde 3,5 büyüdü. Aynı dönemde inşaat sırasıyla yüzde 6,5, yüzde 9,8 ve yüzde 11 büyürken bilgi ve iletişim faaliyetlerinin büyümesi 2025’te yüzde 7,9’a ulaştı (T.C. Hazine ve Maliye Bakanlığı, 2026).
Şekil 1. Türkiye’de GSYH ve Seçili Faaliyet Kollarında Reel Büyüme (%), 2013–2025
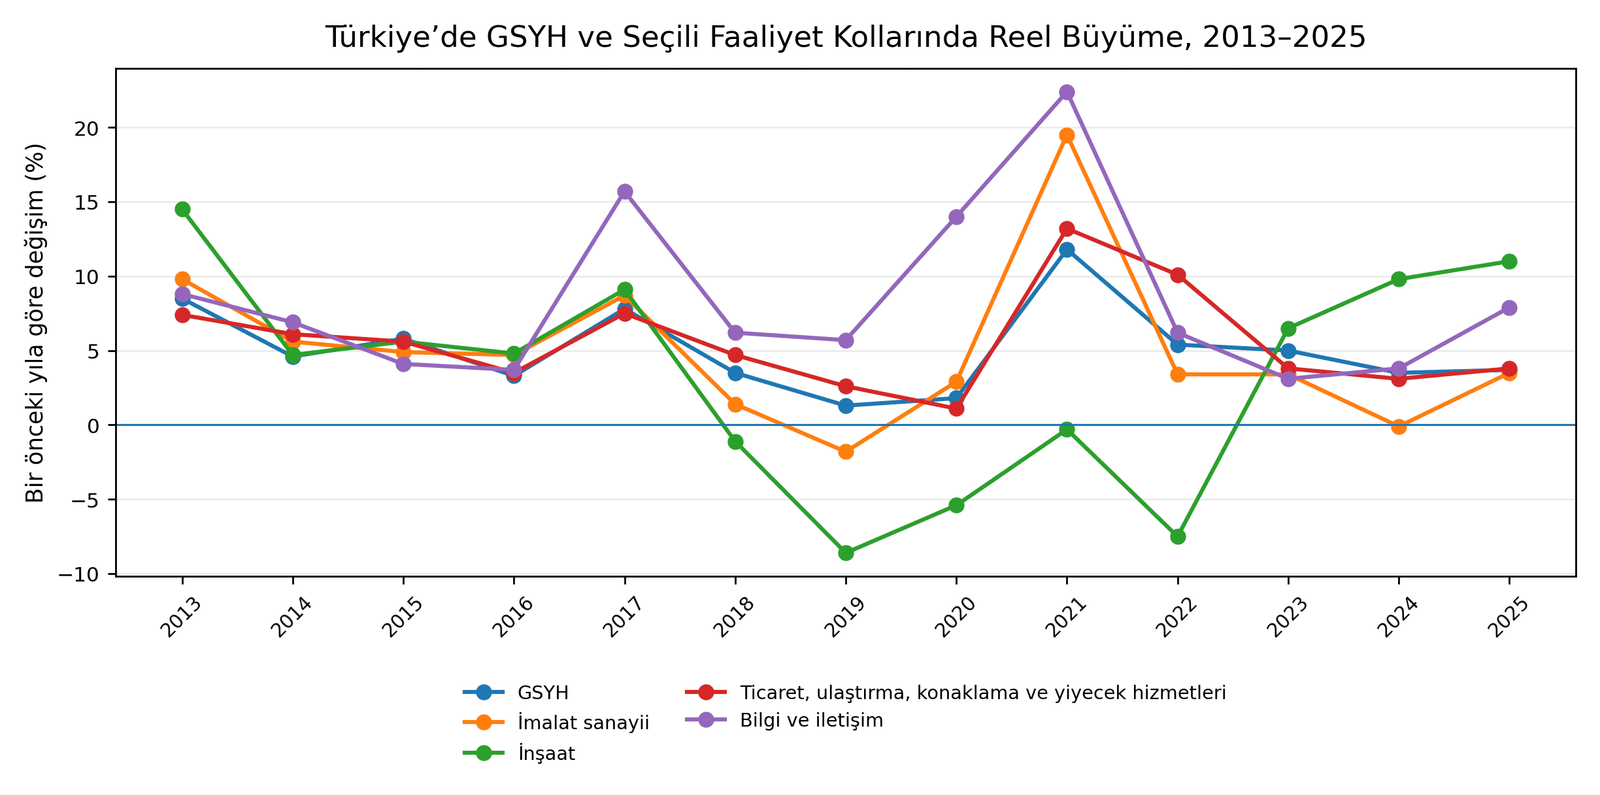
Kaynak: TÜİK verilerinden derlenmiştir. T.C. Hazine ve Maliye Bakanlığı (2026), Ekonomik Göstergeler. Grafik seçili faaliyet kollarının yıllık reel büyüme oranlarını göstermekte, sektörlerin GSYH büyümesine katkılarını göstermemektedir.
Özellikle son yıllarda inşaat ile bilgi ve iletişim faaliyetleri imalattan daha hızlı büyüdü. Ancak hizmet ekonomisi çok sayıda farklı faaliyetten oluşuyor. Bu nedenle değişimi basitçe “sanayiden hizmetlere geçiş” olarak değil, imalatın göreli ağırlığının zayıfladığı daha karmaşık bir sektörel yeniden ağırlıklandırma olarak okumak daha doğru.
Sektörel bileşimdeki bu değişime başka bir eğilim daha eşlik ediyor. Ar-Ge harcamalarının GSYH içindeki payı 2010’daki yüzde 0,79’dan 2024’te yüzde 1,46’ya yükseldi (TÜİK, 2021; 2025a). Bu veri tek başına ekonominin teknolojik kapasitesinin bütünüyle güçlendiğini göstermiyor. Ancak imalatın göreli ağırlığındaki gerilemenin teknolojik kapasitenin bütün göstergelerinde eş zamanlı bir zayıflama anlamına gelmediğini ortaya koyuyor.
Ortaya çıkan gerilim tam da burada. Türkiye bir yandan imalatın ekonomi içindeki göreli ağırlığını kaybederken diğer yandan yeni teknolojik ve üretken yetkinlikler geliştirebiliyor. Bu tablo, tartışmayı kapasitenin varlığından çok onun nerede oluştuğuna, kimlerde yoğunlaştığına ve üretim yapısıyla nasıl ilişki kurduğuna taşıyor.
Daha önce Ankara Sanayi Odası için hazırladığım çalışmada bu gerilimi “Ankara Paradoksu” olarak kavramsallaştırmıştım. Ankara, imalat hacmi bakımından görece sınırlı olmakla birlikte tasarım, Ar-Ge, test-doğrulama, sertifikasyon ve sistem entegrasyonu gibi üretim zincirinin yüksek katma değerli aşamalarında yoğunlaşıyor. Bu görünüm, sanayi gücünü yalnızca fabrika sayısı ya da üretim hacmiyle ölçmenin yetersizliğini gösteriyor (Çelik, 2026).
İbrahim Semih Akçomak da Katman Portal’da yayımlanan Türkiye Sanayisizleşiyor mu? başlıklı yazısında tartışmayı sanayi-hizmetler karşıtlığının ötesine taşıyor. Akçomak, düşük verimlilikli hizmetleşme ile sanayi, Ar-Ge, yazılım, tasarım, mühendislik, test ve lojistik gibi üretken hizmetlerin birlikte geliştiği bir dönüşüm arasında ayrım yapıyor ve Ankara Paradoksu kavramsallaştırmasını üretimin fabrika dışındaki bilgi yoğun işlevlerinin güçlenmesi üzerinden değerlendiriyor (Akçomak, 2026). Bu yazıda tartışmayı Akçomak’ın bıraktığı yerden devam ettirmek istiyorum. İleri üretken işlevlerin ortaya çıkabildiğini kabul ettikten sonra, bunların hangi firma ve bölgelerde yoğunlaştığını, üretim sistemi içinde nasıl bağlantılar kurduğunu ve ortaya çıkan değerin nasıl bölüşüldüğünü sormak gerekiyor.
Okumakta olduğunuz yazı dizisinin temel sorusu da buradan çıkıyor: Eski üretim yapısı çözülürken yerine ne birikiyor ve bu yeni yapı hangi ekonomik ve politik ilişkiler içinde şekilleniyor?
Bu yazı, sanayisizleşmeyi bu sorunun farklı boyutları üzerinden tartışacak bir dizinin ilk yazısı. Burada yeni üretken kapasitenin nerede oluştuğuna ve üretim sistemi açısından ne ifade ettiğine odaklanıyorum. Devam eden yazılarda fiziksel üretimin yeniden stratejik hale gelişini, devlet ve sermaye birikiminin rolünü, Türkiye’deki ikili üretim yapısını ve daha geniş tabanlı bir dönüşümün koşullarını tartışacağım.
Bir modelin sınırlarına gelmek ne demek?
Bir büyüme modeli, üretim ve yatırım yaratmaya devam ettiği halde mevcut biçimiyle sınırlarına yaklaşabilir. Burada kastedilen ekonominin artık büyüyememesi değil, onu belirli bir aşamaya taşıyan yatırım, teknoloji edinimi ve örgütlenme biçimlerinin giderek daha sınırlı üretkenlik artışı yaratmasıdır. Ancak bu durum, firmaların kendiliğinden farklı bir üretim ve yatırım modeline geçeceği anlamına da gelmez. Firmalar mevcut bilgi birikimleri, rutinleri, piyasa koşulları ve beklenen getiriler çerçevesinde hareket eder. Daha önce başarılı olmuş bir üretim ve yatırım biçimi, ekonomi açısından dönüşüm ihtiyacı ortaya çıksa bile firmalar açısından bir süre daha cazibesini koruyabilir (Nelson ve Winter, 1982). Dolayısıyla bir büyüme modelinin ekonomi açısından sınırlarına yaklaşması ile mevcut faaliyetlerin firmalar açısından cazibesini kaybetmesi aynı şey değildir.
ABD deneyimi, sanayi istihdamındaki gerilemenin neden tek başına üretken kapasite kaybı anlamına gelmediğini gösteriyor. İmalat üretim işçilerinin özel sektör istihdamındaki payı 1990’da yüzde 17,2 iken 2018’de yüzde 8,5’e geriledi (Harris ve McCall, 2019). Buna karşılık 1990–2024 döneminde imalat üretimi yıllık ortalama yüzde 1,2 artarken çalışılan saatler yüzde 0,9 azaldı ve emek verimliliği yüzde 2,1 yükseldi. Aynı dönemde bilgi sektöründe çıktı ve emek verimliliği çok daha hızlı arttı (U.S. Bureau of Labor Statistics, 2026). Böylece imalat istihdamındaki gerilemeye hem daha az emekle daha fazla üretim yapılması hem de bilgi sektörünün hızlı genişlemesi eşlik etti.
Buradaki kritik nokta, sanayide kaybedilen ağırlığın yerine neyin geçtiğidir. Orta gelirli ekonomiler açısından asıl güçlük, önceki büyüme dönemini taşıyan faaliyetlerin yerini daha yüksek verimlilik, teknoloji ve öğrenme kapasitesi sağlayan faaliyetlerin alıp alamamasıdır. Dünya Bankası’nın 2024 Dünya Kalkınma Raporu bu dönüşümü orta gelirden yüksek gelire geçişin temel sorunlarından biri olarak değerlendiriyor. Raporda yatırım, dışarıdan edinilen teknolojinin ekonomiye aktarılması ve inovasyon kapasitesi, gelişmenin farklı aşamalarında öne çıkan unsurlar olarak ele alınıyor. Bu yaklaşıma göre yüksek gelir düzeyine geçiş yalnızca daha fazla yatırım yapmak değil, büyümenin dayandığı yetkinliklerin niteliğini değiştirmek anlamına geliyor (World Bank, 2024).
Bu çerçeve teknolojik dönüşümün önemli bir boyutunu açıklasa da ülkelerin dünya ekonomisi içindeki konumunu, finansman yapısını ve bölüşüm ilişkilerini tek başına açıklamaya yetmiyor. Nitekim dönüşüm farklı kurumsal ve üretim yapıları üzerinden gerçekleşebiliyor. Tarihsel örneklerden Güney Kore güçlü bir yerli Ar-Ge ve teknoloji geliştirme kapasitesi oluştururken, Polonya Avrupa üretim ağlarına entegrasyon ve yabancı yatırımlar üzerinden farklı bir güzergâh izledi. Güney Kore’de Ar-Ge harcamalarının GSYH’ye oranı 2021’de yüzde 4,93’e ulaşırken, Polonya’da yüksek gelir düzeyine geçişe rağmen firma düzeyindeki üretkenlik farkları tamamen kapanmış değil (OECD, 2023; World Bank, 2022).
Yeni ve daha ileri faaliyetlerin ortaya çıkması eski üretim yapısının kendiliğinden ortadan kalkacağı anlamına da gelmiyor. İleri teknoloji üreten firmalar büyürken düşük maliyet, düşük ücret ve taşeronluk üzerinden rekabet eden geniş bir üretici tabanı varlığını sürdürebiliyor; yeni ve eski üretim biçimleri aynı ekonomi içinde uzun süre yan yana, hatta birbirlerine bağımlı biçimde yaşayabiliyor. Türkiye’nin bugünkü görünümü de bu ihtimalle uyumlu bir tablo sunuyor.
İleri kapasite var, fakat nerede?
Türkiye’de ileri teknolojik kapasitenin hiç oluşmadığını söylemek mümkün değil. 2026’nın ilk yarısında ASELSAN’ın Ar-Ge harcamaları yüzde 41 artarak 804 milyon dolara, seri üretim ve kapasite artışına yönelik yatırımları ise yüzde 195 artarak 323 milyon dolara ulaştı. Beko’nun küresel yapısında 28 Ar-Ge ve tasarım merkezi bulunurken, Ankara’daki Kalyon PV yatırımında ise G12R TOPCONPlus hattının devreye girmesiyle güneş hücresi üretim kapasitesi yılda 1 GW’tan 2,1 GW’a çıkmış durumda (ASELSAN, 2026; Beko, 2026; Kalyon Güneş Teknolojileri, 2026).
Bu örnekler, ileri üretim ve teknoloji geliştirme yetkinliklerinin Türkiye’de belirli alanlarda oluşabildiğini gösteriyor. Ancak bu kapasite firma ölçeği bakımından eşit dağılmıyor. 2022–2024 döneminde yenilik faaliyeti yürüten girişimlerin oranı 10–49 çalışanlı firmalarda yüzde 36,6 iken 250 ve üzeri çalışanı bulunan firmalarda yüzde 69,3’e çıkıyor. Ar-Ge merkezlerindeki harcamaların yüzde 89,4’ü de 250 ve üzeri çalışanı bulunan girişimler tarafından gerçekleştiriliyor (TÜİK, 2025a; 2025b).
Coğrafi dağılımda da benzer bir yoğunlaşma görülüyor. 2024’te Ar-Ge harcamalarının yüzde 33,4’ü İstanbul’da, yüzde 27,8’i Ankara’da, yüzde 9,4’ü ise Kocaeli, Sakarya, Düzce, Bolu ve Yalova’yı kapsayan TR42 bölgesinde gerçekleşirken bu üç bölgenin toplam payı yüzde 70,6’ya ulaştı (TÜİK, 2025a).
Şekil 2. Türkiye’de Ar-Ge Harcamalarının Bölgesel Yoğunlaşması (%), 2024
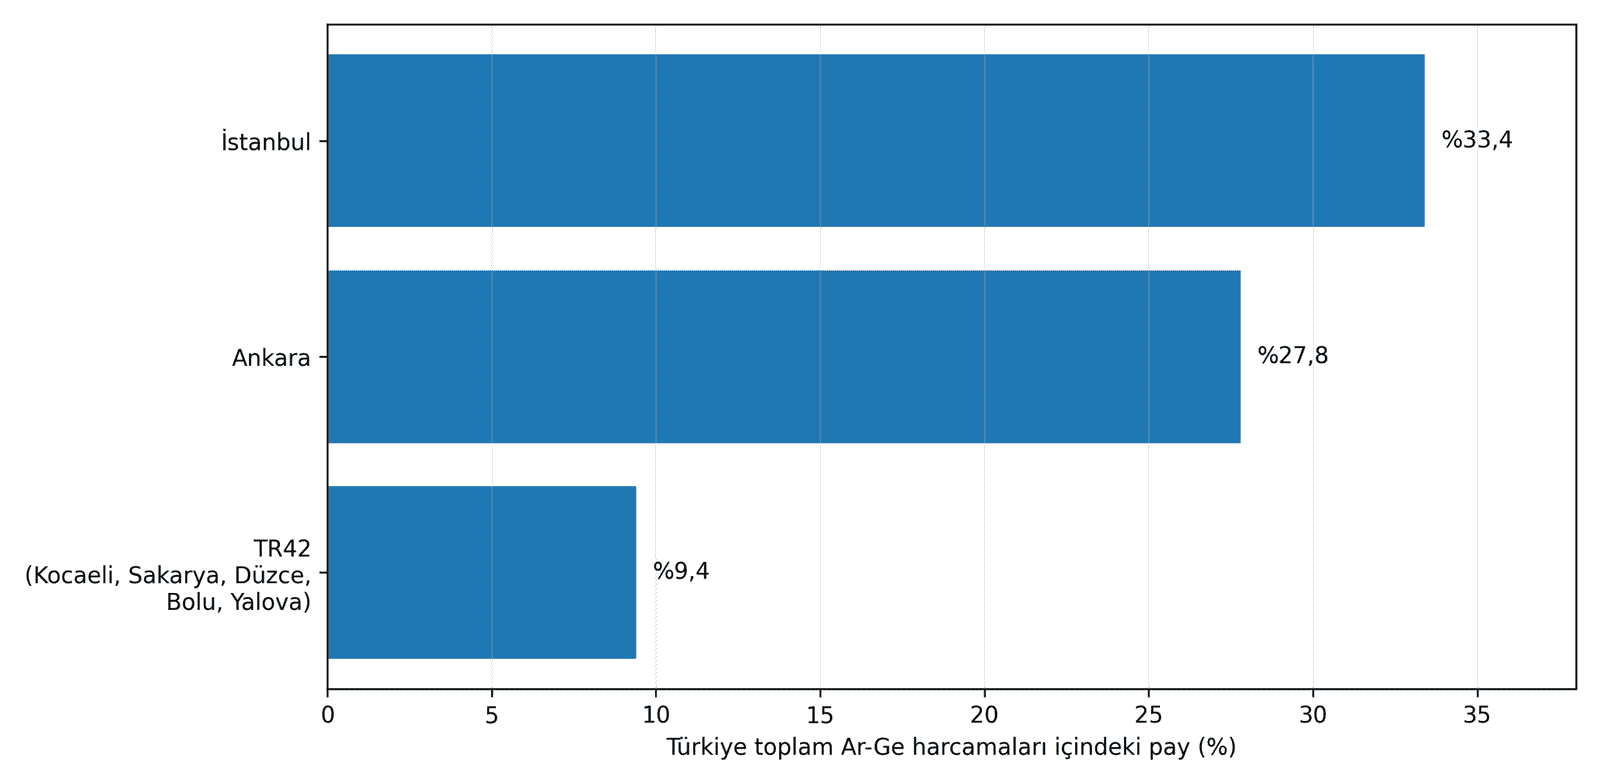
Kaynak: TÜİK, Araştırma-Geliştirme Faaliyetleri Araştırması, 2024
Bu yoğunlaşma tek başına üretim sisteminin geri kalanının aynı ölçüde dönüşmediğini kanıtlasa da OECD’nin 2025 Türkiye değerlendirmesi, Ar-Ge yatırımlarındaki artışa rağmen yeni teknolojilerin firmalar tarafından benimsenmesinin sınırlı kaldığına ve araştırma faaliyetleri ile teknoloji kullanımı arasındaki bağların güçlendirilmesi gerektiğine dikkat çekiyor (OECD, 2025)
Dolayısıyla Ankara Paradoksu’nun ikinci boyutu, ileri yetkinliklerin nerede bulunduğundan çok, bu teknolojik çekirdeğin üretim sisteminin geri kalanıyla nasıl bir ilişki kurduğudur.
‘Ankara Paradoksu’nun ikinci yüzü
Bir ana firmanın ürün mimarisini oluşturduğu, Ar-Ge yaptığı, yazılım geliştirdiği ve sistemi entegre ettiği, buna karşılık tedarikçisinin yalnızca verilen teknik çizime göre üretim yaptığı bir ilişki düşünelim. İki firma aynı değer zincirinin parçasıdır, fakat aynı teknolojik kapasiteye ya da karar gücüne sahip değildir.
İleri teknolojinin nerede bulunduğundan çok, firmaların teknolojiyle kurduğu ilişkinin niteliği önem taşır. Teknolojiyi kullanan, uyarlayan, geliştiren ve onun hakkında karar veren firmalar aynı değildir. İleri teknoloji ürünü üretmek de zincirdeki bütün firmaların tasarım, mühendislik, yazılım, fikri mülkiyet ya da sistem kurma yeteneği geliştirdiği anlamına gelmez.
Asıl soru, teknolojinin var olup olmadığı değil, üretim zinciri içinde kimin ne öğrendiği, hangi işlevleri üstlendiği ve yaratılan değerden ne ölçüde pay alabildiğidir.
Peki ileri kapasite neden geniş üretici tabanını dönüştürmüyor?
Yanıtı yalnızca KOBİ’lerin yenilik yapma becerisinde aramak yeterli değil. Firmalar arasındaki ilişkinin nasıl kurulduğu da belirleyici. Tedarikçinin finansmana erişimi, üstlendiği risk karşılığında elde ettiği pay, verimlilik artışından ne ölçüde yararlandığı ve kazancını teknolojiye, beceriye ve ürün geliştirmeye dönüştürebilip dönüştüremediği üretim sisteminin niteliğini etkiliyor. Üretimde yaratılan değerin nasıl bölüşüldüğü ve ne ölçüde yeni yatırıma ve üretken kapasiteye dönüştüğü de aynı ölçüde belirleyici.
Ekonomide yaratılan fazla nerede birikiyor ve ne tür bir kapasiteye dönüşüyor?
Düşük maliyet, düşük ücret ya da düşük marjlı taşeronluk üzerinden yürüyen faaliyetler firmalar açısından yeterli getiri sağladığı sürece, bunların kendiliğinden daha yüksek üretkenlik ve teknoloji düzeyine geçeceğini varsaymak için güçlü bir neden yok. Aynı şekilde teknolojiyi kullanmak, onu geliştirme ve yeni ürünlere dönüştürme yeteneğinin edinildiği anlamına gelmiyor.
Bu nedenle aynı ekonomi içinde Ar-Ge yapan, tasarlayan ve sistem entegre eden firmalarla maliyet üzerinden rekabet eden geniş bir üretici tabanı uzun süre yan yana var olabilir. İleri bir çekirdeğin varlığı, üretim sisteminin bütünüyle ileri bir yapıya dönüştüğü anlamına gelmez.
Bu teknolojik çekirdeğin ne ölçüde kalıcı ve kendi yatırım dinamiğini üretebilen bir yapıya dönüştüğü de ayrı bir soru. Savunma, enerji ve ileri teknoloji gibi alanlarda kamu alımları, Ar-Ge destekleri, yatırım teşvikleri ve kredi mekanizmaları teknolojik kapasitenin oluşumunda kurucu bir rol oynayabilir. Mesele kamusal desteğin varlığından çok, hangi koşullarla verildiği, firmalarda kalıcı yetkinlik yaratıp yaratmadığı, tedarik zincirini ne ölçüde dönüştürdüğü ve ortaya çıkan değerin nasıl bölüşüldüğüdür.
Burada mesele firma stratejisinin ötesine geçerek politik bir nitelik kazanıyor. Devlet yalnızca destek veren bir aktör değil, hangi yatırımların finansmana erişeceğini, hangi üretim biçimlerinin teşvik edileceğini, kamu talebinin hangi alanlarda oluşacağını ve dönüşümün maliyetlerinin nasıl paylaşılacağını etkileyen kurumsal çerçevenin de parçasıdır. Bu tercihlerin sonuçları yalnızca firmalar arasında bölüşülmez. Üretimde yaratılan değerin ücret, kâr ve yatırım arasında nasıl dağıldığı, çalışma koşulları, sosyal koruma ve çalışanların pazarlık gücü de aynı dönüşümün parçasıdır. Dolayısıyla sanayi politikasının sorusu yalnızca hangi sektörlerin veya firmaların büyüyeceği değil, büyümenin kimler için hangi gelir, beceri, iş güvencesi ve çalışma koşullarını yaratacağıdır.
Sanayisizleşmenin kendisi her durumda politik bir tercih olmayabilir. Fakat sanayisizleşmenin sonunda neyin birikeceği politik bir meseledir.
Bu noktada yazının başından beri izlediğimiz soruya geri dönelim: Türkiye üretiyor. Peki neyi biriktiriyor?
‘Ankara Paradoksu’ bu soruya ne basit bir başarı hikâyesi ne de düz bir çöküş anlatısıyla cevap veriyor. Türkiye ileri bilgi, mühendislik ve teknoloji yetkinlikleri yaratabiliyor. Ancak bu yetkinliklerin belirli şirketlerde, sektörlerde veya bölgelerde yoğunlaşması, ekonominin bütünü açısından aynı nitelikte bir dönüşüm yaşandığı anlamına gelmiyor.
Türkiye’nin yüksek gelir eşiğini aşma açısından temel meselesi bu nedenle yalnızca yeni üretken kapasite yaratmak değil, ileri yetkinlikleri üretim sisteminin daha geniş kesimlerinde öğrenme, yatırım ve karar kapasitesine dönüştürebilecek ekonomik ilişkileri kurmaktır.
Devletin hangi birikim biçimlerini desteklediği, sermaye ile emek arasındaki bölüşümü nasıl etkilediği ve sanayisizleşmenin maliyetlerinin kimler tarafından taşındığı meselesine serinin ilerleyen yazılarında, “Sanayisizleşme Kimin Tercihi?” başlığı altında döneceğim.
Bu sonuç aynı zamanda bir sonraki yazının sorusunu da açıyor: Değer giderek tasarımda, yazılımda, mühendislikte ve diğer bilgi yoğun faaliyetlerde yaratılıyorsa, fiziksel üretim neden yeniden önemli ve sanayi politikası neden yeniden önem kazanıyor?
Kaynakça
Akçomak, İbrahim Semih (2026). “Türkiye Sanayisizleşiyor mu?”, Katman Portal, 17 Ağustos 2026.
ASELSAN (2026). 2026 İlk Yarı Finansal Sonuçları ve Yatırımcı Bilgilendirmesi.
Beko (2026). Investor Presentation, April 2026.
Çelik, Ayşegül (2026). Sanayisizleşme Bağlamında Ankara Paradoksu: Düşük Yoğunlukta Yüksek Katma Değer – Fonksiyonel Derinleşme ve Bölgesel Rekabet Dinamikleri. Ankara Sanayi Odası, Sayı 87, Temmuz 2026.
Harris, Katelynn ve Michael D. McCall (2019). “The Relative Weakness in Earnings of Production Workers in Manufacturing, 1990–2018.” Monthly Labor Review, U.S. Bureau of Labor Statistics.
Kalyon Güneş Teknolojileri Üretim A.Ş. (2026). “G12R TOPCONPlus Güneş Hücresi Yatırımının Tamamlanması Hk.”, 7 Mayıs 2026.
Nelson, Richard R. ve Sidney G. Winter (1982). An Evolutionary Theory of Economic Change. Harvard University Press.
OECD (2023). OECD Reviews of Innovation Policy: Korea 2023. OECD Publishing.
OECD (2025). OECD Economic Surveys: Türkiye 2025. OECD Publishing.
T.C. Hazine ve Maliye Bakanlığı (2026). Ekonomik Göstergeler, 3 Eylül 2026.
TÜİK (2021). Sürdürülebilir Kalkınma Göstergeleri, 2010–2019.
TÜİK (2022–2026). Yıllık Gayrisafi Yurt İçi Hasıla, 2021–2025 referans yıllarına ilişkin yıllık bültenler.
TÜİK (2025a). Araştırma-Geliştirme Faaliyetleri Araştırması, 2024.
TÜİK (2025b). Yenilik Araştırması, 2024.
U.S. Bureau of Labor Statistics (2026). “Productivity, Output, and Hours Worked from 1990 to 2024.” The Economics Daily, 3 Mart 2026.
World Bank (2022). “Poland Needs to Invest in Firm Productivity to Spur Economic Growth”, 11 Mayıs 2022.
World Bank (2024). World Development Report 2024: The Middle-Income Trap. World Bank.
Yazar, yapay zeka araçlarını yukarıda belirttiği kapsamda bilimsel yayın etiğine bağlı kalarak kullandığını beyan etmektedir. Yapay zeka desteğiyle üretilen içeriklerin tüm sorumluluğu yazara aittir.