
Fon krizi yalnızca birkaç fonun ya da gevşek denetimin hikâyesi değil. Fonlar milyonların sıradan tasarruf aracına dönüştü; ama servet yayılmadı. Borç tabana yayılırken fon serveti tepede yoğunlaştı. Tasarrufun yönetimi aracılara devredilirken kayıp hanehalkı bilançosuna dönüyor.
Bankerden fona
1982’de banker krizi patlak verdiğinde dönemin Başbakan Yardımcısı tabloyu “bankere para yatıran vatandaş kumar oynamıştır” diye özetlemişti (aktaran Altınoklu, 2026). Kırk dört yıl sonra, Eylül 2026’da yedi portföy yönetim şirketinin 131 fonu tasfiyeye alındığında tartışma bu kez farklı bir yerden başladı. Bir yanda birkaç yöneticinin hortumu, öbür yanda düzenleme-denetim eksikliği öne çıkarıldı; yatırımcının olağanüstü getirinin kaynağını sorgulaması gerektiğini hatırlatan yorumlar ise daha geri planda kaldı.
Ancak “fonlarda ne yanlış gitti?” sorusundan daha temel bir soru var: Yatırım fonları neden bu kadar kısa sürede milyonlarca insanın sıradan tasarruf araçlarına dönüştü?
Birkaç yıl önce tasarruf sahibinin seçenekleri mevduat, döviz ve altındı; bugün bankacılık uygulamasında onlarca fon var. TSPB verilerine göre yatırım fonlarının toplam büyüklüğü 2021 sonunda yaklaşık 326 milyar TL iken 2025’te 8 trilyon TL’yi aştı; resmî TÜFE ile arındırıldığında bu, fon büyüklüğünün dört yılda reel olarak yaklaşık beş katına çıkması demek (TSPB, 2026). 2021 sonundan bu yana fon sayısı 974’ten 2.764’e, yatırımcı sayısı 3,2 milyondan 5,9 milyona yükseldi (TSPB, 2026). [1]
Ne oldu?
SPK 28 Ağustos’ta serbest fonların halka açıklık oranı düşük hisselerde tutabileceği payı ve portföy yoğunlaşmasını sınırlayan yeni kurallar getirdi. Kurallar fonları sığ hisselerdeki pozisyonlarını küçültmeye zorladı. Pusula Portföy fonlarına yaklaşık 132,7 milyar TL’lik çıkış talebi geldi; 15 Eylül’de şirket iade ödemelerinde temerrüde düştüğünü açıkladı. 17 Eylül’de SPK yedi portföy yönetim şirketi tarafından yönetilen toplam 131 fonda alım satımı durdurup tasfiye sürecini başlattı.
Mekanizma yeni değil. Fonlar dolaşımdaki payı sınırlı hisseleri yoğun biçimde topluyor, fiyatlar yükseliyor, fonun getirisi yeni yatırımcı çekiyor, yeni para aynı hisselere gidiyordu. Düzenleme pozisyonları küçültmeyi zorunlu kılınca, döngü tersine döndü: çıkış, satış, fiyat düşüşü, daha fazla çıkış. Piyasa dolandırıcılığı soruşturmasının merkezindeki hisseler yılbaşından bu yana yüzde 140 ile 300 arasında değer kazanmıştı.
Tasfiyeye alınan fonların büyüklüğü 31 Ağustos’ta yaklaşık 1,3 trilyon TL iken 16 Eylül’de 1 trilyon TL’ye geriledi ve 455.758 yatırımcı doğrudan etkilendi. 131 fonun 110’u hisse senedi yoğun serbest fon, 15’i ise 307 milyar TL büyüklüğünde para piyasası fonuydu (SPK, 2026a).[2] SPK’ya göre sorunlardan biri, özellikle para piyasası fonları ile hisse senedi serbest fonlarının ilişkili taraflar üzerinden kurdukları teminatsız borçlanma ilişkileriydi (SPK, 2026b). Bu bağlantı, kısa vadeli ve likit bir tasarruf aracı olarak kullanılan para piyasası fonlarını da serbest fonlarda ve bunların yoğunlaştığı hisselerde üretilen risklere maruz bırakabiliyordu.
Mevduattan fona: bilançonun varlık yakası
Krizin arkasında hanehalkı tasarruflarının bileşiminde 2018 sonrasında başlayan, 2022’den itibaren hızlanan bir dönüşüm var. Türkiye’de kitlesel finansal katılım üzerine yapılan çalışmalar daha çok doğrudan pay senedi yatırımına odaklandı; yatırım fonları ise bu dönüşümün daha az tartışılan ama hızla büyüyen kanalı olarak kaldı. Son fon krizi bu nedenle daha büyük bir önem kazanıyor. TCMB finansal hesaplarına göre hanehalkı finansal varlıkları içinde mevduatın payı 2018’de yüzde 77,1 iken son veride yüzde 53,8’e indi. Aynı dönemde hisse senedi ve yatırım fonu paylarının payı yüzde 9,5’ten yüzde 29’a yükseldi (Grafik 1).
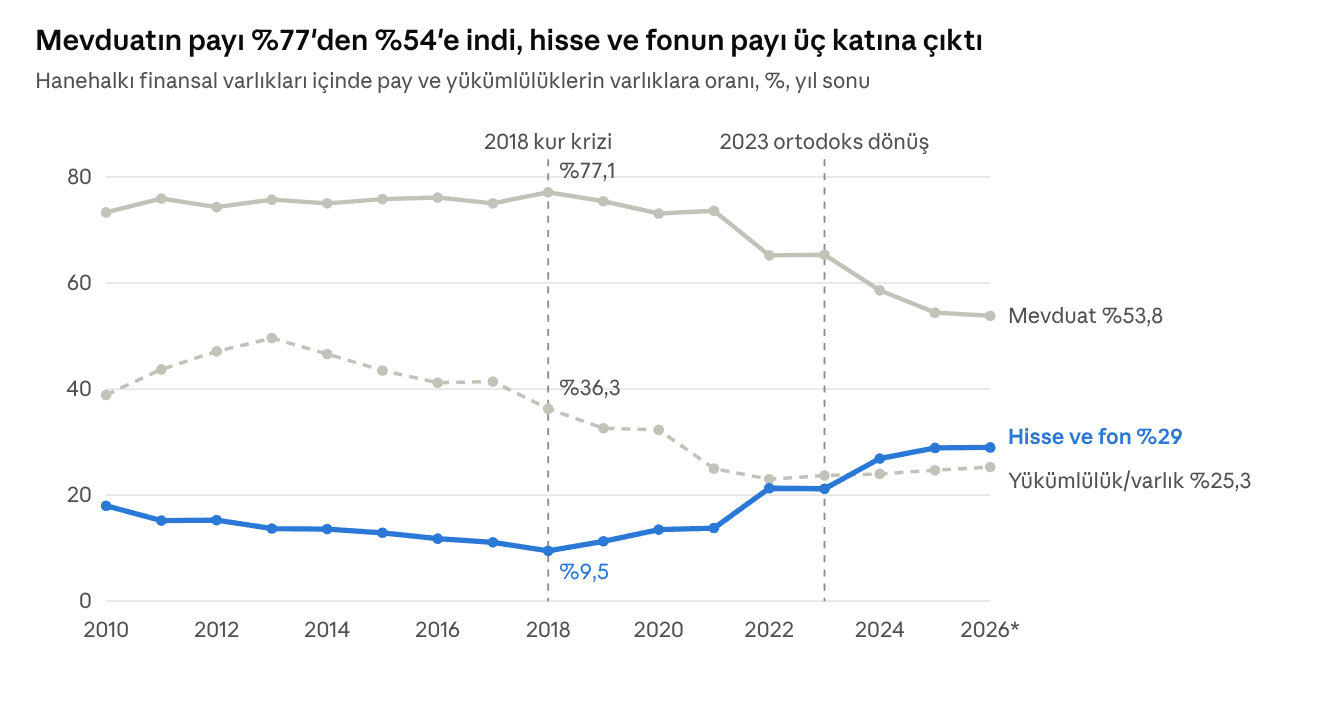
Grafik 1. Hanehalkı finansal varlıklarının bileşimi ve yükümlülüklerin varlıklara oranı (2010–2026).
Kaynak: TCMB Finansal Hesaplar, yazarların hesaplaması.
*2026 ilk çeyrek.
Mevduatın payındaki bu gerileme, hanehalkının doğrudan daha riskli varlıklara geçtiği anlamına gelmiyor. 2025 sonunda menkul kıymet yatırım fonlarının toplam portföyünün yaklaşık yüzde 30’u mevduat ve katılım hesaplarında, yüzde 17’si ise repo ve para piyasası işlemlerinde tutuluyordu (TSPB, 2026). Fonların yükselişi bu nedenle yalnızca mevduattan hisse senedi gibi daha riskli varlıklara geçiş değil, tasarrufun aracılık biçiminin değişmesi anlamına da geliyor: hanehalkı likiditesinin bir bölümü artık doğrudan banka mevduatında değil, bu varlıklara yatırım yapan fonlar aracılığıyla tutuluyor.
Grafik 1, hanehalkı finansal varlıklarının bileşimindeki değişimin iki dalga halinde gerçekleştiğini gösteriyor: ilki 2022’de, ikincisi 2024–2025’te. 2025’te yatırım fonlarına fiyat etkisinden arındırılmış olarak yaklaşık 1,3 trilyon TL net giriş oldu (TSPB, 2026). Mevduata kıyasla vergi avantajı ve daha yüksek getiri arayışı bu yönelişi besledi. Ancak fonlara yöneliş 2025’te başlamadı. Varlıklı yatırımcılar KKM döneminde serbest fonlara yönelmişti: Yalnızca nitelikli yatırımcılara açık olan ve önemli bölümü döviz cinsinden yatırım yapan serbest fonlar, Eylül 2022 ile Eylül 2023 arasında yüzde 274 büyüyerek yatırım fonlarının yarısını aştı (TSPB, 2023).
TCMB finansal hesaplarındaki F.5 kalemi, hisse senetleriyle yatırım fonu katılma paylarını birlikte içeriyor. Bu kalem hisse senedi ve fon payı olarak ayrıştırıldığında, iki dalganın taşıyıcısının farklı olduğu görülüyor. 2022’deki sıçramayı hisse senetleri taşıdı, toplam finansal varlıklar içindeki payları yüzde 9,3’ten 15,5’e çıktı. 2024 ile 2025 dalgasında ise hisse payı yüzde 10,4’e gerilerken fon payı yüzde 8’den yüzde 18,5’e yükseldi (Altınoklu, 2026).
Yatırım fonu, bireysel yatırımcıya sahip olmadığı bilgiye ve uzmanlığa portföy yönetimi aracılığıyla erişim vaadi sunar. Fakat profesyonel yönetim, riskin de profesyonel yöneticiye devredildiği anlamına gelmez. Tasarruf sahibi → banka veya dağıtım platformu → portföy yönetim şirketi → yatırım fonu → finansal varlıklar biçiminde uzayan zincirde varlık seçimine ilişkin kontrol pay sahibinden uzaklaşıyor; ama bu zincirde üretilen riskin sonuçları doğrudan fon payını elinde tutan tasarruf sahibine yansıyor. Para piyasası fonları ile serbest fonlar arasındaki ilişkili taraf borçlanması bunun en açık örneği: kısa vadeli ve “güvenli” diye tutulan tasarruf, tasarruf sahibinin göremediği bir zincirle sığ hisselerde üretilen riske bağlanmıştı.[3]
Fonlardaki kayıpları değerlendirirken, riski doğuran kararları kimin aldığına ve sonuçlarına kimin katlandığına bakmak gerekir. Kaybı üstlenen pay sahibi, bu kararlar üzerinde ne kadar söz sahibidir?
Ortodoks dönemde telafi
Altınoklu’nun telafi edici finansallaşma kavramı, kamusal güvencenin karşılayamadığı reel getiriyi, alım gücünü ve emeklilik güvencesini hanelerin finansal piyasalar üzerinden kendilerinin sağlamaya çalıştığı süreci adlandırıyor (Altınoklu, 2026). 2020–2023 arasında bu mantık negatif reel faiz koşullarında işledi. Mevduat eridi, döviz baskılandı, kredi pahalılaştı; yerli pay senedi yatırımcısı sayısı 2022’deki 2,8 milyondan 2023’te 8,5 milyona çıktı. Bu sıçramada, Mart 2023’ten itibaren büyük halka arzlarda bireysel yatırımcıya eşit dağıtımın zorunlu hâle gelmesinin de payı vardı.
Haziran 2023 sonrasında faiz artışları ve parasal sıkılaşmayla başlayan ortodoks dönüş bu mantığı bitirmedi, hedefini değiştirdi. Mevduat faizleri belirgin biçimde yükseldiğinde yaklaşık 2 milyon kişi borsadan çekildi ama geride hâlâ 6,45 milyon kişi kaldı. Enflasyondan kaçışın baskısı azalırken, önceki kayıpları telafi etme ve yüksek getiri arayışı öne çıktı. Piyasa değerinin GSYH’ye oranının yüzde 30 dolayında kaldığı, buna karşılık işlem hacminin piyasa değerinin üç katını aştığı görece sığ bir piyasada, yüksek getiri arayışı sınırlı sayıdaki hissede yoğunlaşabiliyordu (Altınoklu, 2026). Tasfiyeye alınan fonlardan birinin 2021’den bu yana 524 kat değer kazanmış olması, bu dönemde ortaya çıkan getiri ölçeğinin çarpıcı bir örneğiydi.
Bu nedenle “hortum” ile “model” arasındaki ayrım sanıldığı kadar net değil. Dolandırıcılık iddiaları yargının konusu; ama bu getirilerin üretilebildiği koşullar piyasanın yapısında zaten vardı. Fonların kullanımına dair alınan kararlar riskleri artırırken, alınan risklerden özellikle para piyasası fonlarındaki tasarruf sahiplerinin pek haberi yoktu. Düzenleyici kurumların ise bazı fonların riskli uygulamalarından en azından bir süredir haberdar olduğu anlaşılıyor. SPK Başkanı Kasım 2025’te, “Fon yöneticilerini uyardık ama anladık ki artık bu uyarımızı dinlemeyenlere ceza vermenin zamanı gelmiştir” demişti. SPK’ya göre konu 2 Aralık 2025’te Finansal İstikrar Komitesi’nin gündemine girdi ve ertesi gün Kurul bünyesinde bir çalışma grubu oluşturuldu. Yapılan değerlendirmeler sonucunda 18 Aralık’ta serbest fonlara erişimde kullanılan nitelikli yatırımcı eşiği 1 milyon TL’den 10 milyon TL’ye çıkarıldı; kapsamlı Rehber değişikliği ise kamuya 28 Ağustos 2026’da açıklandı (SPK, 2026b). Tera Portföy’ün büyüklüğü 2025 sonunda 130 milyar TL iken Ağustos 2026’da yaklaşık 687 milyar TL’ye çıktı; sekiz ayda beş kattan fazla büyüdü. Nitelikli yatırımcı eşiğinin yükseltilmesi bu büyümeyi durdurmadı. Daha kapsamlı sınırlamalar böylece riskin zaten önemli ölçüde biriktiği bir aşamada yürürlüğe girdi. Yeni kurallar mevcut yoğunlaşmış pozisyonların bir anda tasfiyesini değil, yıl sonuna kadar kademeli biçimde küçültülmesini öngörüyordu. Buna rağmen, artık bu pozisyonların çözülmek zorunda olduğunun ilan edilmesi satış baskısını öne çekerek krizin tetiklenmesinde rol oynadı.
Kriz yalnızca yüksek getiri peşindeki büyük portföyleri vurmadı. Mağdur anlatıları bu çeşitliliği gösteriyor: enflasyondan korunmak için 200 bin TL yatıran, yakın zamanda işten ayrılmış bir beyaz yakalıdan “tamamen milliyetçi hislerle hareket ettim” diyen yeni mezun bir hukukçuya (Diken, 2026). Borsayı “milletin ekonomik mücadelesinin” bir alanı olarak kuran resmî söylem, yatırımcıya yalnızca risk değil, bir aidiyet de sunmuştu (Altınoklu, 2026).
Bilançonun iki yakası
Fon krizini borç yakasıyla birlikte okuduğumuzda, tablo daha da netleşiyor. Hanehalkı yükümlülüklerinin varlıklara oranı 2013’teki yüzde 49,6’lık zirveden 2022’de yüzde 23’e geriledikten sonra tekrar yükselişe geçti. Ancak bu düşüş var olan borcun ortadan kalktığı anlamına gelmiyor. Borcun GSYH’ye oranı düşerken kredi kullanan kişi sayısı 2014’teki 2,8 milyondan 2024’te 7 milyonun üzerine çıktı. Borcun tabana yayılması, finansallaşmanın gerilemediğini, kitleselleştiğini gösteriyordu.
Varlık yakasında ise kitleselleşme ile yoğunlaşma birlikte ilerledi. 2025’te 6,45 milyon pay senedi yatırımcısı vardı (Altınoklu, 2026); 2026 ortasında fon yatırımcısı sayısı 5,9 milyona ulaşmıştı. Ancak yatırımcı sayısının artması finansal servetin daha geniş kesimlere yayıldığı anlamına gelmiyor. Merkezi Kayıt Kuruluşu (MKK) verilerine göre Eylül 2025’te fon yatırımcılarının yüzde 62,6’sını oluşturan yaklaşık 3,5 milyon kişi toplam fon varlıklarının yalnızca binde 0,7’sine sahipken, portföyü 10 milyon TL’nin üzerinde olan yaklaşık 70 bin yatırımcı fon varlıklarının yüzde 77’sini elinde tutuyordu (MKK, 2025). Üstelik bu yoğunlaşma, yatırımcı sayısındaki büyük artıştan önce başlamış, yatırımcı tabanı büyüdükçe de daha belirgin hale gelmiştir. Portföy büyüklüğüne göre fon yatırımcılarının en alt yüzde 50’sinin toplam fon varlıklarından aldığı pay 2018–2019’da yarıdan fazla geriledi; 2019–2023 arasında, yatırımcı sayısı hızla artarken, üçte iki oranında bir kez daha düştü (Grafik 2). Başka bir ifadeyle, fonlara katılım genişlerken fon servetinin dağılımı daha da eşitsizleşti.
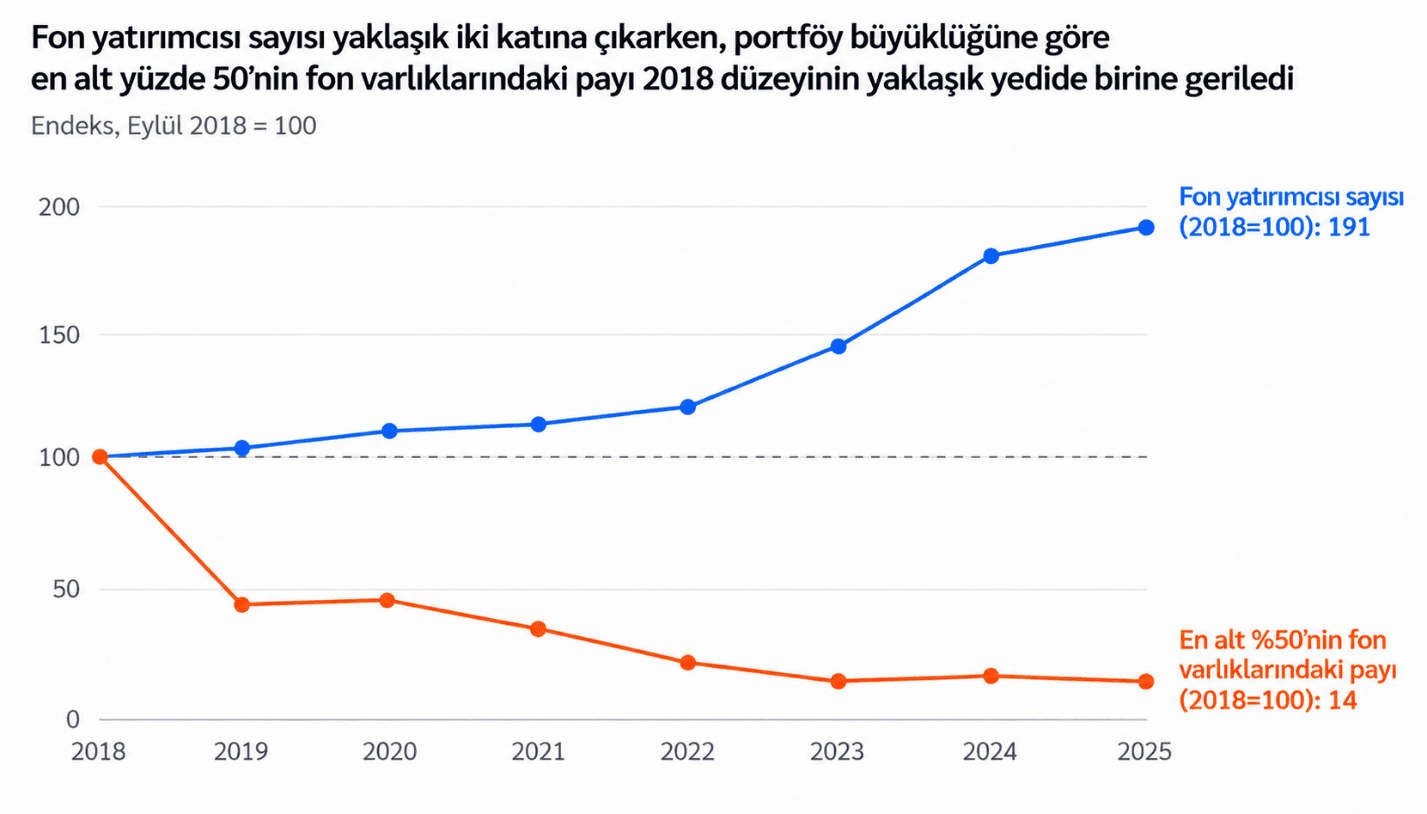
Grafik 2. Fon yatırımcısı sayısı ve yatırımcıların alt yarısının fon varlıklarındaki payı, 2018–2025
Kaynak: MKK, yazarların hesaplaması.
Devletin iki uçlu kriz yönetimi ve fatura
Borç yakasında devlet 2023’ten bu yana bir kriz yöneticisi gibi davranıyor. TCMB bireysel kredi büyümesini fiyat istikrarının önünde bir engel olarak tanımladı; kredi kartı harcamaları, ihtiyaç kredileri ve kredili mevduat hesabı makro ihtiyati tedbirlerle yavaşlatıldı. Varlık yakasında ise hane tasarruflarının sermaye piyasasına yönlendirilmesi 2023’ün daha erken bir aşamasında başlamıştı. Şubat 2023 depreminin ardından borsa yeniden açılmadan bir gün önce, BES’te devlet katkısıyla biriken tasarrufun daha büyük bir kısmının borsada işlem gören hisselere yatırılması zorunlu hale getirildi (Resmî Gazete, 2023). Bu düzenleme on gün içinde yaklaşık 8–10 milyar TL’lik hisse alımı yarattı (Altınoklu, 2026). Mart 2023’te büyük halka arzlarda bireysel yatırımcıya eşit dağıtım zorunlu hale getirildi. Haziran sonrasında ortodoks dönüş bu yönelimi başka bir çerçevede devam ettirdi. Yapılan düzenlemeler bir yandan hanehalkı borçlanmasını sınırlarken, diğer yandan tasarrufun TL finansal varlıklarda tutulmasını teşvik etti.
SPK, 1 Ekim’de tasfiyedeki fonlarda ara ödeme yapılacağını açıkladı: her pay sahibine, her fon için ayrı ayrı ve MKK’nın belirlediği net yatırım tutarı üzerinden en fazla 1 milyon TL ödenecek; uygulamaya öncelikle para piyasası fonlarından başlanacak. Ara ödemeler tasfiye sonunda hak kazanılacak tutardan düşülecek ve bu aşamada katılma payları iade edilmeyecek (SPK, 2026c). Mevcut düzenleme kamu kaynağıyla bir zarar telafisi öngörmüyor. Asıl sonuç, pay sahipleri arasında nakde erişimin zamanlamasını farklılaştırması: net yatırımı 1 milyon TL’nin altında olanlar net yatırım tutarlarının tamamını ara ödemede alabilirken, daha büyük pay sahipleri en fazla 1 milyon TL alacak ve kalan tutar için tasfiyenin sonuçlanmasını bekleyecek. Böylece tasfiyenin uzamasından ve varlıkların ne zaman nakde çevrilebileceğinden kaynaklanan likidite riski, daha büyük tutarda fon payı tutanlarda daha fazla kalıyor.
Tasfiyeden etkilenenler homojen bir grup değil. Bir tarafta kısa vadeli tasarrufunu likit ve düşük riskli olduğunu düşündüğü para piyasası fonunda tutan tasarruf sahipleri, diğer tarafta yalnızca nitelikli yatırımcılara açık serbest fonların pay sahipleri bulunuyor. Ancak ikinci grubu doğrudan yüksek servet sahibi yatırımcılarla özdeşleştirmek de yanıltıcı olur. Nitelikli yatırımcı olabilmek için aranan finansal varlık eşiği Aralık 2025’te 1 milyon TL’den 10 milyon TL’ye çıkarıldı; daha önce bu statüyü kazanmış olanlar ise yeni eşiği karşılamasalar da statülerini korudu. İki grubun farkı bu nedenle yalnızca servet düzeyinde değil, girdikleri finansal aracın taşıması beklenen riskte de yatıyor: serbest fon pay sahibi daha geniş yatırım serbestisine sahip bir fonun riskini bilerek üstlenirken, para piyasası fonu pay sahibi düşük risk ve yüksek likidite beklentisiyle hareket etti, ama ilişkili taraf borçlanması nedeniyle bu beklentinin dışında bir riske maruz kaldı. SPK’nın tasfiye sürecinde ara ödemelere öncelikle para piyasası fonlarından başlaması ve her fon için ara ödemeyi 1 milyon TL ile sınırlandırması da bu ayrımı kısmen tanıyor (SPK, 2026c).
Fon krizi bu nedenle birkaç yöneticinin suistimaliyle sınırlı olarak okunamaz. Finansallaşma haneleri aynı toplumsal konuma getirmiyor; tersine, onları finansal sisteme farklı biçimlerde bağlıyor. Borç daha geniş hane kesimlerinin gündelik yeniden üretiminde önem kazanırken, fonlardaki varlıklar dar bir kesimin elinde yoğunlaşıyor. Öte yandan küçük tasarruf sahiplerinin likiditesi ve geleceğe dönük güvencesi de giderek sermaye piyasası aracılığına bağlanıyor. Fonlar bu çelişkiyi açıkça gösteriyor: riski üreten kararlar pay sahiplerinin dışında alınıyor, sonuçları ise onların bilançosuna, en çok da bu riski en az görebilecek olanlara dönüyor.
Kaynakça
Altınoklu, M. N. (2026). B Planı: Türkiye’de Borsa Katılımı ve Telafi Edici Finansallaşma. İstanbul: Daimon Yayınları, baskıda.
Diken (2026). “Fon mağdurları: Tamamen milliyetçi hislerle hareket ettim.” https://www.diken.com.tr/fon-magdurlari-tamamen-milliyetci-hislerle-hareket-ettim/
MKK (2025). Portföy dilimlerine göre yerli fon yatırımcıları. Merkezi Kayıt Kuruluşu.
Resmî Gazete (2023). Bireysel Emeklilik Sisteminde Devlet Katkısı Hakkında Yönetmelikte Değişiklik Yapılmasına Dair Yönetmelik. 14 Şubat 2023, Sayı 32104.
SPK (2026a). SPK Bülteni 2026/61.
SPK (2026b). “Yatırım Fonlarına İlişkin Rehber Düzenleme Süreci Açıklaması.” 18 Eylül 2026.
SPK (2026c). “Tasfiyedeki Fonlara İlişkin Ara Ödeme Duyurusu.” 1 Ekim 2026.
T24 (2026). “Büyüyen fonlardan likidite krizine: Pusula ve Tera’nın portföyleri nasıl büyüdü, kriz nasıl geldi, bundan sonra ne olacak?” 17 Eylül 2026.
TCMB (2026). Finansal Hesaplar, hanehalkı sektörü (S.14), EVDS.
TSPB (2023). Portföy Yönetim Sektörü Eylül Verileri. Basın bülteni, 14 Aralık 2023.
TSPB (2026). Türkiye Sermaye Piyasası 2025.
Notlar
- Resmî istatistikler fon payı sahiplerinin tümünü “yatırımcı” olarak sayıyor. Ancak hem “yatırımcı” hem “tasarruf sahibi” bu kesimin heterojenliğini örtebilir: kısa vadeli likiditesini para piyasası fonunda tutan biri için fon, bir yatırım kararından çok tasarrufun yeni tutulma biçimiyken, fon varlıklarının büyük bölümü portföyü 10 milyon TL’yi aşan dar bir kesimde yoğunlaşıyor. ↑
- Fon türlerine göre dağılım SPK Bülteni 2026/61 (C bendi) üzerinden yazarlarca hesaplanmıştır. ↑
- SPK’ya göre Rehber düzenlemesi, “özellikle para piyasası fonları ile hisse senedi serbest fonların, ilişkili taraflar arasında teminatsız borçlanma ve Borsa’da olağandışı fiyat hareketleri yoluyla oluşturdukları sistemik riskin” finansal istikrara etkisini sınırlamak amacıyla yapıldı (SPK, 2026b). Para piyasası fonlarından kısa vadeli, likit ve düşük riskli araçlara yatırım yapmaları beklenirken, bu fonlar tasarruf sahipleri tarafından da çoğu zaman mevduata yakın bir araç olarak kullanılıyor. SPK’nın açıklaması, ilişkili taraflar arasındaki teminatsız borçlanma yoluyla bu fonlarla daha riskli serbest fon pozisyonları arasında bir bağlantı kurulduğuna işaret ediyor; ancak kamuya açık bilgiler bu borç ilişkilerinin hangi araçlarla ve hangi fonlar arasında kurulduğunu henüz ayrıntılı biçimde ortaya koymuyor. Üstelik risk yalnızca bu dolaylı bağlantıyla sınırlı değildi. KAP kayıtlarına dayanan haberlere göre Tera Portföy Para Piyasası Fonu, soruşturmanın merkezindeki şirketlerden Destek Finans Faktoring’in paylarının yüzde 7,92’sini tutuyordu (T24, 2026). ↑

Yazar, yapay zeka araçlarını yukarıda belirttiği kapsamda bilimsel yayın etiğine bağlı kalarak kullandığını beyan etmektedir. Yapay zeka desteğiyle üretilen içeriklerin tüm sorumluluğu yazara aittir.